Рынок меди: недельный обзор за 26–30 октября 2026
Цена LME cash выросла на 0,2%, цена меди в Шанхае – на 1,0%. COPPER подешевел на 1,0%; Reuters 30.10 связал внутридневное снижение цены трехмесячного контракта LME с опасениями за окупаемость расходов на ИИ и уходом инвесторов от риска.
Полная версия (PDF)Главное
Неделя. Цена LME cash выросла на 0,2%, цена меди в Шанхае – на 1,0%. COPPER подешевел на 1,0%; Reuters 30.10 связал внутридневное снижение цены трехмесячного контракта LME с опасениями за окупаемость расходов на ИИ и уходом инвесторов от риска.
Предложение. Cochilco снизила прогноз добычи меди в Чили на 2026 год с 5,27 до 4,94 млн т. Пересмотр от 30.10 уменьшил ожидаемое предложение сырья. Teck 29.10 сохранила годовой прогноз после роста квартального выпуска на 11% к прошлому году; отдельные предприятия наращивают производство.
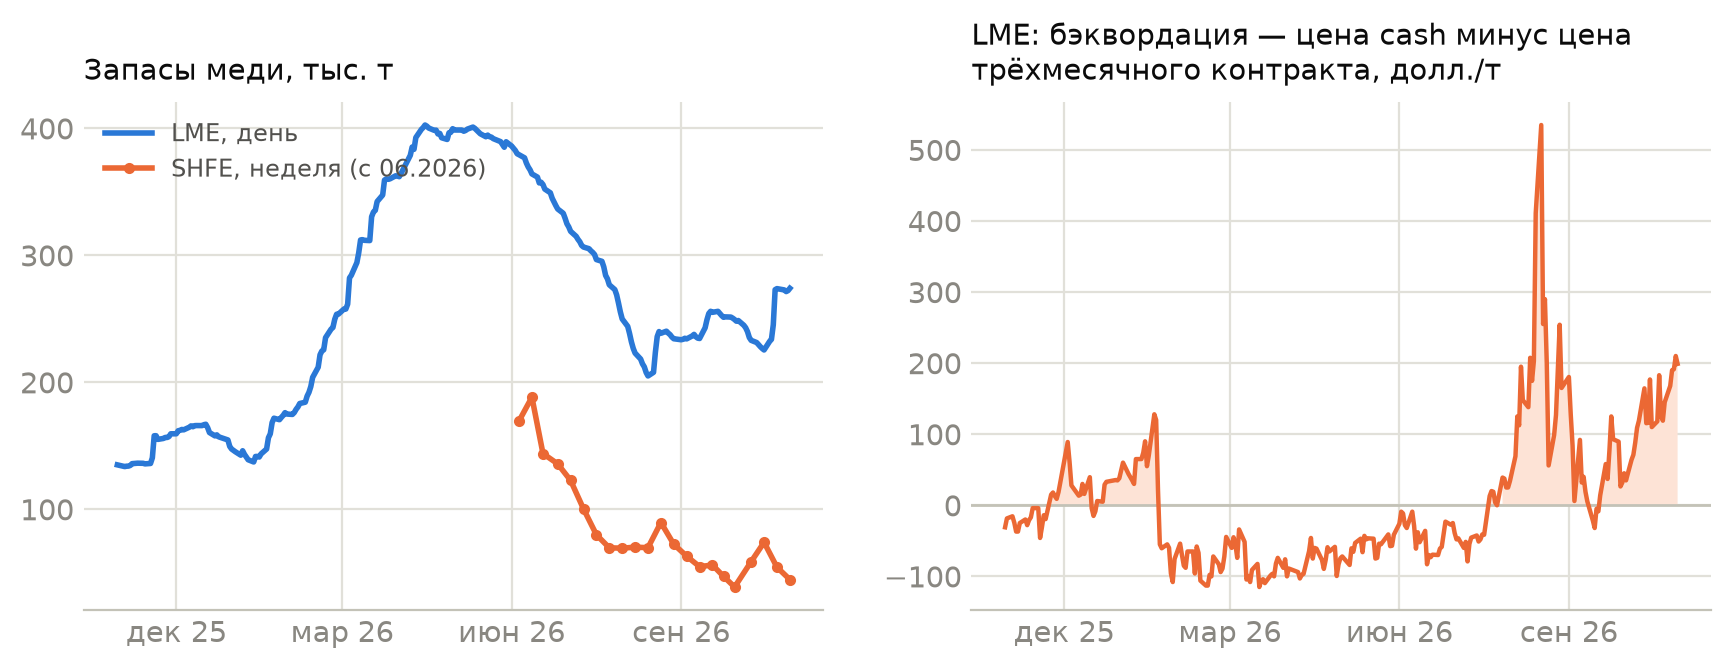
Запасы и пошлины США. Запасы LME с 23.10 по 30.10 выросли лишь на 0,1%. Цена cash превышала цену трехмесячного контракта на 199 долл./т против 145 долл./т неделей ранее; рост бэквордации показал нехватку меди на LME. Решения о пошлине США на рафинированную медь за неделю не было.
Спрос Китая. По SMM на 29.10, запасы на складах Китая сократились за неделю на 24,7 тыс. т, до 66,9 тыс. т. Премия Yangshan с начала недели выросла со 178 до 200 долл./т на 30.10. Продавцы повысили цены из-за недостаточного пополнения запасов; покупательский интерес оставался слабым.
Ставка ФРС. Пауза ФРС 28.10 совпала с ожиданием 93% участников опроса CNBC от 27.10. Вероятность декабрьского повышения, по CME FedWatch в сообщении Yahoo Finance от 30.10, составляла 71,4%. Ожидание повышения ставки сдерживает спрос на медь через риск укрепления доллара и удорожания финансирования.
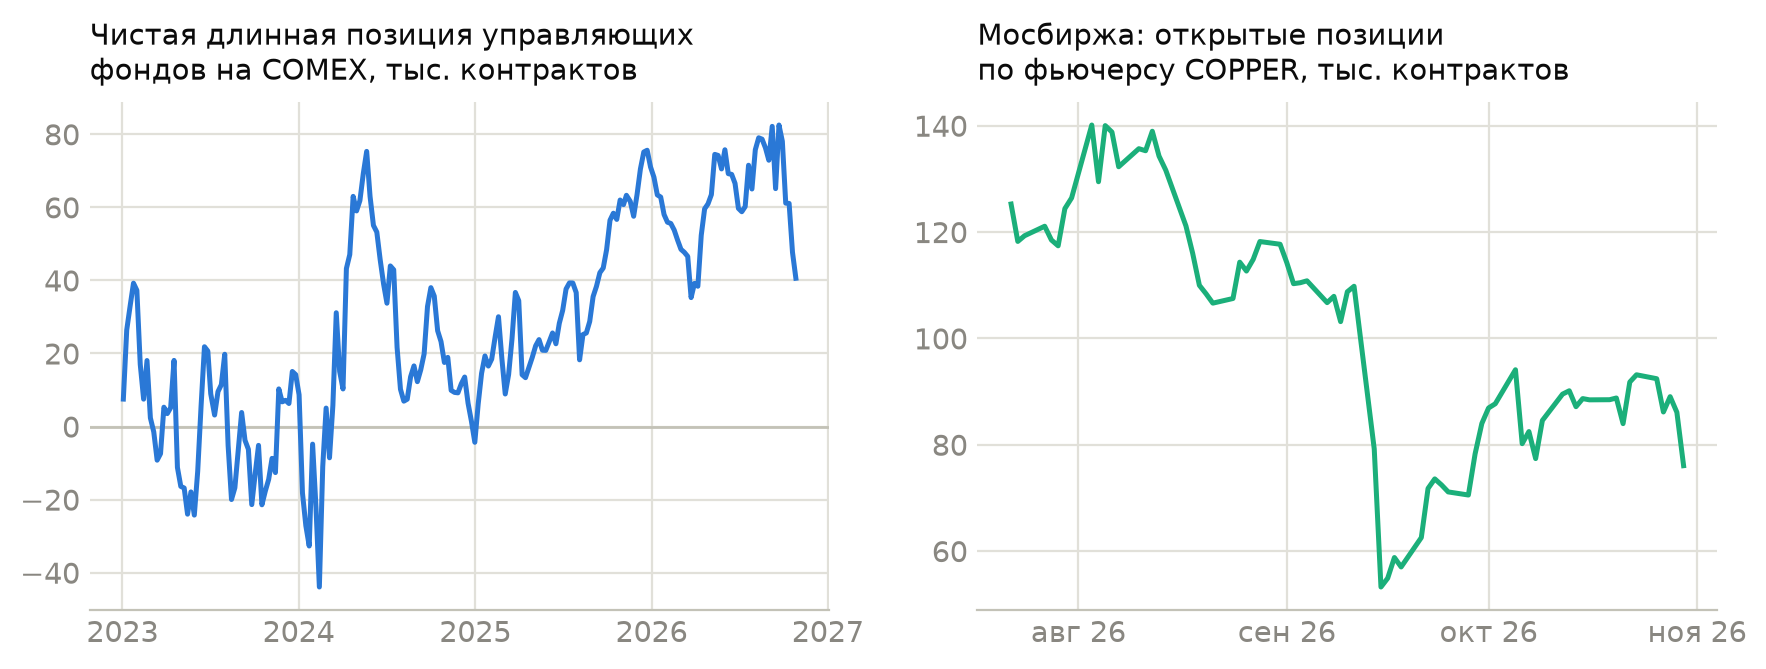
Инвесторы. По CFTC, чистая длинная позиция фондов на 27.10 сократилась с 47 690 до 40 575 контрактов за неделю. Открытые позиции по фьючерсу COPPER за неделю по 30.10 уменьшились на 18,4%. Фонды сокращают инвестиционный спрос, ослабляя поддержку цены.
Банки и аналитики. Всемирный банк 28.10 повысил прогноз средней цены на следующий год с 11 000 до 13 000 долл./т. Cochilco 30.10 сократила прогноз избытка рафинированной меди на текущий год с 225 тыс. т в августовском прогнозе до 144 тыс. т. UBS в прогнозе от 08.10 ожидает дефицита 219 тыс. т за тот же год; аналитики расходятся в том, будет ли на рынке избыток или дефицит меди.
Что впереди. Для RatingDog PMI Китая 02.11 медиана оценок etnet от 30.10 составляет 51,6. Если показатель окажется ниже ожиданий, опасения за спрос усилятся; превышение ослабит их. Если занятость США 06.11 превысит прогноз аналитиков Bloomberg, ожидания повышения ставки усилятся, осложняя рост цены меди.
Наш прогноз и идеи читайте в разделах «Прогноз: коридоры и сценарии» и «Идеи и ориентиры».
Карта факторов
Влияние оценено на ближайший месяц; сила определяется устойчивостью изменений, а не вкладом в движение одной недели.
| Фактор | Сейчас | За неделю | Влияние на цену | Сила влияния | С прошлого обзора |
|---|---|---|---|---|---|
| Добыча в Чили | Прогноз Cochilco от 30.10: 4,94 млн т в 2026 году | Прогноз снижен с 5,27 млн т из-за снижения содержания металла, ремонтов и перебоев в переработке и извлечении | ▲ поддерживает | умеренная | усилилось |
| Концентрат и заводы | SMM на 30.10: плата за переработку -248 долл./сухую т | SMM 31.10: выпуск катодов в октябре -0,5% к прошлому году | ▲ поддерживает | умеренная | усилилось |
| Запасы LME и бэквордация | LME на 30.10: 274,0 тыс. т; бэквордация 199 долл./т | За четыре недели запасы +10,2%; бэквордация +164 долл./т | ▲ поддерживает | умеренная | усилилось |
| Пошлины США и запасы COMEX | COMEX на 29.10: 727,1 тыс. т, Cochilco | Решения о пошлине на рафинированную медь не было | ▲ поддерживает | слабая | без изменений |
| Спрос Китая | NBS 31.10: PMI 49,3 против ожиданий Reuters 50,0 | SMM 30.10: загрузка крупных потребителей катодов снизилась на 1,0 п.п. | ▼ сдерживает | сильная | усилилось |
| Новое предложение | Freeport 27.10: Grasberg достигнет 80% мощности к середине 2027 года | Rio Tinto 30.10 начала возобновление подземных работ Oyu Tolgoi | нейтрально | слабая | без изменений |
| Ставка ФРС и доллар | Доллар на 30.10: 101,97; ставка ФРС 3,75–4,00% | Доллар +0,2%; ФРС 28.10 сохранила ставку | ▼ сдерживает | слабая | без изменений |
| Фонды на COMEX | CFTC на 27.10: 40 575 контрактов чистой длинной позиции | -7 115 контрактов; за четыре отчета -37 483 | ▼ сдерживает | умеренная | усилилось |
| ЕАЭС и санкции | LME не принимает российский металл выпуска после 13.04.2024 | В Казахстане с 29.10 действует методика платы за переработку | нейтрально | слабая | без изменений |
На месяц слабые заказы и продолжающееся сокращение позиции фондов перевешивают ограничения предложения. При этом сокращение запасов меди на складах Китая до 66,9 тыс. т по SMM на 29.10 и рост премий показывают нехватку партий, поэтому потенциал снижения цены ограничен. На квартал прогнозы избытка рафинированной меди сочетаются с медленным восстановлением добычи; убедительного перевеса нет.
Прогноз: коридоры и сценарии
Фьючерс COPPER Мосбиржи исполняется 15.12.2026 по цене LME cash, а до исполнения стоит дешевле ее из-за бэквордации – на 30.10 на 216 долл./т.
Ожидаем, что к концу каждого срока цена будет находиться в следующих диапазонах (долл./т).
| Рынок | Цена на 30.10.2026 | Неделя (до 06.11) | Месяц (до 27.11) | Квартал (до 29.01) |
|---|---|---|---|---|
| LME cash | 14 449 | 14 080–14 830 без смещения | 13 720–14 930 риски вниз | 13 190–15 830 без смещения |
| Что изменит взгляд: неделя: цена cash ниже 14 080 либо выше 14 830 на закрытии недели. Месяц: цена cash выше 14 930 на закрытии недели одновременно с запасами LME ниже 248 650 т. Квартал: цена cash ниже 13 190 либо выше 15 830 на закрытии недели. | ||||
| Шанхай, SHFE без НДС | 14 385 (108 190 юаней/т с НДС) | 14 020–14 760 без смещения | 13 540–14 930 риски вниз | 13 100–15 800 без смещения |
| Что изменит взгляд: неделя: цена SHFE без НДС ниже 14 020 либо выше 14 760 на закрытии недели. Месяц: цена SHFE без НДС выше 14 930 на закрытии недели либо выполнение условия отмены прогноза LME cash на месяц. Квартал: цена SHFE без НДС ниже 13 100 либо выше 15 800 на закрытии недели. | ||||
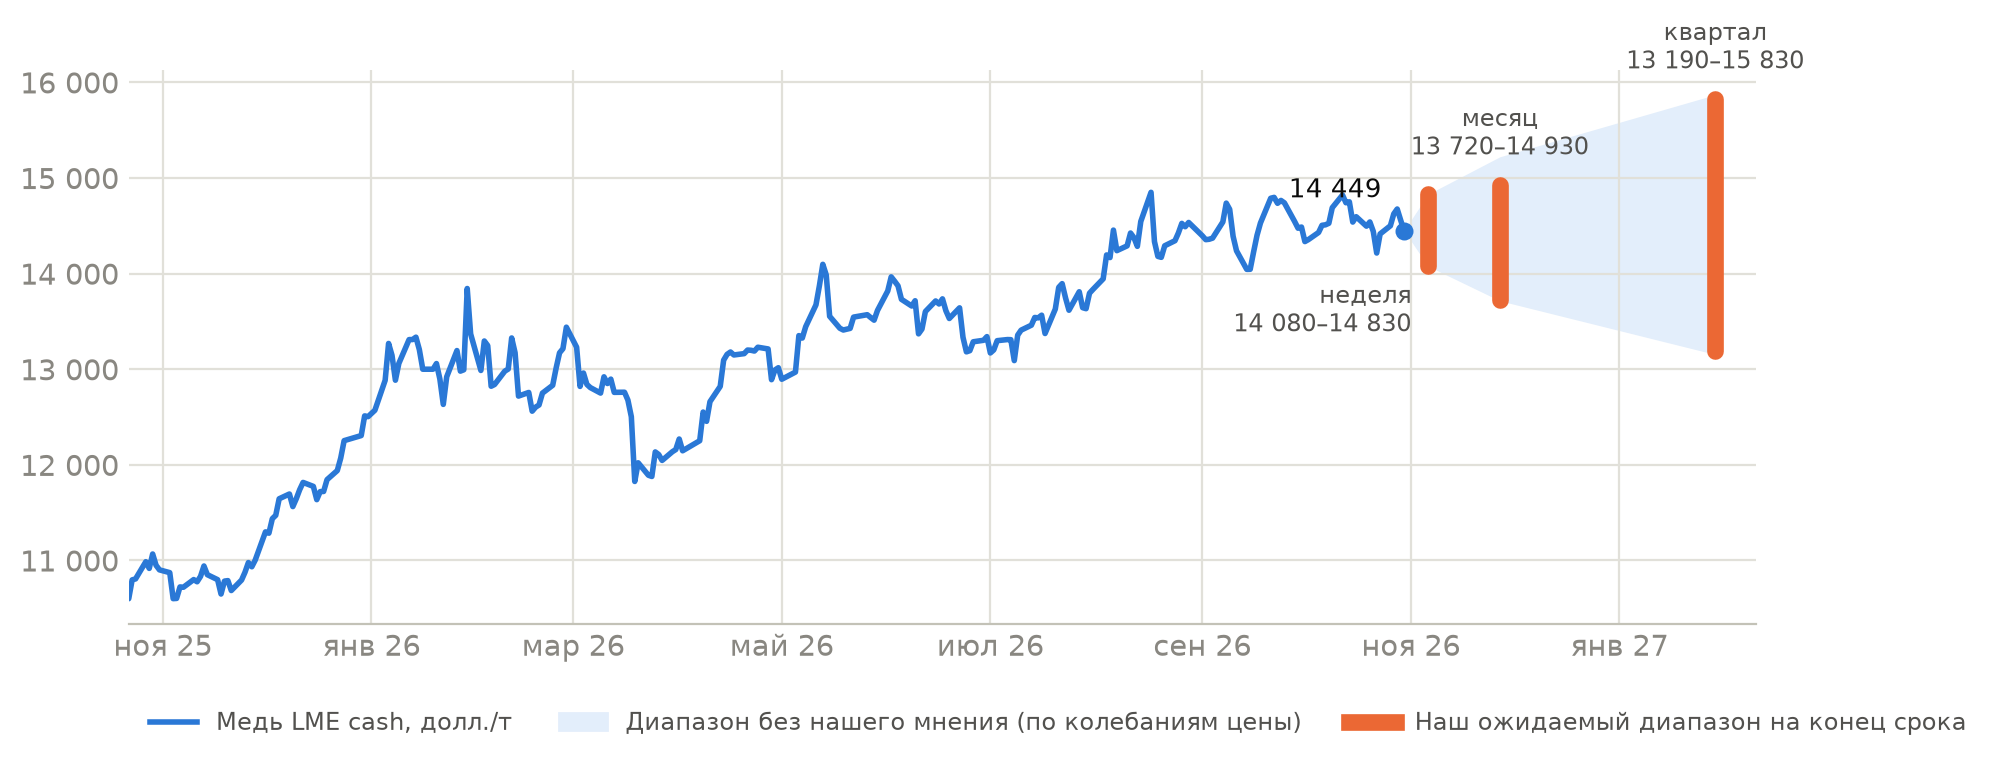
На месяц ожидаем цену LME cash в диапазоне 13 720–14 930 долл./т, риски смещены вниз: слабость заказов Китая и сокращение позиций фондов перевешивают региональную нехватку катодов. Опубликованный NBS 31.10 октябрьский PMI составил 49,3 против медианы Reuters 50,0, усилив сомнения в устойчивости промышленного спроса. Снижению цены мешает сокращение выпуска катодов: по оценке SMM от 31.10, в октябре он уменьшился на 0,5% к прошлому году, до 1,09 млн т.
На неделю явного перевеса нет: по SMM, китайские запасы на 29.10 сократились до 66,9 тыс. т, однако импорт остается убыточным. На квартал ожидаем цену в диапазоне 13 190–15 830 долл./т без явного смещения рисков. Уверенность низкая: восстановление Grasberg растянуто до 2027 года, но ICSG от 14.10 прогнозирует избыток рафинированной меди в размере 368 тыс. т в следующем году.
В Шанхае мировая цена задает общее направление, а укрепление юаня на 0,2% за неделю увеличило долларовую оценку местной цены. При низких запасах импорт остается убыточным: на 30.10 цена INE превышала цену SHFE без НДС на 171 долл./т, поэтому для прогноза важно, сохранится ли местная премия.
К исполнению контракта COPPER разница с ценой cash исчезнет. Наш квартальный диапазон включает прогнозы цены на конец декабря Goldman Sachs от 20.10 и UBS от 08.10 – соответственно 14 700 и 15 000 долл./т. В опросе Reuters от 29.10 выросла медиана прогнозов средней цены на 2027 год. Она поднялась с 13 059 до 14 012 долл./т.
Что изменилось в прогнозе. По сравнению с прошлым обзором месячный диапазон LME cash поднят с 13 670–14 750 до 13 720–14 930 долл./т; смещение рисков вниз сохранено. Рост бэквордации за неделю на 54 долл./т и пересмотр прогноза добычи меди в Чили уменьшили ожидаемое снижение цены меди. Диапазон Шанхая сдвинут с 13 500–14 800 до 13 540–14 930 долл./т, а квартальные диапазоны обоих рынков изменились умеренно при прежней нейтральной оценке. В ежедневных обзорах риски на один-три месяца считались сбалансированными; слабый PMI, опубликованный 31.10, усилил довод в пользу месячного смещения вниз.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала |
|---|---|---|---|---|
| Базовый: дороговизна ограничивает спрос, перебои мешают снижению цены | Месяц 60%; квартал 50% | RatingDog PMI 02.11 не превышает 51,6; запасы LME остаются не ниже 248 650 т; декабрьское решение ФРС соответствует ожиданию ужесточения | 13 720–14 930 | 13 190–15 830 |
| Что подтвердит сценарий: китайские премии перестают расти; запасы SHFE не снижаются устойчиво ниже 44,6 тыс. т; новые сокращения выпуска не расширяются | ||||
| Нехватка меди усиливается | Месяц 15%; квартал 25% | Запасы LME опускаются ниже 248 650 т, бэквордация превышает 199 долл./т; перебои на рудниках затягиваются | 14 930–15 620 | 15 830–16 460 |
| Что подтвердит сценарий: цена cash превышает 14 930 на закрытии недели одновременно с сокращением запасов LME; Китай продолжает расходовать запасы | ||||
| Нехватка меди ослабевает | Месяц 25%; квартал 25% | Запасы LME превышают 274,0 тыс. т, бэквордация опускается ниже 145 долл./т; RatingDog PMI 02.11 оказывается ниже 51,6 | 13 020–13 720 | 12 690–13 190 |
| Что подтвердит сценарий: китайские премии снижаются вместе со слабыми заказами; при отказе США от пошлины в ближайший квартал начинается возврат части металла с COMEX | ||||
Диапазоны сценариев относятся к цене LME cash, долл./т.
Идеи и ориентиры
Потребителям
- В ближайший месяц (до 27.11) с фиксацией цены закупок разумно не спешить. Зона интереса: 13 720 долл./т по цене LME cash, где вопрос фиксации цены вновь станет актуальным. Почему: риски смещены вниз, а NBS 31.10 сообщил о снижении промышленного PMI до 49,3. Нехватка катодов остается встречным риском; при бэквордации 199 долл./т выгоднее фиксировать цену на более поздние поставки. Что изменит взгляд: цена cash выше 14 930 на закрытии недели одновременно с запасами LME ниже 248 650 т; при цене cash выше 14 930 на закрытии недели оснований откладывать фиксацию цены закупок больше нет.
Экспортерам
- В течение месяца (до 27.11) можно рассмотреть фиксацию цены будущих продаж. Зона интереса: 14 540 долл./т по цене LME cash, вблизи текущей цены. Ориентир: 13 720 долл./т, до этой цены медь может подешеветь по нашему прогнозу. Идея перестает действовать: 14 930 долл./т. Почему: риски смещены вниз, а чистая длинная позиция фондов за четыре отчета сократилась на 37 483 контракта. Рост бэквордации до 199 долл./т делает эту идею менее привлекательной: цена, зафиксированная сейчас на более поздние поставки, оказалась бы ниже текущей цены cash. Что изменит взгляд: цена cash выше 14 930 на закрытии недели одновременно с запасами LME ниже 248 650 т.
Для катодов марок LME Китай остается привлекательным направлением: премия Yangshan по SMM на 30.10 достигла 200 долл./т. Медь российского выпуска после 13.04.2024 LME не принимает; в Китае она продается со скидкой, размер которой не публикуется. Отрицательная плата за переработку SMM на 30.10 в размере 248 долл. за сухую тонну укрепляет переговорные позиции продавцов концентрата из ЕАЭС.
Инвесторам
- В ближайший квартал (до 29.01) предпочтительнее подождать с покупкой. Зона интереса: 13 190 долл./т по цене LME cash для повторной оценки покупки. При цене cash 13 190 долл./т и нынешней разнице 216 долл./т это соответствует цене COPPER около 12 970 долл./т, если разница не изменится. Почему: уверенность низкая из-за неопределенности пошлины США, а явного смещения рисков нет. По Cochilco на 29.10, запасы COMEX достигли 727,1 тыс. т; решение о пошлине способно изменить направление их движения. Фьючерс COPPER дешевле цены cash: если цена cash до исполнения не изменится, разница сократится в пользу покупателя. Что изменит взгляд: цена cash ниже 13 190 либо выше 15 830 на закрытии недели.
Сводная таблица идей. «Потенциал к риску» показывает, во сколько раз расстояние от середины зоны интереса до ориентира больше расстояния до уровня, при котором идея перестает действовать. Уровни указаны по цене LME cash.
| Для кого | Идея | Зона интереса | Ориентир | Идея перестает действовать | Срок | Потенциал к риску, раз |
|---|---|---|---|---|---|---|
| Потребителям | предпочтительнее подождать (LME cash) | около 13 720 | – | – | месяц | – |
| Экспортерам | фиксация цены продаж может быть интересна (LME cash) | около 14 540 | 13 720 | 14 930 | месяц | 2,1 |
| Инвесторам | предпочтительнее подождать (LME cash) | около 13 190 | – | – | квартал | – |
Итоги недели: цены и причины
Цена LME cash на 30.10 выросла за неделю на 0,2%, до 14 449 долл./т, тогда как цена трехмесячного контракта снизилась на 0,1%. Цена меди в Шанхае без НДС увеличилась на 1,0%, до 14 385 долл./т; фьючерс COPPER подешевел на 1,0%, до 14 233 долл./т. По нашей модели, укрепление доллара внесло в недельное изменение цены cash минус 0,13%, а остаток составил плюс 0,36%. По нашей модели доллар объясняет лишь 2% дневных колебаний цены меди. На этой неделе важнее были нехватка катодов в Китае и сообщения о перебоях, включая остановку Antamina 27.10 и сокращение поставок Oyu Tolgoi, о котором сообщили 29.10. По Reuters, восстановление интереса к компаниям, связанным с ИИ, помогало ценам 27.10, но опасения за окупаемость этих расходов вызвали обратную реакцию 30.10.
Цена и колебания
Цена LME cash за месяц по 30.10 выросла на 0,8%, а за три месяца – на 3,6%; изменения укладываются в колебания цены с конца сентября. За полгода она прибавила 11,4%, за год – 32,5%; ограниченная реакция добычи сочетается с высокой ценой ближайших поставок. От максимума 12.10 цена ниже на 2,5%. Минимум 22.10 она превышает на 1,6%, оставаясь внутри октябрьского диапазона. Фактическая годовая волатильность за последние двадцать дней составляет 12,8% против обычных 20,9%; ориентир недельных колебаний составляет 2,6%.
Позиции и потоки
По CFTC на 27.10, чистая длинная позиция фондов составила 40 575 контрактов и оставалась выше средней с 2009 года. За неделю она сократилась на 7 115 контрактов, за четыре отчета – на 37 483, поэтому ослабление инвестиционного спроса приобрело устойчивый характер. Длинные позиции на 27.10 составили 62 199 контрактов, короткие – 21 624; сохраняющийся перевес длинных позиций оставляет риск ускорения продаж при плохих новостях. Открытые позиции по COPPER на 30.10 уменьшились за неделю на 18,4%, до 76 052 контрактов; ближайшее исполнение состоится 15.12, поэтому октябрьское снижение произошло вне даты исполнения.
Физический рынок и премии
Китай. По SMM на 29.10, запасы меди на складах Китая за неделю сократились на 24,7 тыс. т, до 66,9 тыс. т. Запасы SHFE на 30.10 снизились до 44,6 тыс. т, из которых 11,0 тыс. т находились под складскими расписками. По SMM на 30.10, премия Yangshan составляла 200 долл./т, а надбавка в Шанхае достигла 166 долл./т. При этом импорт по цене ближайшего контракта оставался убыточным на 117 долл./т.
Концентрат. По SMM, за неделю по 30.10 плата за переработку снизилась с -241 до -248 долл. за сухую тонну концентрата. Это улучшает условия продавцов концентрата из ЕАЭС. Оценка октябрьского выпуска катодов SMM от 31.10 составила 1,09 млн т, на 0,5% меньше к прошлому году, хотя за январь–октябрь выпуск вырос на 3,2%.
США. По Cochilco на 29.10, запасы COMEX достигли 727,1 тыс. т; решения о пошлине к 30.10 не было, и ее введение удержит металл в США, тогда как отказ создаст условия для возврата части запасов в ближайшие месяцы.
Россия и ЕАЭС
Цена COPPER на 30.10 составила 14 233 долл./т и была ниже цены трехмесячного контракта LME на 17 долл./т; ближайшее исполнение назначено на 15.12.2026. LME не принимает медь российского выпуска после 13.04.2024, а с 25.07.2026 действует запрет ее импорта в ЕС, что сохраняет значение китайского направления; скидка на российскую медь не публикуется. По данным таможни Китая, опубликованным 20.10, сентябрьский ввоз российских катодов достиг 53,9 тыс. т, увеличившись на 11,6% к прошлому году. Норникель 26.10 сохранил прогноз производства на год после снижения выпуска меди за девять месяцев на 0,5%, до 312 тыс. т. Выпуск рафинированной меди Казахстана за январь–сентябрь уменьшился на 1,2%, до 351 тыс. т, по сообщению Reuters от 16.10. С 29.10 казахстанские предприятия самостоятельно рассчитывают плату за переработку по новой методике. Показатели на следующий год они публикуют не позднее 15.11. Условия переработки становятся важнее для продавцов концентрата. Цена будущих закупок по-прежнему зависит от мировой цены меди.
Мнения и заявления
- Евгений Федоров, Норникель, 26.10: компания подтвердила прогноз выпуска меди на 2026 год; «ожидаем, что производство меди и палладия сложится ближе к верхней границе годового прогноза». Что это значит: стабильный выпуск ограничивает последствия перебоев у других производителей. Наш взгляд: согласны с оценкой устойчивости поставок компании в ближайший квартал.
- Клаудия Родригес, вице-президент по исполнительным вопросам Cochilco, 30.10: комиссия повысила прогноз средней цены на 2027 год до 13 117 долл./т; «восстановление предложения – центральное условие для ожидаемого замедления цены». Что это значит: замедление добычи откладывает ослабление цен. Наш взгляд: разделяем оценку ограничений предложения, но на месяц слабый спрос Китая имеет больший вес.
- Карстен Менке, аналитик Julius Baer, 29.10: комментируя опрос Reuters с прогнозом средней цены 14 012 долл./т на 2027 год, отметил, что «ожидания спроса сильнее, чем его фактическое состояние». Что это значит: пересмотр оценок потребления способен ухудшить настроения инвесторов. Наш взгляд: эта осторожность совпадает с нашим смещением рисков вниз на месяц.
- Альберто Мусалем, президент и главный исполнительный директор ФРБ Сент-Луиса, 30.10: сослался на инфляцию PCE выше 3%; «дополнительное ужесточение денежно-кредитной политики будет необходимо и вскоре». Что это значит: жесткие сигналы ФРС сохраняют риск укрепления доллара. Наш взгляд: учитываем этот риск на квартал, но его значение для меди уступает отраслевым факторам.
- Лори Логан, президент ФРБ Далласа, 30.10: «FOMC необходимо провести еще как минимум два повышения ставки на 25 базисных пунктов». Что это значит: ожидание нескольких повышений удорожает финансирование запасов. Наш взгляд: направление денежно-кредитного риска совпадает с нашей месячной оценкой, однако число повышений остается мнением Логан.
| Банк | Прогноз | Срок | Дата прогноза | Прежний прогноз |
|---|---|---|---|---|
| Goldman Sachs | Цена 14 700; средняя цена 15 400 долл./т | Конец 2026 года; 2027 год | 20.10.2026 | – |
| J.P. Morgan | Средняя цена 13 885; 14 800; 13 800 долл./т | 2026 год; IV квартал 2026 года; 2027 год | 21.08.2026 | 12 969; 12 500; 11 625 долл./т соответственно |
| Citi | Цена 15 000 долл./т | От нуля до трех месяцев от даты прогноза | 11.09.2026 | Цель подтверждена |
| UBS | Цена 15 000 долл./т | Конец декабря 2026 года и марта 2027 года | 08.10.2026 | – |
| Bank of America | Средняя цена 13 278; 15 250; 13 000 долл./т | 2026 год; 2027 год; IV квартал 2026 года | 02.10.2026 | 12 888; 15 250; – долл./т соответственно |
| Morgan Stanley | Цена 14 250 долл./т | IV квартал 2026 года | 08.09.2026 | – |
| Macquarie | Средняя цена 13 573; 12 750 долл./т | 2026 год; 2027 год | 14.10.2026 | Оценка 2027 года повышена на 14% |
| BMI | Средняя цена 13 500; 12 900 долл./т | 2026 год; 2027 год | 14.10.2026 | 12 700; – долл./т соответственно |
| Cochilco | Средняя цена 13 625; 13 117 долл./т | 2026 год; 2027 год | 30.10.2026 | 13 117; 11 244 долл./т соответственно |
| ING | Средняя цена 13 370; 13 550; 13 700 долл./т | 2026 год; 2027 год; IV квартал 2026 года | 15.10.2026 | – |
| Fitch Ratings | Ценовая предпосылка 13 500; 12 000 долл./т | 2026 год; 2027 год | 28.09.2026 | 12 500; 11 000 долл./т соответственно |
| BMO Capital Markets | Средняя цена 13 619; 14 675 долл./т | 2026 год; 2027 год | 14.10.2026 | – |
| Deutsche Bank | Цена около 22 050 долл./т | II квартал 2027 года | 28.09.2026 | – |
| Всемирный банк | Средняя цена 13 200; 13 000 долл./т | 2026 год; 2027 год | 28.10.2026 | 12 000; 11 000 долл./т соответственно |
| CITIC Securities | Диапазон цены 14 000–15 000 долл./т | IV квартал 2026 года | 26.10.2026 | – |
| Цифра брокер | Диапазон цены 14 500–15 500 долл./т | IV квартал 2026 года | 01.10.2026 | – |
| ВТБ Мои Инвестиции | Цена до 17 000 долл./т | Год от даты выступления | 04.08.2026 | – |
| Опрос Reuters | Медианная средняя цена 14 012 долл./т | 2027 год | 29.10.2026 | 13 059 долл./т |
Прогнозы Goldman Sachs и UBS на конец декабря находятся внутри нашего квартального диапазона. Наше отличие состоит в отсутствии смещения рисков вверх: слабость новых заказов Китая и прогнозируемый ICSG избыток мешают сделать рост цены основным ожиданием.
Календарь следующей недели
| Дата | Событие | Прогноз (кто, дата) | Что это значит для меди |
|---|---|---|---|
| 02.11.2026 | RatingDog PMI промышленности Китая за октябрь | 51,6; медиана десяти оценок, etnet, 30.10 | Если ниже 51,6, опасения за спрос усилятся; если выше, настроения улучшатся |
| 02.11.2026 | Запасы меди на складах Китая, SMM | – | Если ниже 66,9 тыс. т, нехватка партий усилится; если выше, нехватка ослабнет |
| 02.11.2026 | ISM промышленности США за октябрь | 54,5; медиана WSJ / Dow Jones, 30.10 | Если показатель выше 54,5, оценка промышленного спроса улучшится, но риск укрепления доллара возрастет; если ниже, оценка спроса ухудшится, а риск укрепления доллара уменьшится |
| 05.11.2026 | Внеочередное собрание Codelco | – | Если Codelco уточнит объем двойного учета меди за прошлые годы, изменится оценка ее выпуска за эти годы |
| 05.11.2026 | Запасы меди на складах Китая, SMM | – | Если ниже 66,9 тыс. т, премии получат основание для роста; если выше, нехватка ослабнет |
| 02–06.11.2026 (дата не подтверждена) | Индекс платы за переработку концентрата Mysteel | – | Если ниже -241 долл./сухую т, положение заводов ухудшится; если выше, экономика переработки улучшится |
| 06.11.2026 | Занятость США за октябрь | +65 тыс. рабочих мест; безработица 4,2%; Bloomberg через Business Standard, 01.11 | Если занятость выше 65 тыс. при безработице не выше 4,2%, ожидания повышения ставки усилятся; обратное сочетание ослабит долларовый риск |
| 06.11.2026 | CFTC: позиции на 03.11; недельные запасы SHFE; обзор концентрата SMM или индекс Fastmarkets | – | Если позиция фондов ниже 40 575 контрактов, инвестиционный спрос ослабнет; при запасах SHFE ниже 44,6 тыс. т нехватка меди, напротив, усилится |
| 09.11.2026 | CPI и PPI Китая за октябрь, предварительная дата | – | – |
| 10.11.2026 | CPI США за октябрь | – | – |
Риски и границы вывода
- Дальнейшее сокращение запасов меди на складах Китая по SMM вместе с затяжными перебоями на рудниках может развернуть месячное смещение рисков вверх.
- Сокращение запасов LME ниже 248 650 т одновременно с ценой cash выше 14 930 на закрытии недели потребует пересмотра прогноза на месяц.
- Решение США о пошлине на рафинированную медь способно изменить цену сразу, а распределение запасов – в течение квартала.
- Фактическая выручка экспортеров зависит от скидок и премий по конкретным контрактам; скидка на российскую медь не публикуется.
Обозначения
- LME – Лондонская биржа металлов; цена cash и трехмесячного контракта определяется по итогам торгов около 12:30 по Лондону
- COPPER – фьючерс Мосбиржи на медь в долларах за тонну; исполняется деньгами по цене LME cash дня перед исполнением
- Cochilco – Чилийская комиссия по меди, государственное ведомство, которое публикует данные о выпуске меди в Чили
- бэквордация – цена LME cash выше цены трехмесячного контракта; говорит о нехватке меди на складах биржи
- SMM – Shanghai Metals Market, китайское ценовое агентство по цветным металлам; оценивает премии, плату за переработку и запасы
- премия Yangshan – надбавка к цене LME cash за медь на таможенных складах Шанхая в порту Яншань (Yangshan) по распискам этих складов или за партии в пути по коносаменту: по ней видно, хватает ли импортного металла в Китае
- CME FedWatch – расчет биржи CME: вероятности решений ФРС, выведенные из цен фьючерсов на ставку
- CFTC – Комиссия по торговле товарными фьючерсами США; каждую пятницу публикует позиции участников на вторник
- чистая длинная позиция – разница между числом контрактов, купленных в расчете на рост цены и проданных в расчете на ее снижение
- открытые позиции – число всех незакрытых фьючерсных контрактов
- PMI – индекс деловой активности в промышленности; значение выше 50 означает рост
- COMEX – товарная биржа в Нью-Йорке (группа CME); медь на ней котируется в долларах за фунт, 1 т = 2 204,6 фунта
- п.п. – процентный пункт, которым измеряют разницу между двумя значениями в процентах
- SHFE – Шанхайская фьючерсная биржа; медь на ней котируется в юанях за тонну с НДС 13%
- ICSG – Международная исследовательская группа по меди, межправительственная организация; оценивает баланс спроса и предложения
- INE – Шанхайская международная энергетическая биржа; по ее контракту на медь торгуется металл на таможенных складах, без пошлин и НДС
- фиксация цены – заранее закрепленная цена будущих поставок (форвард, фьючерс): продавца она защищает от снижения цены, а покупателя от роста
- сухая тонна – тонна концентрата без влаги; в медном концентрате обычно 20–30% меди
- волатильность – размах колебаний цены: стандартное отклонение дневных изменений, приведенное к году
- складская расписка – у SHFE и LME это документ биржи на металл на ее складе, готовый к поставке по фьючерсам; у премии Yangshan это расписка таможенного склада в Шанхае на еще не растаможенную медь
- FOMC – комитет ФРС по операциям на открытом рынке, который принимает решения по ставке
Источники данных
- Медь LME: цена cash, цена трехмесячного контракта, запасы – LME (перепечатка Westmetall)
- Медь COMEX, индекс доллара, курс юаня – Sina
- Медь в Шанхае: SHFE и INE, запасы и складские расписки SHFE – Шанхайская фьючерсная биржа (SHFE) и INE
- Фьючерс COPPER: расчетная цена и открытые позиции – Мосбиржа
- Позиции управляющих фондов на COMEX – CFTC
- Премия Yangshan, надбавка в Шанхае, плата за переработку концентрата – SMM, Mysteel, Fastmarkets
- Нейтральные коридоры, вклад доллара – наша модель по этим рядам (история LME с 2010 года)
- Ожидаемые диапазоны, сценарии и идеи – наша оценка
Прогнозы банков и оценки баланса рынка
- Goldman Sachs: https://www.brecorder.com/news/40445090
- Goldman Sachs: https://finvaulta.com/research/goldman-sachs/copper-raising-our-price-forecast-on-us-china-competition-2026-10-19
- J.P. Morgan: https://www.jpmorgan.com/insights/global-research/commodities/aluminum-steel-copper-prices
- Citi: https://www.boursorama.com/bourse/actualites/citi-reaffirme-ses-previsions-concernant-le-cours-du-cuivre-a-15-000-dollars-la-tonne-pour-les-0-a-3-prochains-mois-6bc6882e875aa32174ccb23606dfd7fb
- Citi: https://mining.com.au/citi-says-lme-week-participants-cautious-on-metals-outlook/
- UBS: https://www.ubs.com/global/en/wealthmanagement/insights/chief-investment-office/house-view/2026/weekly-key-messages/_jcr_content/root/contentarea/mainpar/toplevelgrid_1825995/col_2/textimage_copy.1440422813.file/dGV4dD0vY29udGVudC9kYW0vYXNzZXRzL3dtL2dsb2JhbC9jaW8vaG91c2Utdmlldy9kb2N1bWVudC90aGUtZGVmaWNpdC1pcy1oZXJlLXRvLXN0YXkucGRm/the-deficit-is-here-to-stay.pdf
- Bank of America: https://www.latercera.com/pulso/noticia/bank-of-america-estima-que-el-cobre-superara-los-us-7-a-fines-de-2027-pero-reafirma-un-precio-mas-debil-para-el-litio/
- Bank of America: https://www.investing.com/news/commodities-news/bofa-raises-longterm-copper-forecast-to-12000-per-ton-93CH-4926786
- Morgan Stanley: https://www.kitco.com/news/off-the-wire/2026-09-08/copper-price-set-test-15000-investors-await-us-data-tariff-clarity
- Macquarie: https://www.mining.com/copper-price-forecasts-lifted-for-2026-but-tariff-collapse-still-on-the-table/
- Cochilco: https://www.cochilco.cl/web/cochilco-eleva-proyeccion-del-precio-del-cobre-a-us595-para-2027-2/
- Cochilco: https://www.cochilco.cl/web/cochilco-eleva-a-us-595-la-libra-su-proyeccion-para-el-precio-promedio-del-cobre-en-2026-2/
- ING: https://think.ing.com/uploads/pdf-forecasts/October_2026_INGF.pdf
- Fitch Ratings: https://www.interfax.ru/business/1118900
- Deutsche Bank: https://www.wsj.com/livecoverage/stock-market-today-dow-sp-500-nasdaq-09-28-2026/card/copper-could-jump-50-to-hit-10-a-pound-deutsche-bank-predicts-aoBUfd0hWZhcTDOZtA6D
- Всемирный банк: https://news.metal.com/newscontent/104186807-world-bank-forecasts-copper-prices-to-stay-near-record-highs-in-2027-amid-strong-demand
- CITIC Securities: https://www.21jingji.com/article/20261027/herald/202c1f87f03ff89fa06bb43c501ff048.html
- «Цифра брокер»: https://www.finmarket.ru/shares/analytics/6718642?nt=0
- «ВТБ Мои Инвестиции»: https://gold.1prime.ru/20260804/mikheev-1694105.html
- Reuters: https://es.marketscreener.com/noticias/analistas-revisan-al-alza-las-previsiones-para-el-precio-del-cobre-en-2027-ce785fdadb80f321
- Reuters: https://www.bitgetapp.com/news/detail/12560605535405
- ICSG: https://icsg.org/download/2026-10-14-press-release-icsg-copper-market-forecast-2026-2027/
- ICSG: https://icsg.org/download/2026-10-23-monthly-press-release/?wpdmdl=9415
События недели
- Чили: Cochilco повысила прогноз средней цены меди на 2026 и 2027 годы: https://www.cochilco.cl/web/cochilco-eleva-proyeccion-del-precio-del-cobre-a-us595-para-2027-2/
- Чили: Cochilco повысила прогноз средней цены меди на 2026 и 2027 годы: https://www.cochilco.cl/web/cochilco-eleva-a-us-595-la-libra-su-proyeccion-para-el-precio-promedio-del-cobre-en-2026-2/
- Reuters: опрос 25 аналитиков повысил медианную оценку LME cash на 2027 год до 14 012 долл./т: https://es.marketscreener.com/noticias/analistas-revisan-al-alza-las-previsiones-para-el-precio-del-cobre-en-2027-ce785fdadb80f321
- Reuters: опрос 25 аналитиков повысил медианную оценку LME cash на 2027 год до 14 012 долл./т: https://www.bitgetapp.com/news/detail/12560605535405
- Китай: SMM оценила октябрьский выпуск катодной меди в 1,0867 млн т и ожидает снижения в ноябре: https://news.metal.com/newscontent/104189853-chinas-copper-cathode-output-drops-in-october-raw-material-supply-tightens
- Китай: официальный PMI обрабатывающей промышленности в октябре снизился до 49,3: https://money.usnews.com/investing/news/articles/2026-10-30/chinas-factory-activity-seen-flat-in-october-reuters-poll
- Китай: официальный PMI обрабатывающей промышленности в октябре снизился до 49,3: https://www.stats.gov.cn/sj/zxfbhjd/202610/t20261031_1965719.html
- Чили: блокада Ministro Hales продолжалась около шести часов; профсоюз предупредил о возможном распространении протестов: https://www.northernminer.com/news/codelco-copper-mine-blockade-adds-to-supply-concerns/1003896154/
- Казахстан: опубликована методика расчета и установления платы за переработку медного концентрата: http://insecure.zan.kz/rus/docs/V2600040253/info
- Казахстан: опубликована методика расчета и установления платы за переработку медного концентрата: https://adilet.zan.kz/rus/docs/V2600040253
- Чили: Codelco уволила восемь сотрудников после новых признаков двойного учета меди: https://www.bloomberglinea.com/latinoamerica/chile/codelco-despide-a-ocho-ejecutivos-y-empleados-por-nuevas-irregularidades-en-sus-cifras-de-produccion/
Источники мнений и заявлений
- Чили: Cochilco объяснила пересмотр ценового прогноза ограниченной реакцией добычи: https://www.cochilco.cl/web/cochilco-eleva-proyeccion-del-precio-del-cobre-a-us595-para-2027-2/
- Reuters: Карстен Менке указал на расхождение ожиданий спроса и физического рынка: https://es.marketscreener.com/noticias/analistas-revisan-al-alza-las-previsiones-para-el-precio-del-cobre-en-2027-ce785fdadb80f321
- США: Альберто Мусалем заявил о необходимости скорого ужесточения политики: https://www.cnbc.com/2026/10/30/musalem-fed-monetary-policy-tightening.html
- Китай: CITIC Securities ожидает диапазон LME-меди 14 000–15 000 долл./т в IV квартале: https://www.21jingji.com/article/20261027/herald/202c1f87f03ff89fa06bb43c501ff048.html
- Россия: Kept ожидает среднегодовое снижение цены меди до 2030 года: https://www.kommersant.ru/doc/9063166
- Китай: Mysteel сообщил об отрицательном спотовом TC и сдержанном спросе заводов на концентрат: https://www.mysteel.net/analysis/5146173-weekly-copper-concentrate-tc-decline-slows-amid-subdued-smelter-demand
- США: GEM Mining Consulting оценила долю COMEX в видимых запасах трех бирж в 69%: https://www.mining.com/us-copper-stockpiles-conceal-growing-global-supply-crunch/
- Чили: Федерация медников предупредила о возможном распространении протестов после блокады Ministro Hales: https://www.northernminer.com/news/codelco-copper-mine-blockade-adds-to-supply-concerns/1003896154/
Важная информация
Обзор подготовлен на основе открытых источников и собственных расчетов и носит исключительно информационно-аналитический характер. Он не является индивидуальной инвестиционной рекомендацией, предложением или приглашением купить или продать какой-либо актив: изложенные взгляды и рекомендации не учитывают инвестиционный профиль, цели и финансовое положение конкретного читателя, и упомянутые инструменты могут ему не подходить. Прогнозы и коридоры цены – наши оценки, а не обещание результата; прошлая доходность не гарантирует будущей. Операции с медью и производными инструментами сопряжены с риском потерь, в том числе сверх вложенных средств при торговле с плечом. Решения о сделках читатель принимает самостоятельно.Подготовлено экспертами Металитика по открытым источникам. Не является инвестиционной рекомендацией.