Рынок нефти и СПГ: недельный обзор за 26–30 октября 2026
За неделю цена декабрьского Brent выросла на 0,8%, нефти SC в Шанхае на 1,7%, цена СПГ в Азии на 4,6%.
Полная версия (PDF)Главное
- Неделя. За неделю цена декабрьского Brent выросла на 0,8%, нефти SC в Шанхае на 1,7%, цена СПГ в Азии на 4,6%. Цена газа в Европе поднялась на 10,4%; Reuters 28.10 связал возвращение покупателей нефти с боевыми действиями в Йемене и сообщением об атаке в Саудовской Аравии.
- Залив и ОПЕК+. По сообщению Reuters от 30.10, TankerTrackers оценил морской экспорт Саудовской Аравии за первые 29 дней октября в 7,9 млн барр./сут. В сентябре оценка TankerTrackers составляла 5,8 млн барр./сут., тогда как Kpler оценил октябрьский экспорт в 5,72 млн против сентябрьских 6,70 млн барр./сут.; оценки доступности нефти разошлись. ОПЕК+ 01.11 сохранил цель декабрьской добычи, как предполагал Reuters 27.10; планового увеличения предложения не произошло.
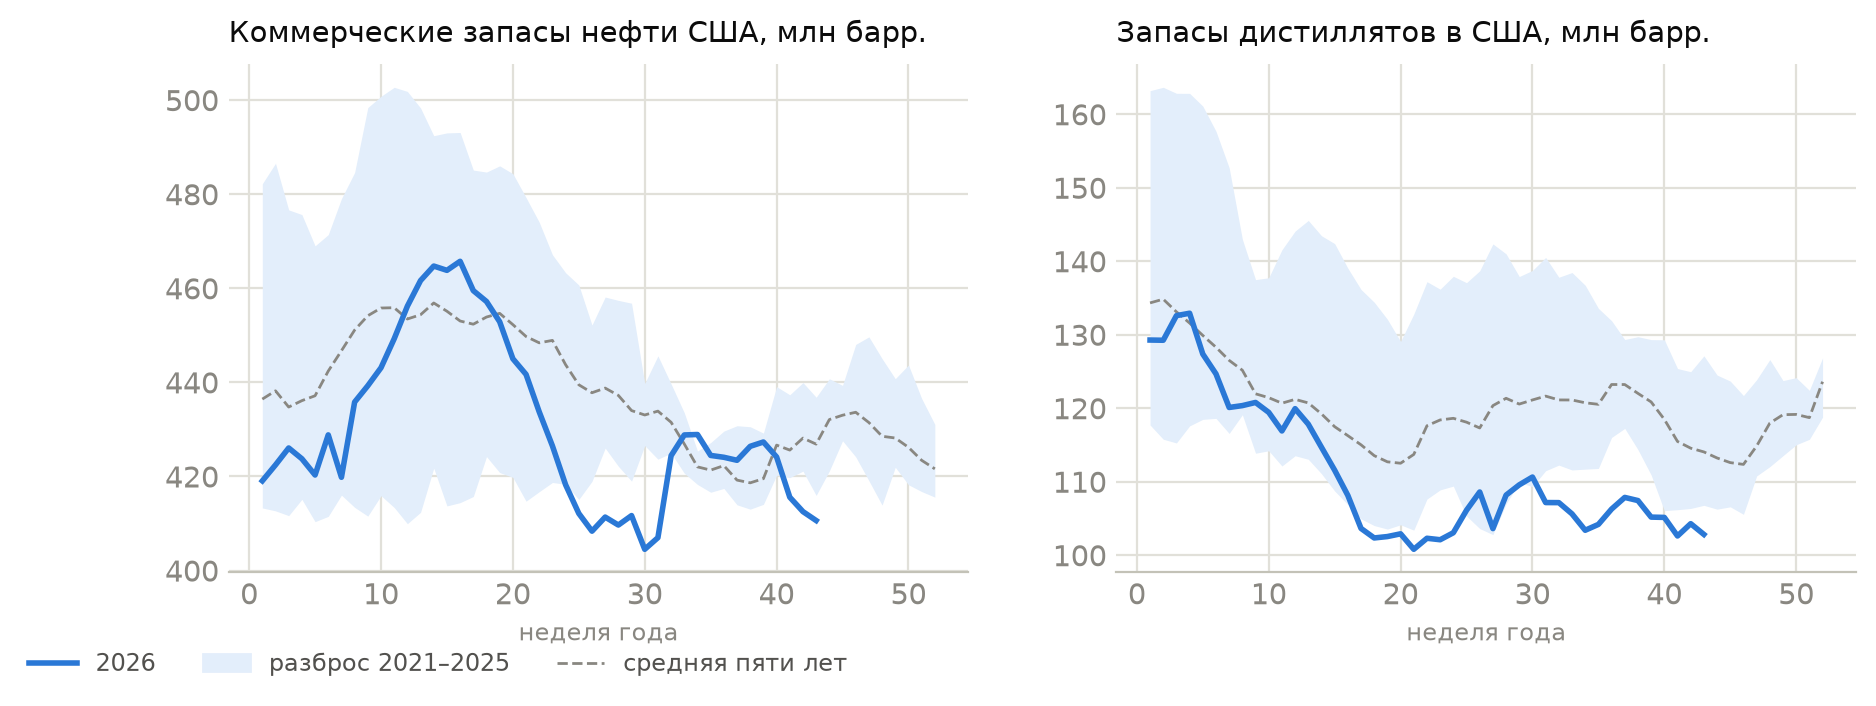
- Запасы и баланс. Перед отчетом EIA от 28.10 опрошенные Reuters аналитики ожидали небольшого увеличения коммерческих запасов нефти США, однако они сократились на 1,9 млн барр. Запасы оказались на 16,0 млн барр. ниже средней пяти лет; увеличение запасов бензина на 3,9 млн барр. говорит о менее напряженном снабжении этим топливом. В октябрьском докладе EIA снизило прогноз мирового спроса на текущий год со 102,6 до 102,4 млн барр./сут. и ожидало сокращения мировых запасов в четвертом квартале на 0,7 млн барр./сут.
- Спрос Азии. Kpler 30.10 оценил октябрьский импорт нефти Индией в рекордные 5,4 млн барр./сут. Sinopec 30.10 ожидала, что совокупные расходы на премии при закупке нефти, фрахт и страхование в четвертом квартале составят не менее 15 долл./барр. В третьем квартале эти расходы составляли около 4,29 долл./барр.; их увеличение затрудняет переработку.
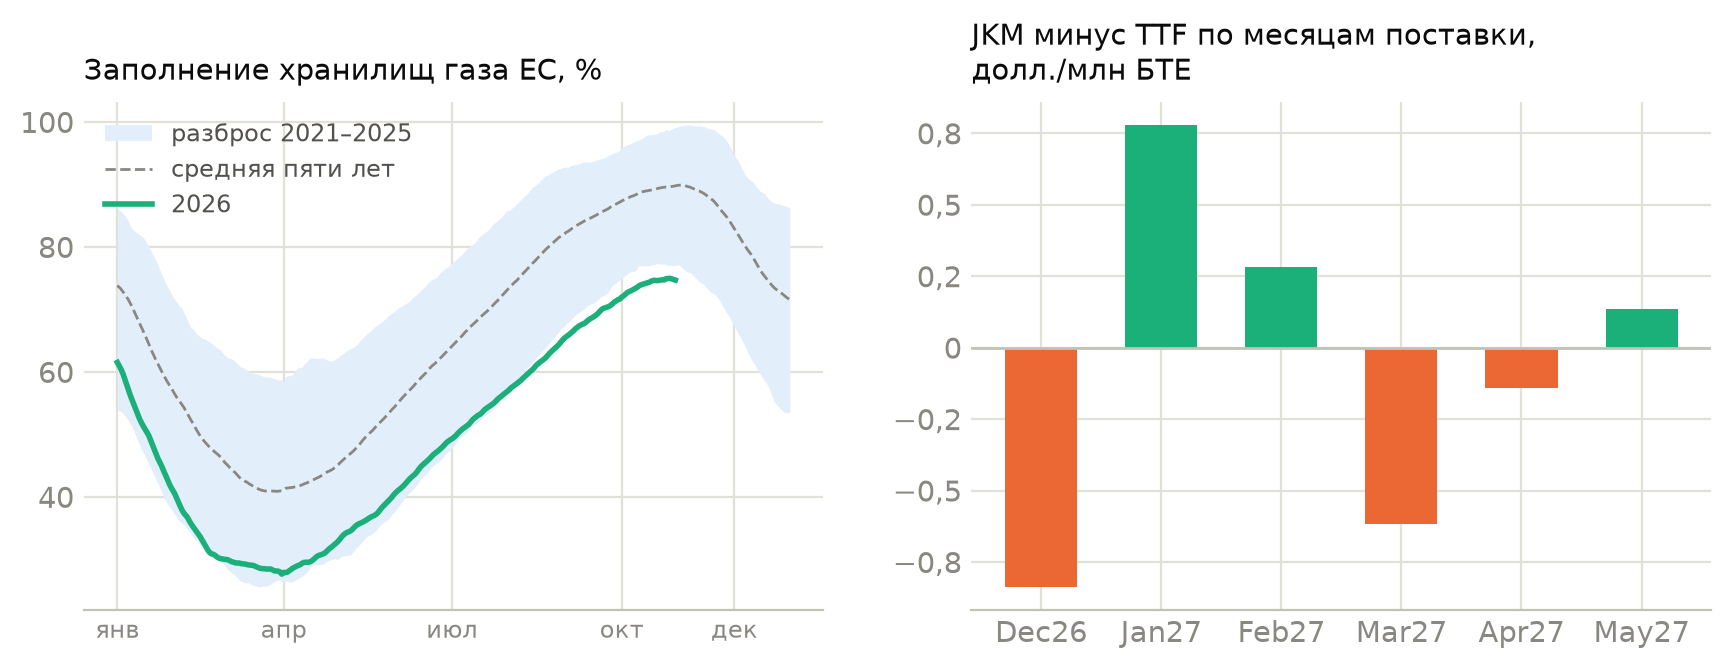
- Газ и СПГ. QatarEnergy 27.10 перенесла окончание ограничений поставок Edison с начала на конец декабря, увеличив потребность в замещающих поставках. ACER 27.10 предупредило о конкуренции Европы и Азии за СПГ; по GIE на 30.10 заполнение хранилищ ЕС отставало от средней пяти лет на 15,1 п. п. Потребление газа в ЕС, по ACER, примерно на 20% ниже уровня 2022 года.
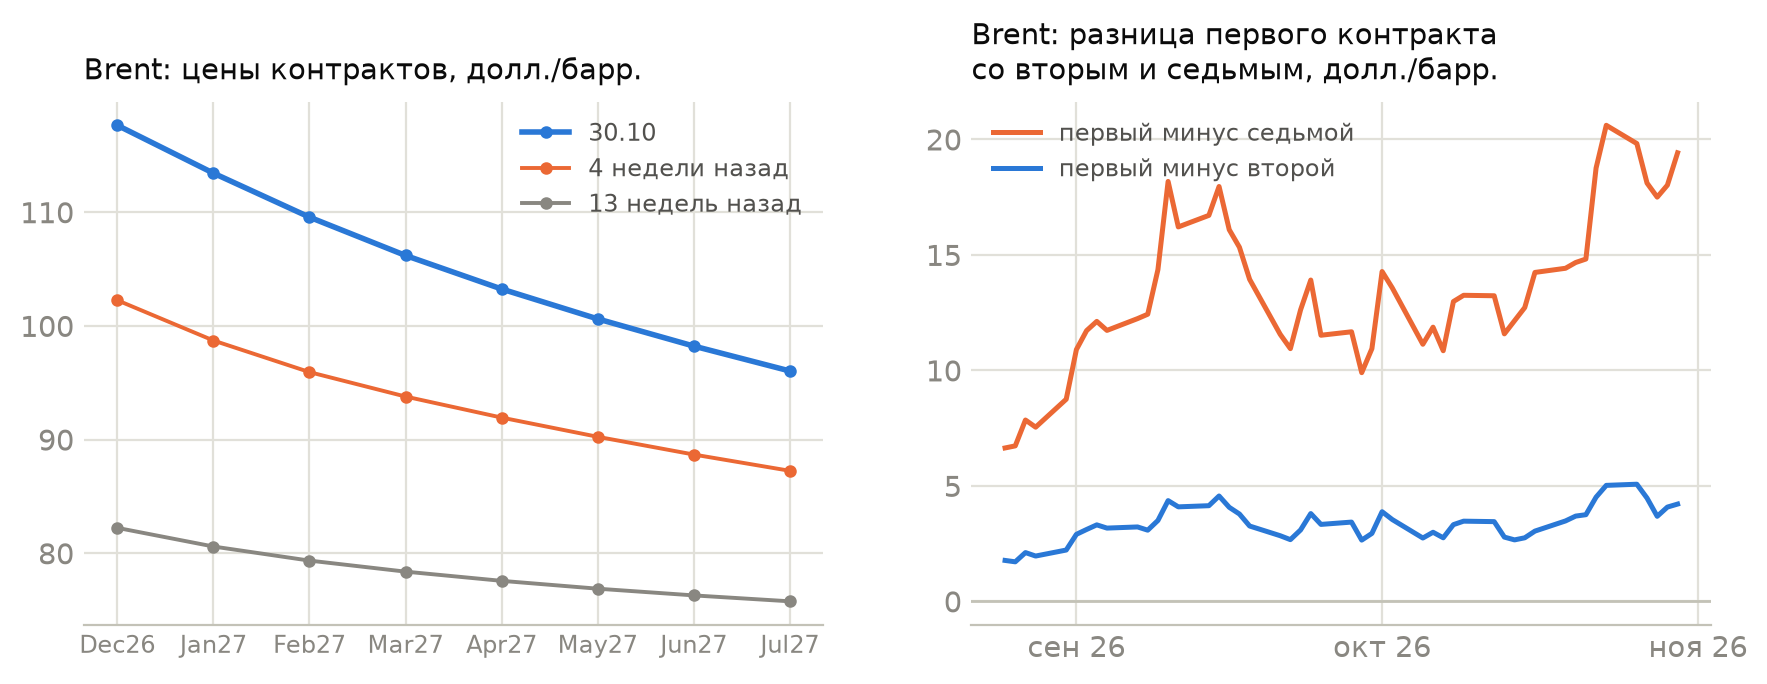
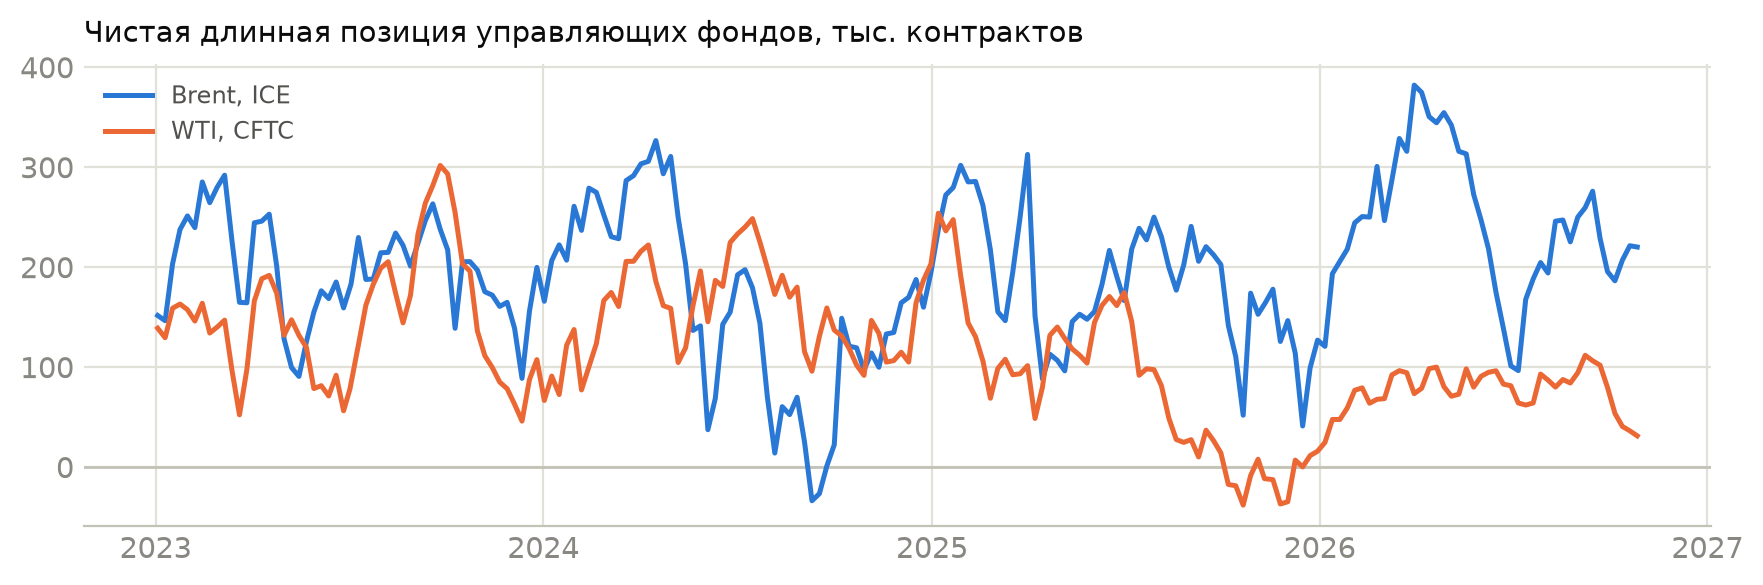
- Фонды и кривая. Управляющие фонды к 27.10 уменьшили чистую длинную позицию в Brent на 1 275 контрактов, в нефти США на 5 059 контрактов. Ближайший контракт Brent 30.10 был дороже второго на 4,21 долл./барр. против 5,02 долл./барр. неделей ранее: доплата за ближнюю поставку сократилась.
- Банки и аналитики. UBS 28.10 повысил прогноз цены Brent на конец года со 100 до 110 долл./барр. ANZ 30.10 поднял аналогичную оценку с 95 до 105 долл./барр.; оба банка связывают более высокие цены с уязвимостью снабжения. Нижнюю оценку на конец года среди приведенных банков давал J.P. Morgan: его прогноз от 16.07 составлял 78 долл./барр.
- Что впереди. Согласно прогнозу аналитиков LBBW от 01.11, промышленный индекс Китая, который опубликуют 02.11, составит 52,0. Если результат выше, опасения за спрос ослабнут; если ниже, усилятся. EIA 04.11 покажет, продолжается ли сокращение запасов США.
Наш прогноз и идеи читайте в разделах «Прогноз: коридоры и сценарии» и «Идеи и ориентиры».
Карта факторов
Влияние оценено на месяц.
| Фактор | Сейчас | За неделю | Влияние на цену | Сила влияния |
|---|---|---|---|---|
| Залив и Ормуз | Саудовский экспорт 5,72 млн барр./сут. по Kpler; 7,9 млн по TankerTrackers (30.10) | Новые атаки; 277 транзитов против 241 (UKMTO, 30.10) | ▲ поддерживает | сильная |
| ОПЕК+ и добыча | Цель на декабрь 31,010 млн барр./сут. (ОПЕК+, 01.11); цена Arab Light для Азии на 5,00 долл./барр. ниже Oman/Dubai (Saudi Aramco, 05.10) | План сохранен; увеличение не объявлено | нейтрально | умеренная |
| Запасы нефти и кривая | Нефть США на 16,0 млн барр. ниже средней пяти лет (EIA, 23.10); бэквордация Brent 4,21 долл./барр. (30.10) | Запасы -1,9 млн барр. (EIA); DOE распределило более 40 млн барр. из резерва (29.10) | ▲ поддерживает | умеренная |
| Спрос Азии и переработка | Переработка Sinopec за январь–сентябрь -10,2% к прошлому году (29.10) | Kpler ждет импорт Индии 5,4 млн барр./сут. в октябре (30.10); Sinopec ждет роста затрат | ▼ сдерживает | умеренная |
| Позиции фондов | Brent около среднего; WTI близко к минимуму (27.10) | Чистая позиция Brent -1 275, WTI -5 059 контрактов | ▼ сдерживает | слабая |
| Доллар и ставка ФРС | Индекс доллара 101,97 (30.10); ставка сохранена (28.10) | Доллар укрепился на 0,2% | ▼ сдерживает | слабая |
| Хранилища газа ЕС | 74,7%; на 15,1 п. п. ниже средней пяти лет (GIE, 30.10) | Заполнение почти не изменилось; начался чистый отбор | ▲ поддерживает | сильная |
| СПГ: поставки и спрос Азии | QatarEnergy продлила ограничения Edison до декабря (27.10) | Cheniere отгрузила 188 партий за третий квартал; ICIS оценил сокращение потенциального спроса Китая до 15 млн т в год (30.10) | ▲ поддерживает | умеренная |
| Экспорт из России и фрахт | Морской экспорт 3,55 млн барр./сут. за четыре недели по 25.10 (Bloomberg) | Фрахт в Индию около 30 долл./барр. и выше (Reuters, 30.10) | ▲ поддерживает | слабая |
Для нефти низкие запасы и риск перевозок уравновешиваются дороговизной сырья для переработчиков и поставками из резервов. DOE 29.10 распределило более 40 млн барр. при стратегическом резерве США 282,6 млн барр. на 23.10; на месяц явного перевеса нет. У газа небольшой запас перед зимой и ограниченные катарские поставки значимее сокращения китайских закупок, поэтому риски смещены вверх. На квартал нефтяной баланс также остается неопределенным, а для газа главным остается зимний отбор.
Прогноз: коридоры и сценарии
Ожидаем цену нефти без явного смещения рисков, а у газа риски смещены вверх. На каждом сроке прогнозируем цену контракта, который будет ближайшим на следующий торговый день после окончания срока; для нефти SC в Шанхае используем основной контракт. На месяц прогноз Brent дан по январскому контракту с ценой 113,43 долл./барр., на квартал по апрельскому с ценой 103,24 долл./барр. на 30.10.
| Рынок | Цена на 30.10.2026 | Неделя (до 06.11) | Месяц (до 27.11) | Квартал (до 29.01) |
|---|---|---|---|---|
| Brent (ICE) | 113,43, январский | 107,5–119,5 без смещения | 101,5–125,5 без смещения | 85,5–121,0 без смещения |
| Что изменит взгляд: закрытие недели: январский контракт ниже 107 или выше 120 для недели, ниже 98,5 или выше 131 для месяца; апрельский ниже 75 или выше 142 для квартала | ||||
| Нефть SC, Шанхай (INE) | 109,32, декабрьский | 103,0–115,5 без смещения | 97,0–120,5, январский; без смещения | 86,5–124,0, мартовский; без смещения |
| Что изменит взгляд: закрытие недели: декабрьский контракт ниже 103 или выше 116,5; январский ниже 96,5 или выше 122,5; мартовский ниже 75,5 или выше 146,5 | ||||
| СПГ JKM (ICE) | 33,15, декабрьский | 31,25–36,00 риски вверх | 32,00–41,75, январский; риски вверх | 26,50–43,50, мартовский; риски вверх |
| Что изменит взгляд: закрытие недели: декабрьский контракт ниже 30,75; январский ниже 29,75; мартовский ниже 24,00 | ||||
| Газ TTF (ICE) | 33,99, декабрьский | 32,00–37,00 риски вверх | 31,25–41,25, январский; риски вверх | 26,75–43,25, мартовский; риски вверх |
| Что изменит взгляд: закрытие недели: декабрьский контракт ниже 31,50; январский ниже 29,00; мартовский ниже 24,75 | ||||
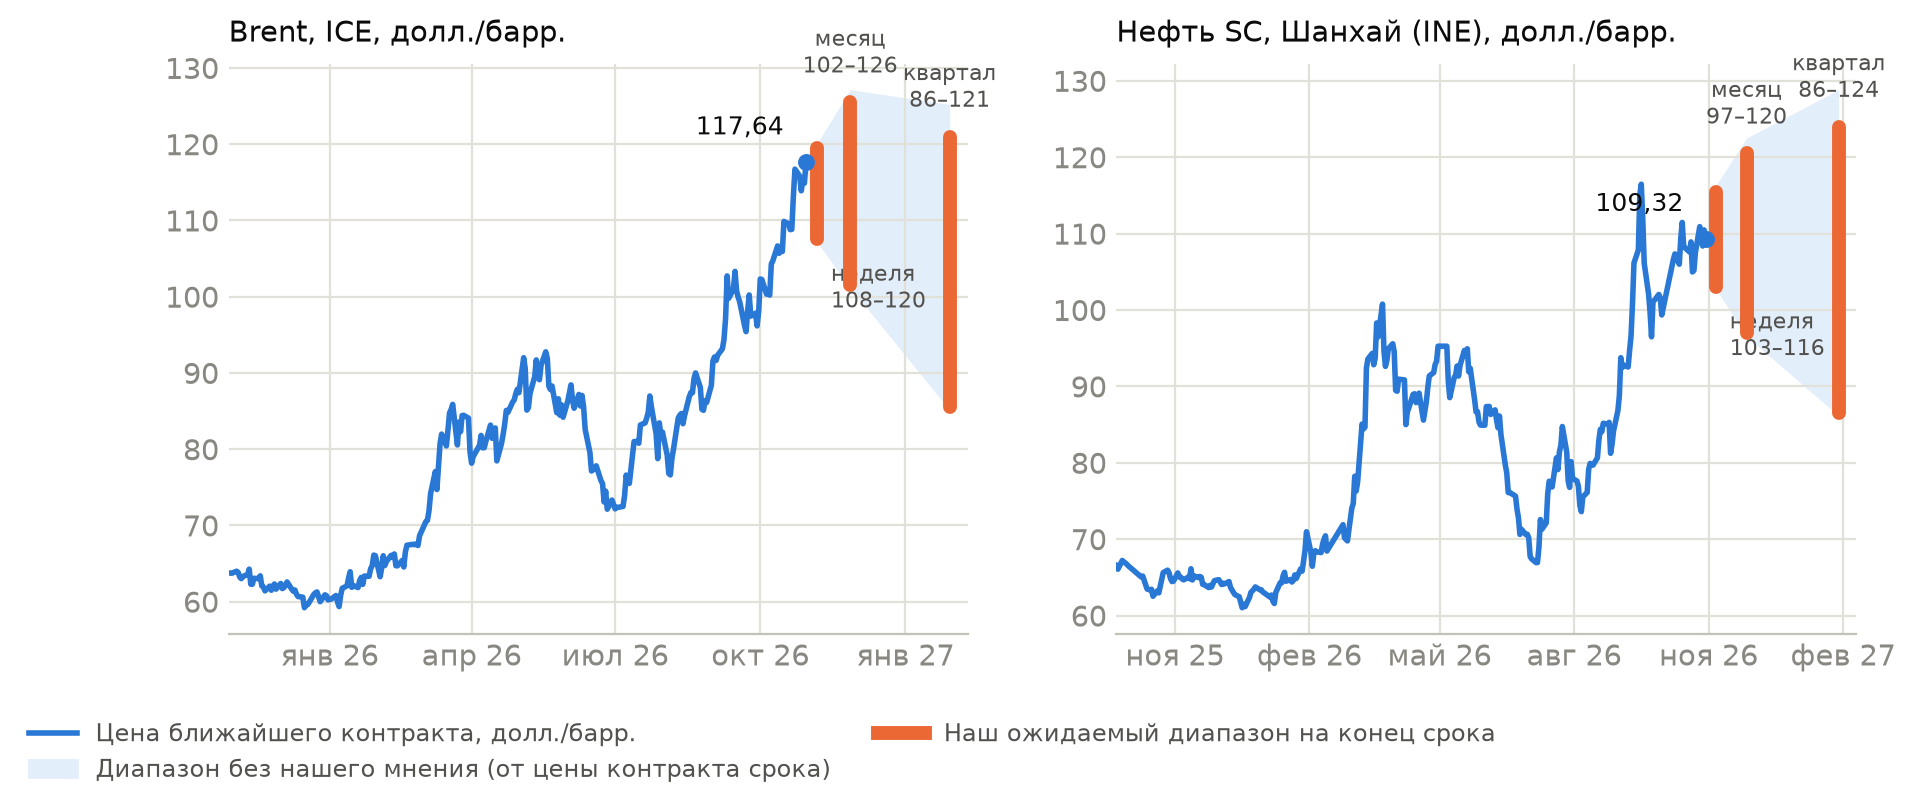
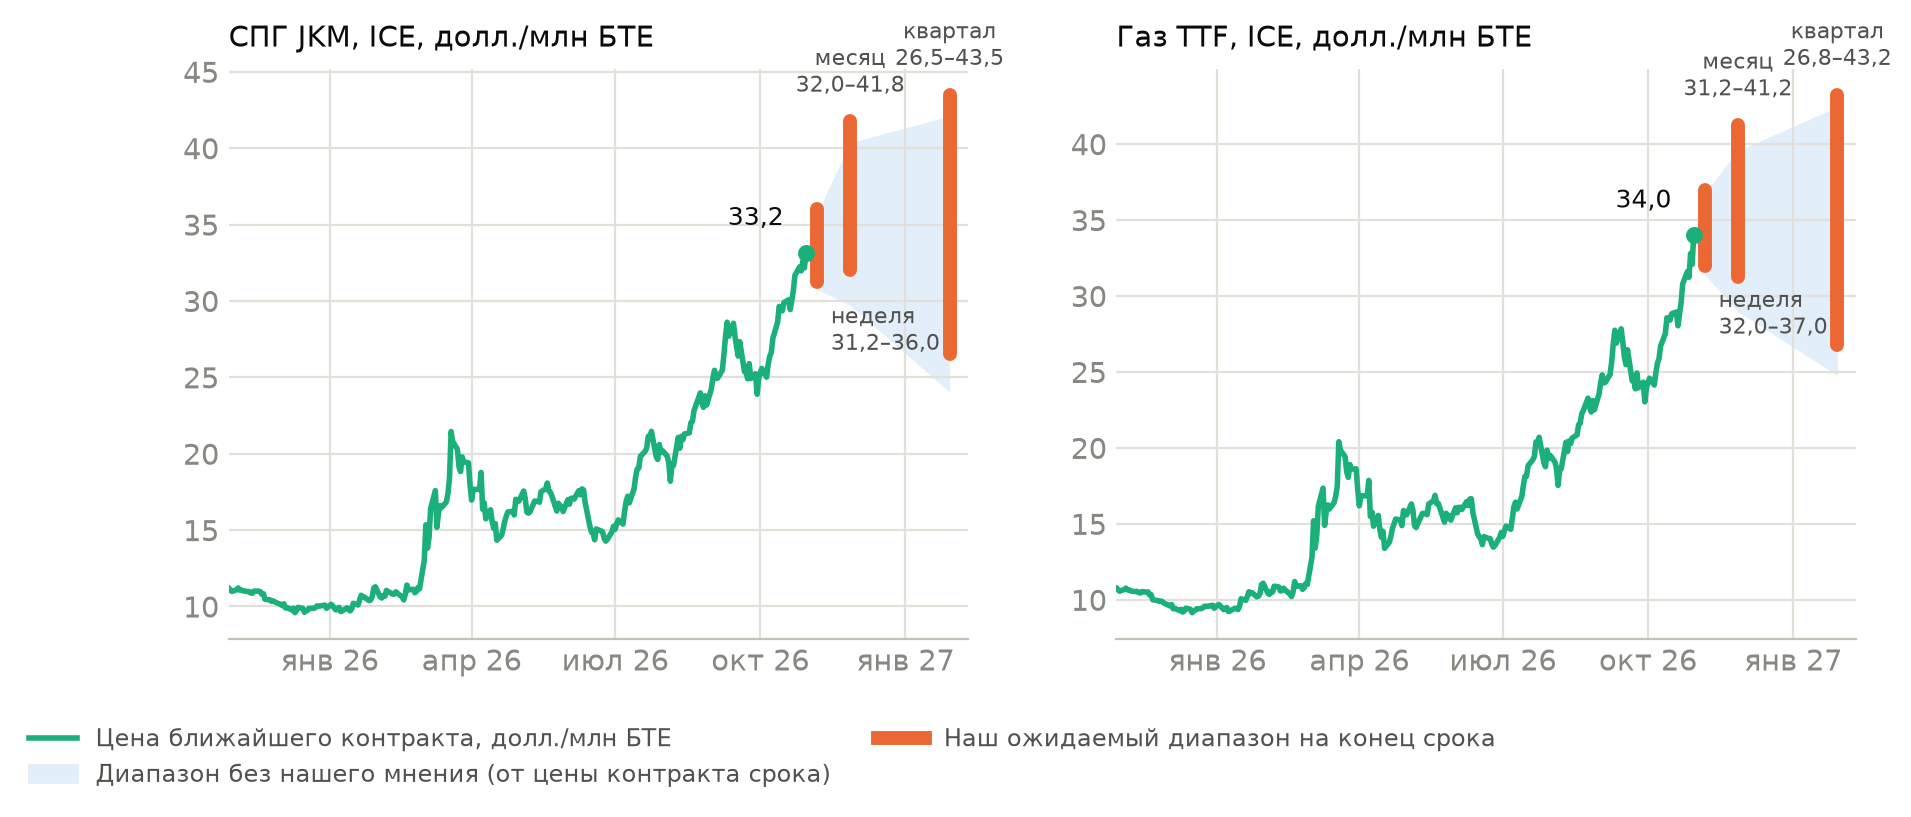
Цены нефти приведены в долл./барр., газа и СПГ в долл./млн БТЕ. Квартальный срок заканчивается 29.01.2027; остальные сроки относятся к ноябрю 2026 года.
Шанхай следует за мировой ценой нефти, однако расходы Sinopec на доставку и закупку сырья ограничивают спрос переработчиков; укрепление юаня на 0,2% за неделю несколько облегчает долларовые закупки. Бэквордация Brent на 30.10 составляет 4,21 долл./барр. между декабрьским и январским контрактами; январская цена уже служит ориентиром прогноза.
На месяц ожидаем цену январского Brent в диапазоне 101,5–125,5 долл./барр. без явного смещения рисков. Коммерческие запасы США на 16,0 млн барр. ниже средней пяти лет, однако поставки из резервов, распределенные DOE 29.10, облегчают снабжение. На квартал также нет перевеса: дорогая доставка и слабая переработка Sinopec ограничивают спрос, но атаки на суда продолжаются, а ОПЕК+ 01.11 не увеличил декабрьскую цель. Уверенность низкая из-за противоположных оценок саудовского экспорта.
По газу ожидаем цену январского TTF в диапазоне 31,25–41,25 долл./млн БТЕ с рисками вверх. Отставание заполнения хранилищ ЕС на 15,1 п. п. и продление катарских ограничений до декабря увеличивают потребность в замещающих партиях. На квартал эти обстоятельства сохраняют значение для обоих газовых рынков. По оценке ICIS от 30.10, высокие цены исключают до 15 млн т в год потенциального спроса Китая на спотовый СПГ. Cheniere увеличила отгрузки в третьем квартале до 188 партий против 163 годом ранее. На неделю и квартал уверенность низкая из-за зависимости от погоды и состояния перевозок.
Нейтральная оценка нефти на неделю и месяц совпадает с ежедневными обзорами 30.10: новые атаки сочетаются с продолжающимися перевозками. UBS 28.10 повысил прогноз цены Brent на конец года до 110 долл./барр. ANZ 30.10 повысил прогноз на тот же срок до 105 долл./барр. Опрос Reuters от 30.10 дал прогноз среднегодовой цены 92,88 долл./барр. на 2026 год.
Нефть. Вероятности одинаковы для месяца и квартала; цены относятся к январскому и апрельскому контрактам Brent соответственно.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала |
|---|---|---|---|---|
| Базовый: перевозки продолжаются при риске атак | 60% | Декабрьская цель ОПЕК+ остается 31,010 млн барр./сут.; выпуск резервов облегчает снабжение | 101,5–125,5 | 85,5–121,0 |
| Что подтвердит сценарий: запасы США колеблются около 410,6 млн барр., новые атаки не останавливают вывоз | ||||
| Перебои в Заливе усиливаются | 20% | Экспорт Саудовской Аравии по Kpler опускается ниже октябрьских 5,72 млн барр./сут. | 125,5–137,0 | 121,0–142,0 |
| Что подтвердит сценарий: запасы США ниже 410,6 млн барр., доплата за ближний Brent превышает 5,02 долл./барр. | ||||
| Доставка становится устойчивее | 20% | Саудовский экспорт по Kpler возвращается выше сентябрьских 6,70 млн барр./сут. | 94,0–101,5 | 75,0–85,5 |
| Что подтвердит сценарий: запасы США восстанавливаются к средней пяти лет 426,7 млн барр., бэквордация уменьшается | ||||
Газ и СПГ. Вероятности также одинаковы для обоих сроков; цены относятся к январскому и мартовскому контрактам TTF, в долл./млн БТЕ.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала |
|---|---|---|---|---|
| Базовый: зима начинается с небольшим запасом газа | 55% | Хранилища ЕС остаются ниже прошлогодних 82,8%, катарские ограничения действуют до декабря | 31,25–41,25 | 26,75–43,25 |
| Что подтвердит сценарий: отбор газа продолжается после чистого отбора 1 020 ГВт·ч за 30.10, американские поставки замещают часть потерь | ||||
| Холод и новые перебои усиливают нехватку | 30% | Суточный отбор в ЕС устойчиво превышает 1 020 ГВт·ч, ограничения поставок сохраняются после декабря | 41,25–43,75 | 43,25–50,50 |
| Что подтвердит сценарий: заполнение ЕС опускается ниже 74,7%, Европа продолжает платить больше Азии за декабрьские партии | ||||
| Мягкая погода ослабляет конкуренцию | 15% | Хранилища ЕС возвращаются к чистой закачке, QatarEnergy возобновляет поставки по затронутым контрактам | 26,25–31,25 | 20,75–26,75 |
| Что подтвердит сценарий: заполнение ЕС восстанавливается выше 74,7%, потребность Азии в замещающих партиях уменьшается | ||||
Идеи и ориентиры
Инвесторам во фьючерсы
- Предпочтительнее подождать с покупкой январского контракта TTF на месяц (до 27.11). Почему: риски смещены вверх из-за заполнения хранилищ ЕС лишь на 74,7% на 30.10, однако дорогой газ сокращает закупки Китая, а американские поставки увеличиваются. Идея появится: если чистый суточный отбор газа в ЕС устойчиво превысит 1 020 ГВт·ч, а ограничения QatarEnergy сохранятся. Что изменит взгляд: цена январского контракта TTF ниже 29,00 долл./млн БТЕ на закрытии недели.
Трейдерам
- Предпочтительнее подождать с покупкой январского контракта Brent на неделю (до 06.11). Почему: при текущей цене покупка не дает значительного преимущества, поскольку явного смещения рисков нет; EIA 28.10 сообщил о сокращении запасов нефти на 1,9 млн барр., но запасы бензина увеличились на 3,9 млн барр. Идея появится: при цене январского контракта около 107,5 долл./барр., если отчет EIA 04.11 покажет запасы нефти ниже 410,6 млн барр. и новых признаков восстановления вывоза не появится. Что изменит взгляд: цена январского контракта Brent ниже 107 или выше 120 долл./барр. на закрытии недели.
Биржевым аналитикам
Что проверить на неделе:
- 02.11: промышленный индекс Китая. Значение выше прогноза аналитиков 52,0 ослабит довод о слабом спросе; результат ниже него усилит осторожную оценку нефтяного рынка.
- 04.11: запасы EIA. Если запасы опустятся ниже 410,6 млн барр. при одновременном сокращении запасов топлива, дефицит будет сильнее влиять на прогноз цены Brent на месяц.
- 06.11: позиции ICE и CFTC на 03.11. Позиции ниже 220 069 контрактов в Brent и 31 128 в WTI будут говорить о снижении спроса фондов на фьючерсы.
- 06.11: закрытие торгов Brent и TTF. Цена январского Brent ниже 107 или выше 120 долл./барр. изменит недельную оценку. Цена январского TTF ниже 29,00 долл./млн БТЕ отменит смещение рисков вверх на месяц.
Сводная таблица идей. «Потенциал к риску» показывает, во сколько раз расстояние от середины зоны интереса до ориентира больше расстояния до уровня, при котором идея перестает действовать. Уровни указаны в ценах контракта, на который рассчитана идея (он назван в тексте идеи): у нефти – долл./барр., у газа и СПГ – долл./млн БТЕ.
| Для кого | Идея | Зона интереса | Ориентир | Идея перестает действовать | Срок | Потенциал к риску, раз |
|---|---|---|---|---|---|---|
| Инвесторам | предпочтительнее подождать (газ TTF) | – | – | – | месяц | – |
| Трейдерам | предпочтительнее подождать (Brent) | – | – | – | неделя | – |
Итоги недели: цены и причины
По ICE за неделю цена декабрьского Brent выросла на 0,8%, до 117,64 долл./барр. Цена декабрьской нефти SC на INE поднялась на 1,7%, до 109,32 долл./барр. Цены декабрьских JKM и TTF увеличились на 4,6% и 10,4% соответственно. После снижения в начале недели цена Brent 28.10 прибавила 1,26% на фоне сообщения об атаке в Саудовской Аравии и неожиданного сокращения запасов США. Распределение резервов DOE 29.10 сопровождалось умеренным снижением цены Brent на 0,38%. Продление QatarEnergy ограничений поставок 27–28.10 увеличило потребность покупателей в замещающих партиях СПГ перед зимой; цена декабрьского TTF 28.10 выросла на 5,00%.
Цена и колебания
Цена январского Brent после минимума 97,45 долл./барр. 07.10 поднялась на 16,4% и оказалась на максимуме последних двадцати торговых дней. За четыре недели этот контракт подорожал на 14,9%, за тринадцать на 40,7%, с начала года на 88,3%; дорогая доставка и нехватка запасов удерживают стоимость ближних поставок. Цена декабрьской нефти SC на 30.10 была на 1,9% ниже максимума 14.10. Цены декабрьских JKM и TTF за четыре недели поднялись на 29,6% и 38,2% соответственно; на 30.10 оба контракта достигли максимумов за двадцать торговых дней. Фактические дневные колебания цены январского Brent за шестьдесят дней составляют 1,82% против 3,12% для годовой истории Brent; ожидаемая волатильность OVX к концу недели составляет 58,5% годовых.
Позиции фондов и структура рынка
На 27.10 чистая длинная позиция управляющих фондов в Brent находилась около среднего значения с 2011 года по данным ICE. По данным CFTC, позиция в WTI была близка к минимуму с 2010 года; общего избытка длинных позиций нет.
| Рынок, отчет на 27.10 | Чистая длинная позиция, контрактов | За отчет | За четыре отчета | Длинные | Короткие |
|---|---|---|---|---|---|
| Brent, ICE | 220 069 | -1 275 | +24 606 | 323 688 | 103 619 |
| WTI, CFTC | 31 128 | -5 059 | -48 464 | 157 433 | 126 305 |
Бэквордация между первым и вторым контрактами Brent к 30.10 сократилась с 5,02 до 4,21 долл./барр. Разница первого и седьмого контрактов к 30.10 уменьшилась с 20,61 до 19,42 долл./барр., сохранив значительную доплату за нефть с ближней поставкой. После истечения декабрьского Brent 30.10 ближайшим становится январский; при неизменных ценах смена контракта уменьшает котировку ближайшего фьючерса на 4,21 долл./барр. На 30.10 цена январского JKM составляла 34,63 долл./млн БТЕ против апрельских 27,37 долл./млн БТЕ, поэтому зимние поставки ценятся заметно дороже весенних. У TTF на 30.10 январская цена составляла 33,85 долл./млн БТЕ против апрельских 27,51 долл./млн БТЕ, что также отражает дороговизну зимнего снабжения.
Запасы и баланс нефти
Сокращение запасов США усиливает последствия перебоев поставок: по EIA за неделю по 23.10 коммерческие запасы нефти составили 410,6 млн барр., на 16,0 млн барр. ниже средней пяти лет. Запасы в Кушинге на 23.10 при этом составляли 27,0 млн барр., на 2,3 млн барр. выше средней пяти лет.
| Показатель EIA, неделя по 23.10 | Значение | За неделю | К средней пяти лет |
|---|---|---|---|
| Запасы бензина, млн барр. | 209,2 | +3,9 | -4,6 |
| Запасы дистиллятов, млн барр. | 102,8 | -1,5 | -10,9 |
| Загрузка НПЗ, % | 92,8 | -0,6 п. п. | +5,7 п. п. |
| Добыча нефти, млн барр./сут. | 13,99 | +0,72 | +1,26 |
| Экспорт нефти, млн барр./сут. | 4,85 | +1,41 | +0,58 |
Октябрьские оценки агентств предполагают более слабый спрос, однако EIA 06.10 все еще ожидало сокращения мировых запасов в четвертом квартале на 0,7 млн барр./сут. На месяц и квартал устойчивого избытка пока не видно: опубликованный 30.10 сентябрьский импорт Индии вырос на 4,1% по сравнению с тем же месяцем прошлого года. При этом Sinopec сократила переработку за девять месяцев на 10,2%.
| Автор, дата доклада | Показатель | Прежняя оценка | Последняя оценка |
|---|---|---|---|
| ОПЕК, 13.10 | Прирост мирового спроса в 2026 году, млн барр./сут. | +0,38 | +0,18 |
| МЭА, 14.10 | Сокращение мирового спроса в 2026 году, млн барр./сут. | 2,5 | 2,6 |
| EIA, 06.10 | Уровень мирового спроса в 2026 году, млн барр./сут. | 102,6 | 102,4 |
Экспорт из России и фрахт. По сообщению Bloomberg, морской экспорт за четыре недели по 25.10 уменьшился до 3,55 млн барр./сут. с 3,58 млн барр./сут.; недельные отгрузки из Приморска восстановились после перерыва. Reuters 30.10 оценил перевозку на Aframax из Балтики на запад Индии примерно в 23 млн долл. за рейс. Baltic Exchange в тот же день сообщил, что индекс ставки перевозки на VLCC из Персидского залива в Китай вырос за неделю на 48 пунктов, до 1 262,5 пункта Worldscale.
Газ и СПГ
Европа входит в зиму с небольшим запасом: по GIE на 30.10 хранилища ЕС заполнены на 74,7% против прошлогодних 82,8%. Отставание от средней пяти лет на 30.10 достигло 15,1 п. п., а чистый суточный отбор составил 1 020 ГВт·ч. Декабрьская цена JKM на 30.10 была ниже цены TTF на 0,84 долл./млн БТЕ, поэтому Европа предлагала более высокую цену за партии этого месяца. По оценкам ICIS от 30.10, годовой импорт СПГ Японией составит 62 млн т, Китаем 61 млн т; высокие цены уменьшают азиатский спрос, тогда как ограничения QatarEnergy для Edison продлены до декабря. Разница цен TTF и Henry Hub на 30.10 достигла 31,09 долл./млн БТЕ и сохраняет привлекательность экспорта из США; квартальные поставки Cheniere увеличились на 17% по сравнению с тем же кварталом прошлого года. В мягкую зиму замещение поставок и меньший спрос облегчат снабжение, но при заполнении ЕС на 74,7% на 30.10 холод усиливает риск нехватки и повышает ценность доступных партий для обоих регионов.
Мнения и заявления
- Айхан Кесе, заместитель главного экономиста Всемирного банка, 28.10: банк повысил прогноз средней цены Brent на 2026 год с 86 до 91 долл./барр.; «Товарные рынки одновременно подвергаются нескольким крупным шокам». Что это значит: банк ожидает более дорогую нефть при сохранении ограничений снабжения. Наш взгляд: согласны с оценкой уязвимости предложения, но на месяц явного перевеса факторов нет.
- Джованни Стауново, стратег UBS, 28.10: банк повысил прогноз цены Brent на конец года до 110 долл./барр.; «Ближневосточные потоки, хотя и улучшаются, еще не полностью нормализовались». Что это значит: UBS ждет сохранения дороговизны поставок после расходования резервов. Наш взгляд: его цель входит в наш квартальный диапазон, а вероятность нормализации вывоза мы также учитываем отдельным сценарием.
- Дэниел Хайнс и Сони Кумари, стратеги ANZ, 30.10: банк повысил прогноз цены Brent на конец года до 105 долл./барр.; Bloomberg передал их оценку, что «балансы нефтяного рынка сейчас более хрупкие, чем в начале ближневосточного конфликта». Что это значит: даже без новой эскалации ANZ закладывает более высокую цену. Наш взгляд: разделяем оценку риска перебоев; его ценовая цель находится внутри нашего квартального диапазона.
- ACER, 27.10: хранилища ЕС на 21.10 были заполнены на 75%; «Запасы газа ЕС остаются ниже исторических уровней после медленного летнего закачивания». Что это значит: Европе требуется больше доступных партий СПГ перед зимой. Наш взгляд: в прогнозе на месяц разделяем осторожную оценку, учитывая также снижение потребления газа примерно на 20% с 2022 года.
- Андерс Опедал, генеральный директор Equinor, 28.10: зимние цены будут «высокими и очень волатильными», однако дефицит поставок маловероятен. Что это значит: компания рассчитывает пройти зиму с дорогим газом без нехватки поставок. Наш взгляд: оценка высокой цены согласуется со смещением рисков вверх; в ближайший квартал при холоде мы допускаем более напряженное снабжение.
- Кевин Уорш, председатель ФРС, 28.10: ставка сохранена в диапазоне 3,75–4,00%; «Цены на энергию и связанные с ней товары вновь выросли в последние недели». Что это значит: подорожание энергии остается обстоятельством, влияющим на решения ФРС. Наш взгляд: доллар оказывает слабое сдерживающее влияние на нефть, поэтому решение о ставке не меняет нейтрального месячного прогноза.
| Банк | Прогноз | Срок | Дата прогноза | Прежний прогноз |
|---|---|---|---|---|
| Goldman Sachs | Цена Brent 90 долл./барр. | Конец 2026 года | 23.10.2026 | 85 |
| J.P. Morgan | Цена Brent 78 долл./барр. | Конец 2026 года | 16.07.2026 | – |
| Morgan Stanley | Цена Dated Brent 105 и 100 долл./барр. | IV квартал 2026 и I квартал 2027 года | 14.10.2026 | На 5 долл./барр. ниже для каждого срока |
| Citi | Средняя цена Brent 70 и 65 долл./барр. | IV квартал 2026 и 2027 год | 03.09.2026 | Без изменений |
| Bank of America | Цена Brent может достичь 95 долл./барр. | Второе полугодие 2026 года | 22.09.2026 | 83 |
| UBS | Цена Brent 110 долл./барр.; на март 95 долл./барр. | Конец 2026 года; март 2027 года | 28.10.2026 | 100; 90 |
| ANZ | Цена Brent 105 долл./барр. | Конец 2026 года | 30.10.2026 | 95 |
| Barclays | Средняя цена Brent 100 и 85 долл./барр. | 2026 и 2027 годы | 16.10.2026 | Без изменений |
| HSBC, исследование акций | Предпосылка средней цены Brent около 90 и 85 долл./барр. | 2026 и 2027 годы | 25.09.2026 | 80; 65 |
| Всемирный банк | Средняя цена Brent 91 и 79 долл./барр. | 2026 и 2027 годы | 28.10.2026 | 86; 70 |
| BMI | Средняя цена фьючерсов Brent 93 и 81 долл./барр. | 2026 и 2027 годы | 02.10.2026 | 83; 71 |
| EIA | Средняя спотовая цена Brent 96,32 и 83,74 долл./барр. | 2026 и 2027 годы | 06.10.2026 | 91,01; 73,74 |
| Опрос Reuters | Средняя цена Brent 92,88 долл./барр. | 2026 год | 30.10.2026 | 89,05 |
| Citi | Цена TTF 27,73 при эскалации без повреждения заводов; 50,25 долл./млн БТЕ при их поражении | Зима 2026/27 | 28.10.2026 | – |
| Morgan Stanley | Цена TTF 29,56 долл./млн БТЕ при мягкой зиме | Зимний базовый сценарий | 15.10.2026 | – |
Цели UBS и ANZ на конец года, 110 и 105 долл./барр., находятся внутри нашего квартального диапазона Brent. Цель Goldman Sachs 90 долл./барр. также входит в него, а оценка J.P. Morgan 78 долл./барр. лежит ниже. Сохраняющиеся перебои и уменьшение коммерческих запасов США мешают устойчивому снижению цены нефти.
Календарь следующей недели
| Дата | Событие | Прогноз (кто, дата) | Что это значит для цены |
|---|---|---|---|
| 02.11, 04:45 МСК | Промышленный индекс RatingDog Китая за октябрь | Прогноз аналитиков 52,0; LBBW 52,2; календарь LBBW от 01.11 | Если выше 52,0, опасения за спрос на нефть ослабнут; ниже, усилятся |
| 03.11 | Выборы в Конгресс США | прогноз не найден | Если последуют решения, увеличивающие доступность поставок через Ормуз, риск для цены нефти уменьшится; при усилении перебоев возрастет |
| 04.11, около 00:30 МСК | Оценка запасов нефти США API | прогноз не найден | Если запасы сокращаются, возрастает вероятность дефицита в отчете EIA; при росте опасения уменьшаются |
| 04.11 | Запасы EIA за неделю по 30.10; оценка цены реальных партий Brent LSEG | прогноз не найден | Если запасы нефти ниже 410,6 млн барр., аргумент в пользу дорогой нефти усилится; выше, ослабнет |
| 04.11 (дата не подтверждена) | Запасы СПГ японских энергокомпаний METI | прогнозов не публикуют | Если запасы сокращаются, потребность в зимних партиях увеличивается; при росте уменьшается |
| 06.11 | Занятость США за октябрь | прогноз не найден | Если данные вызовут укрепление доллара выше 101,97, его влияние на снижение цены нефти усилится; при снижении ниже этого уровня ослабнет |
| 06.11 | Буровые установки Baker Hughes | прогнозов не публикуют | Если нефтяных установок больше 462, ожидания предложения США улучшатся; меньше, ухудшатся |
| 06.11 | Позиции ICE и CFTC на 03.11 | прогнозов не публикуют | Если чистые позиции выше 220 069 в Brent и 31 128 в WTI, спрос фондов восстанавливается; ниже, ослабевает |
| 08.11 | Дивали; специальная сессия Muhurat Trading в Индии | прогнозов не публикуют | Если торговая активность снизится, краткосрочные колебания могут усилиться; закупки НПЗ продолжаются |
| 10.11 | Ноябрьский прогноз EIA | прогноз не найден | Если ожидаемое сокращение мировых запасов превышает 0,7 млн барр./сут., риск нехватки нефти усилится; меньше, ослабнет |
| 11.11, около 00:30 МСК | Оценка запасов нефти США API | прогноз не найден | Если запасы сокращаются, опасения за предложение усилятся; если растут, ослабнут |
| 11.11 (дата не подтверждена) | Запасы СПГ японских энергокомпаний METI | прогнозов не публикуют | Если запасы уменьшаются, спрос на замещающие партии увеличится; если растут, конкуренция за СПГ ослабнет |
| 12.11 | Запасы EIA за неделю по 06.11 | прогноз не найден | Если запасы нефти окажутся ниже 410,6 млн барр. при сокращении запасов топлива, в прогнозе на месяц риски роста цены увеличатся; восстановление запасов ослабит этот довод |
| 13.11 | Месячный доклад МЭА | прогноз не найден | Если ожидаемое сокращение спроса в 2026 году превысит 2,6 млн барр./сут., ограничение для цены усилится; окажется меньше, ослабнет |
| 13.11 | Последний день торгов декабрьским JKM | прогнозов не публикуют | Если разница контрактов сохранится, ориентир перейдет к более дорогому январскому контракту |
| 13.11 | Буровые установки Baker Hughes | прогнозов не публикуют | Если нефтяных установок больше 462, ожидания добычи США улучшатся; меньше, ухудшатся |
Проверка коридоров на истории
По нашей модели итоговая цена Brent попадала в нейтральные коридоры в 74% недельных и месячных проверок и в 71% квартальных. Для нефти SC доля попаданий составила соответственно 63%, 60% и 63%. Наши диапазоны уже нейтральных, поэтому попадания в них будут реже. Для газа проверки коридоров на истории нет.
Ежедневные обзоры 28–29.10 зафиксировали два последовательных превышения недельных коридоров Brent и Dubai. Прежний довод о том, что восстановление вывоза Залива перевесит риск перевозок, не работает: уверенность в нефтяном прогнозе остается низкой. Месячный коридор Brent от 01.10 также был превышен; решение ОПЕК+ от 01.11 сохранить план добычи не дает нового основания уверенно ожидать нормализации предложения.
Риски и границы вывода
- Новые повреждения терминалов и судов могут остановить часть вывоза; нефтяной сценарий роста станет вероятнее нейтрального.
- Восстановление саудовского экспорта выше 6,70 млн барр./сут. по Kpler вместе с увеличением запасов США ослабит довод о нехватке нефти.
- Холодная погода и ускоренный отбор в ЕС способны поднять цену газа за верхние границы; мягкая зима и возобновление катарских поставок изменят смещение рисков.
- Решение ОПЕК+ на встрече 29.11 изменить план добычи на январь потребует пересмотра квартальной оценки предложения.
- Ограниченная история газовых контрактов может недооценивать зимние колебания; неполные сведения о запасах СПГ Японии снижают уверенность в оценке азиатской потребности в замещении.
Обозначения
- Brent – главный мировой эталон цены нефти; без уточнения имеется в виду ближайший фьючерс ICE
- ОПЕК+ – соглашение стран ОПЕК, России и ряда других производителей о квотах на добычу нефти
- Kpler – сервис, который отслеживает перевозки нефти по танкерам (как и Vortexa); его данные приводят издания
- EIA – Управление энергетической информации США; по средам публикует запасы нефти и цены реальных партий нефти за прошедшую неделю
- Sinopec – государственная нефтеперерабатывающая компания Китая, крупнейшая в стране
- AGSI – Gas Infrastructure Europe: ассоциация операторов газовой инфраструктуры; ее база AGSI+ ежедневно публикует заполнение подземных хранилищ газа ЕС
- управляющие фонды – управляющие фонды (managed money) в отчетах CFTC и ICE: хедж-фонды и управляющие активами, которые торгуют фьючерсами ради дохода
- Ормузский пролив – выход из Персидского залива; до войны через него шло около 20 млн баррелей нефти и нефтепродуктов в сутки
- UKMTO – Морские торговые операции Великобритании: центр, который принимает и публикует сообщения о нападениях на суда в регионе
- Arab Light – основной экспортный сорт нефти Саудовской Аравии; его официальная цена для Азии служит ориентиром для всей ближневосточной нефти
- Saudi Aramco – государственная нефтяная компания Саудовской Аравии; каждый месяц объявляет официальные цены своей нефти для Азии, Европы и США
- бэквордация – состояние рынка, когда нефть с ближней поставкой дороже нефти с дальней поставкой: признак нехватки сейчас, держать запасы невыгодно; это не прогноз снижения цены
- WTI – эталон цены нефти США; ближайший фьючерс (ICE повторяет NYMEX), долларов за баррель
- ICE – Межконтинентальная биржа: торги Brent, Dubai-свопами, газом TTF и JKM
- INE – Шанхайская международная энергетическая биржа; нефтяной фьючерс SC
- JKM – цена сжиженного природного газа (СПГ) с поставкой в Японию и Корею; в отчете приводится расчетная цена фьючерса ICE на ближайший месяц (он рассчитывается по оценкам Platts), долларов за млн британских тепловых единиц
- TTF – эталонная цена газа в Европе; в отчете пересчитана из евро за МВт·ч в доллары за млн британских тепловых единиц
- млн БТЕ – миллион британских тепловых единиц, единица энергии в торговле газом (около 28 м³ газа)
- фьючерс – биржевой контракт на покупку или продажу нефти в будущем месяце по цене сегодняшних торгов
- CFTC – Комиссия по торговле товарными фьючерсами США; по пятницам публикует позиции участников
- волатильность – размах колебаний цены: стандартное отклонение дневных изменений, приведенное к году
- OVX – индекс Cboe: ожидаемые колебания цены нефти на ближайшие 30 дней по ценам опционов на фонд USO (нефть WTI), % годовых
- разница первого и седьмого контрактов – разница цен двух фьючерсов одного товара с разными месяцами поставки; плюс – ближний дороже дальнего (бэквордация)
- Кушинг – нефтебаза в Кушинге (Оклахома), пункт поставки нефти по фьючерсу WTI; низкие запасы там поддерживают ближние контракты
- МЭА – Международное энергетическое агентство; координирует выпуск нефти из стратегических резервов стран-участниц
- Aframax – танкер дедвейтом 80–120 тыс. т (около 700 тыс. баррелей нефти)
- VLCC – очень крупный танкер вместимостью около 2 млн баррелей нефти, основной на маршрутах с Ближнего Востока в Азию
- Worldscale – отраслевая шкала ставок фрахта танкеров: ставка в пунктах показывает процент от справочной стоимости перевозки по маршруту
- Henry Hub – эталонная цена газа в США, долларов за млн британских тепловых единиц
- Dated Brent – оценка Platts цены реальных партий нефти Северного моря с погрузкой в срок примерно от 10 дней до месяца; к Dated Brent агентств (у Argus есть своя оценка North Sea Dated) привязаны цены Urals
- LSEG – London Stock Exchange Group владеет данными Refinitiv (бывший Thomson Reuters); ее оценку цены реальных партий Brent публикует EIA
- Baker Hughes – нефтесервисная компания; по пятницам публикует число работающих буровых установок в США и мире
- нейтральный коридор – наш расчет без мнения о направлении: диапазон, в который цена на конец срока попадает примерно в двух случаях из трех, если исходить из размаха ее колебаний за 60 и 250 торговых дней
- Dubai – эталон цены сернистой нефти Ближнего Востока для покупателей в Азии (оценка Platts)
Источники данных
- Brent, WTI, своп Dubai, JKM, TTF, Henry Hub: расчетные цены контрактов – ICE
- Нефть SC в Шанхае – Шанхайская международная энергетическая биржа (INE)
- Brent и нефть SC: длинные непрерывные ряды; индекс доллара, курсы юаня и евро – Sina
- Ожидаемая волатильность нефти (OVX) – Cboe
- Позиции управляющих фондов: Brent – ICE, WTI – CFTC – ICE, CFTC
- Запасы, добыча, экспорт нефти и загрузка НПЗ США; цена реальных партий Brent – EIA
- Заполнение хранилищ газа ЕС – Gas Infrastructure Europe (AGSI+)
- Urals, фрахт, индийская корзина – Argus, Reuters, PPAC – по сообщениям изданий
- Нейтральные коридоры – наша модель по этим рядам (история Brent с 2016 года, нефти SC – с 2018)
- Ожидаемые диапазоны, сценарии и идеи – наша оценка
Прогнозы банков и оценки баланса рынка
- Goldman Sachs: https://www.goldmansachs.com/insights/goldman-sachs-exchanges/why-oil-prices-are-surging-despite-recovering-supply
- J.P. Morgan: https://www.jpmorgan.com/insights/global-research/commodities/oil-prices
- J.P. Morgan: https://www.marketscreener.com/news/jp-morgan-says-it-has-no-clear-oil-market-endgame-as-iran-conflict-drags-on-ce785bd3de8cff2d
- Morgan Stanley: https://www.wsj.com/finance/commodities-futures/oil-rises-amid-ongoing-middle-east-tensions-6e2a3ee0
- Citi: https://www.boursorama.com/bourse/actualites/citi-revoit-a-la-hausse-ses-previsions-pour-le-brent-au-troisieme-trimestre-2026-a-86-dollars-le-baril-cedc368636381f4c88104a88c526ba79
- Bank of America: https://www.cnbc.com/2026/09/22/bank-of-america-says-brent-crude-oil-could-top-150-a-barrel-if-iran-war-disruptions-persist-.html
- Bank of America: https://www.boursorama.com/bourse/actualites/bofa-revoit-a-la-hausse-ses-previsions-concernant-le-prix-du-brent-en-raison-des-tensions-persistantes-au-moyen-orient-aeda7640964157ffe20dfbc8f5c9d5d9
- UBS: https://www.thenationalnews.com/business/energy/2026/10/28/oil-prices-up-due-to-houthi-strikes-and-us-threat-to-renew-iran-war/
- UBS: https://www.investing.com/news/commodities-news/ubss-new-brent-price-forecasts-as-middle-east-supply-risk-supports-oil-prices-4978826
- ANZ: https://www.bloomberg.com/news/articles/2026-10-30/anz-raises-oil-price-forecast-as-market-tightens-on-iran-war
- Barclays: https://longbridge.com/en/news/302126365.md
- HSBC: https://au.investing.com/news/stock-market-news/hsbc-shuffles-oil-stocks-ratings-upgrades-bp-and-totalenergies-to-buy-4658662
- Всемирный банк: https://www.worldbank.org/en/news/press-release/2026/10/28/commodity-markets-outlook-october-2026
- BMI (Fitch Solutions Oil & Gas): https://www.fitchsolutions.com/bmi/oil-gas/brent-delayed-hormuz-deal-sparks-hefty-upward-price-revision-02-10-2026
- прогноз STEO: https://www.eia.gov/pressroom/releases/press593.php
- прогноз STEO: https://www.eia.gov/outlooks/steo/pdf/compare.pdf
- Консенсус аналитиков: https://energynow.com/2026/10/brent-2026-view-tops-90-for-first-time-since-may-as-mideast-stability-remains-elusive/
- Citi: https://www.tradingview.com/news/reuters.com,2026:newsml_FWN46D24A:0-ttf-winter-2026-27-gas-strip-may-hit-154-mwh-if-lng-facilities-are-hit-citi-says/
- Citi: https://www.investing.com/news/commodities-news/citi-sees-european-gas-prices-rising-in-2027-as-middle-east-risks-spur-price-gains-4989323
- Citi: https://www.ecb.europa.eu/stats/shared/pdf/eurofxref.pdf?783709a82e72ae367dc5369daf2d1925=
- Morgan Stanley: https://www.tradingview.com/news/reuters.com,2026:newsml_FWN4610I5:0-morgan-stanley-raises-ttf-gas-forecast-to-90-eur-mwh-in-mild-winter-base-case/
- Morgan Stanley: https://www.ecb.europa.eu/stats/exchange/eurofxref/shared/pdf/2026/10/20261015.pdf
- ОПЕК: https://tass.com/economy/2201485?lang=bg%2Famp
- ОПЕК: https://www.investing.com/news/commodities-news/opec-raises-2027-oil-demand-view-citing-need-to-rebuild-stocks-4946496
- МЭА: https://www.iea.org/reports/oil-market-report-october-2026
- МЭА: https://www.iea.org/reports/oil-market-report-september-2026
- EIA: https://www.newsquawk.com/headlines/us-eia-steo-2026-world-oil-demand-view-1024mln-bpd-preev-1026mln-bpd-2027-1046mln-bpd-prev-105mln-bpd
События недели
- ОПЕК+: семь стран сохранили декабрьские требуемые уровни добычи на уровне сентября: https://www.argaam.com/en/article/articledetail/id/1947585
- ОПЕК+: семь стран сохранили декабрьские требуемые уровни добычи на уровне сентября: https://www.opec.org/pr-detail/2033620-1-november-2026.html
- ОПЕК+: семь стран сохранили декабрьские требуемые уровни добычи на уровне сентября: https://www.interfax.ru/business/1126402
- Всемирный банк: повысил базовый прогноз средней цены Brent на 2026 и 2027 годы: https://www.worldbank.org/en/news/press-release/2026/10/28/commodity-markets-outlook-october-2026
- Всемирный банк: повысил базовый прогноз средней цены Brent на 2026 и 2027 годы: https://www.worldbank.org/en/news/press-release/2026/04/28/commodity-markets-outlook-april-2026-press-release
- Qatar Gas Transport Company: LNG-танкер Al Mayeda был поражен в Аравийском заливе: https://www.nakilat.com/al-mayeda-vessel-incident-in-the-arabian-gulf/
- Qatar Gas Transport Company: LNG-танкер Al Mayeda был поражен в Аравийском заливе: https://www.arabnews.com/middle-east/qatari-gas-tanker-struck-in-gulf-state-media-3009222
- UBS: повысил прогноз Brent на конец 2026 года до 110 долл./барр: https://www.thenationalnews.com/business/energy/2026/10/28/oil-prices-up-due-to-houthi-strikes-and-us-threat-to-renew-iran-war/
- UBS: повысил прогноз Brent на конец 2026 года до 110 долл./барр: https://www.investing.com/news/commodities-news/ubss-new-brent-price-forecasts-as-middle-east-supply-risk-supports-oil-prices-4978826
- ANZ: повысил прогноз Brent на конец 2026 года до 105 долл./барр: https://www.bloomberg.com/news/articles/2026-10-30/anz-raises-oil-price-forecast-as-market-tightens-on-iran-war
- США: Baker Hughes сообщил о росте числа нефтяных буровых до 462 при неизменном общем числе установок: https://www.newsquawk.com/headlines/baker-hughes-rig-count-oil-2-to-462-natgas--2-to-130-total-unchanged-at-603
- Baltic Exchange: ставка VLCC Персидский залив–Китай выросла за неделю до WS1262,5: https://www.balticexchange.com/en/data-services/WeeklyRoundup/tanker/news/2026/tanker-report-week-44.html
Источники мнений и заявлений
- ОПЕК+: декабрьские требуемые уровни добычи: https://www.opec.org/pr-detail/2033620-1-november-2026.html
- ФРС: готовность действовать при изменении обстоятельств: https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20261028.pdf
- ANZ: прогноз Brent на конец 2026 года: https://www.bloomberg.com/news/articles/2026-10-30/anz-raises-oil-price-forecast-as-market-tightens-on-iran-war
- UBS: неполностью нормализовавшиеся ближневосточные потоки: https://www.thenationalnews.com/business/energy/2026/10/28/oil-prices-up-due-to-houthi-strikes-and-us-threat-to-renew-iran-war/
- Всемирный банк: несколько одновременных шоков на товарных рынках: https://www.worldbank.org/en/news/press-release/2026/10/28/commodity-markets-outlook-october-2026
- МЭА: готовность к дополнительным шагам по запасам нефти: https://www.cnbc.com/video/2026/10/26/iea-ready-to-act-again-if-necessary-after-oil-stock-release-birol.html
- Equinor: риск дефицита газа в Европе этой зимой: https://montelnews.com/news/be1490c0-c3cf-4bc5-8c0c-78d851a8559c/eu-gas-shortage-unlikely-this-winter-despite-volatility-equinor
- ACER: уровень хранилищ ЕС перед зимой: https://www.acer.europa.eu/news/eu-gas-storage-75-filled
- Baltic Exchange: недельная динамика фрахта VLCC на Китай: https://www.balticexchange.com/en/data-services/WeeklyRoundup/tanker/news/2026/tanker-report-week-44.html
Важная информация
Обзор подготовлен на основе открытых источников и собственных расчетов и носит исключительно информационно-аналитический характер. Он не является индивидуальной инвестиционной рекомендацией, предложением или приглашением купить или продать какой-либо актив: изложенные взгляды и рекомендации не учитывают инвестиционный профиль, цели и финансовое положение конкретного читателя, и упомянутые инструменты могут ему не подходить. Прогнозы и коридоры цены – наши оценки, а не обещание результата; прошлая доходность не гарантирует будущей. Операции с нефтью, газом и производными инструментами сопряжены с риском потерь, в том числе сверх вложенных средств при торговле с плечом. Решения о сделках читатель принимает самостоятельно.Подготовлено экспертами Металитика по открытым источникам. Не является инвестиционной рекомендацией.