Рынок удобрений: недельный обзор за 26–30 октября 2026
По данным Longzhong, за неделю по 29.10 запасы карбамида в выборке портов Китая выросли на 160 тыс. т, до 855 тыс. т.
Полная версия (PDF)Главное
Неделя. По данным Longzhong, за неделю по 29.10 запасы карбамида в выборке портов Китая выросли на 160 тыс. т, до 855 тыс. т. Завоз товара увеличился на фоне ожиданий нового тендера Индии, а цена январского фьючерса на карбамид на Чжэнчжоуской товарной бирже (ZCE) выросла за неделю по 30.10 на 3,6%. AFC сохранил оценку DAP CFR Индия, понизил обе оценки калия CFR Юго-Восточная Азия и отметил завершение закупочных сезонов.
Азот. AFC 02.11 повысил ожидаемый объем тендера Индии примерно с 2 млн т на 26.10 до 2,5 млн т. Ожидаемая цена для китайского продавца за вычетом доставки осталась 345–350 долл./т FOB, поэтому больший заказ пока не улучшил ценовые ожидания.
Фосфаты и калий. AFC сохранил цену DAP CFR Индия на неделях по 23.10 и 30.10 в диапазоне 890–900 долл./т. Оценка стандартного хлористого калия CFR Юго-Восточная Азия снизилась с 370–420 до 360–370 долл./т: покупатели не принимают прежние цены.
Спрос Азии. По опубликованным 26.10 данным FAI, продажи карбамида Индии за апрель–сентябрь сократились на 4,1%, выпуск вырос на 4,3%, импорт увеличился на 40,5%. Рост выпуска и импорта при сокращении продаж карбамида за апрель–сентябрь указывает на накопление запасов в Индии, поэтому покупатели могут не спешить с закупками.
Издержки. Цена газа в Европе выросла за неделю по 30.10 на 10,4%. В США газ подешевел на 5,0%. Подорожание газа увеличивает потребность Европы в импортном азоте, а его удешевление в США усиливает преимущество американских заводов.
ЕАЭС. Комитет Бангладеш 28.10 рекомендовал закупку 150 тыс. т калия, включая 70 тыс. т из России. Российские поставщики получили перспективу заказа в Южной Азии, однако решение еще требует утверждения.
Банки и агентства. Всемирный банк 28.10 снизил прогноз средней цены карбамида Восточной Европы на 2027 год. Вместо прежних 500 долл./т банк ожидает цену 429 долл./т. Прогноз предполагает удешевление удобрений в следующем году.
Что впереди. Mosaic опубликует результаты 03.11, а CF Industries и Nutrien отчитаются 04.11. Если компании понизят ориентиры выпуска, покупатели будут рассчитывать на меньшие объемы поставок; если сохранят или повысят, покупателям будет проще откладывать сделки.
Наш прогноз и идеи читайте в разделах «Ценовые ожидания» и «Идеи для участников рынка».
Цены за неделю
Долл./т, если не указано иное. Диапазон – как его опубликовал оценщик; изменение – по середине диапазона к прошлой оценке того же оценщика. Фьючерс – в долларах без НДС, изменение – внутри одного контракта. AFC – Australian Fertilizer Corporation; ее недельный обзор и обзор FDD выходят в понедельник за неделю по пятницу.
| Ряд | Оценщик | Цена | Дата | За неделю | За 4 недели |
|---|---|---|---|---|---|
| Карбамид FOB Ближний Восток (гранулированный или без марки) | AFC | 430–440 | 23.10 | – | – |
| Карбамид приллированный FOB Ближний Восток | FDD | 430–445 | 23.10 | +8 (+1,7%) | – |
| Карбамид приллированный FOB Китай | FDD | 345–352 | 23.10 | +6 (+1,8%) | – |
| Карбамид гранулированный FOB Китай | AFC | 440 | 23.10 | – | – |
| Карбамид гранулированный FOB Китай | FDD | 425–435 | 23.10 | +2 (+0,6%) | – |
| Карбамид гранулированный CFR Юго-Восточная Азия | FDD | 460–485 | 23.10 | +5 (+1,1%) | – |
| Карбамид гранулированный FOB Египет и Северная Африка | AFC | 535 | 23.10 | +30 (+5,9%) | – |
| Карбамид гранулированный FOB Египет и Северная Африка | FDD | 515–535 | 23.10 | +29 (+5,8%) | – |
| Карбамид гранулированный CFR Бразилия | AFC | 490 | 23.10 | – | – |
| Карбамид гранулированный CFR Бразилия | FDD | 470–485 | 23.10 | +5 (+1,1%) | – |
| Карбамид приллированный CFR Бразилия | FDD | 430–450 | 23.10 | -10 (-2,2%) | – |
| Аммиак CFR Дальний Восток | AFC | 490–530 | 23.10 | – | – |
| Аммиак FOB Ближний Восток | AFC | 450–490 | 23.10 | – | – |
| DAP CFR Индия | AFC | 890–900 | 23.10 | -2 (-0,3%) | -10 (-1,1%) |
| MAP CFR Бразилия | AFC | 830–850 | 16.10 | – | без изменений |
| Хлористый калий стандартный CFR Юго-Восточная Азия | AFC | 370–420 | 23.10 | без изменений | – |
| Хлористый калий гранулированный CFR Юго-Восточная Азия | AFC | 425–435 | 23.10 | без изменений | – |
| Хлористый калий гранулированный CFR Бразилия | AFC | 355–375 | 23.10 | без изменений | – |
| Карбамид, фьючерс в Чжэнчжоу, январский контракт, без НДС | ZCE | 239 | 30.10 | +3,6% | -1,0% |
| Газ TTF (Европа), долл./млн БТЕ | ICE | 33,99 | 30.10 | +10,4% | +38,2% |
| Газ Henry Hub (США), долл./млн БТЕ | ICE | 2,90 | 30.10 | -5,0% | -13,3% |
| СПГ JKM (Азия), долл./млн БТЕ | ICE | 33,15 | 30.10 | +4,6% | +29,6% |
Цена январского фьючерса на карбамид на Чжэнчжоуской бирже выросла за неделю по 30.10 вопреки увеличению заводских запасов. У FDD за неделю по 23.10 шесть оценок карбамида повысились, одна снизилась. AFC за неделю по 30.10 сохранил цену DAP CFR Индия и понизил обе оценки калия CFR Юго-Восточная Азия, отмечая выжидание покупателей. Саудовские поставки, о которых Argus сообщил 29.10, облегчают снабжение Индии.
Цена и колебания
Цена январского фьючерса на карбамид на Чжэнчжоуской бирже за 20 торговых дней колебалась от 227 долл./т (15.10) до 242 долл./т (08.10). За 60 дней минимум составил 227 долл./т (15.10), максимум достиг 250 долл./т (07.09). За 120 дней цена менялась от 227 долл./т (15.10) до 263 долл./т (07.05). На 30.10 цена была на 1,2% ниже максимума 08.10 и на 5,2% выше минимума 15.10. Недельное повышение на 3,6% превысило обычное колебание 2,2%; за четыре недели цена снизилась на 1,0%.
Баланс рынка: азот, фосфаты, калий
Азот. По данным Longzhong на 28–29.10, заводские запасы карбамида составляли 1 798 тыс. т, запасы в обследованных портах достигали 855 тыс. т; в ближайший месяц в Китае ожидается избыток предложения. Экспорт за январь–сентябрь достиг около 3,88 млн т по Guangfa Futures; на квартал предложение зависит от квот и отгрузок Залива.
Фосфаты. По данным JLC, Китай за январь–сентябрь экспортировал 73,9 тыс. т DAP; предложение ограниченно, но в ближайший месяц нехватка будет меньше, поскольку покупатели не спешат с закупками. Ноябрьский контракт аммиака Yara–Mosaic вырос до 645 долл./т CFR Tampa с октябрьских 550 (AFC, 02.11), сохраняя риск ограничения выпуска на квартал.
Калий. По опубликованным 28.10 данным ассоциации неорганических солей, портовые запасы Китая составляли 4 450 тыс. т против 2 018 тыс. т годом ранее; нехватки на месяц не видим. Индийский контракт BPC–IPL предусматривает цену стандартного калия 383 долл./т CFR с кредитом 180 дней (Argus, 18.05); на квартал предложение оцениваем достаточным.
Спрос Азии и поставки ЕАЭС
По Минсельхозу Индии, сев раби на 23.10 сократился до 1,8 млн га против 2,83 млн га годом ранее, поэтому сезон начинается слабее обычного. По данным NFDC, сентябрьские продажи карбамида в Пакистане выросли на 42,5%, а продажи DAP снизились на 30,4% (публикация 27.10).
Поставки ЕАЭС. Рекомендация Бангладеш от 28.10 предусматривает закупку 70 тыс. т российского калия в общем заказе 150 тыс. т. Росстат 28.10 сообщил о снижении выпуска удобрений России за январь–сентябрь на 1,0%, до 48,4 млн т. Квота России на вывоз за пределы ЕАЭС действует до 30.11.2026 по постановлению от 17.04.
Издержки и маржа производителей
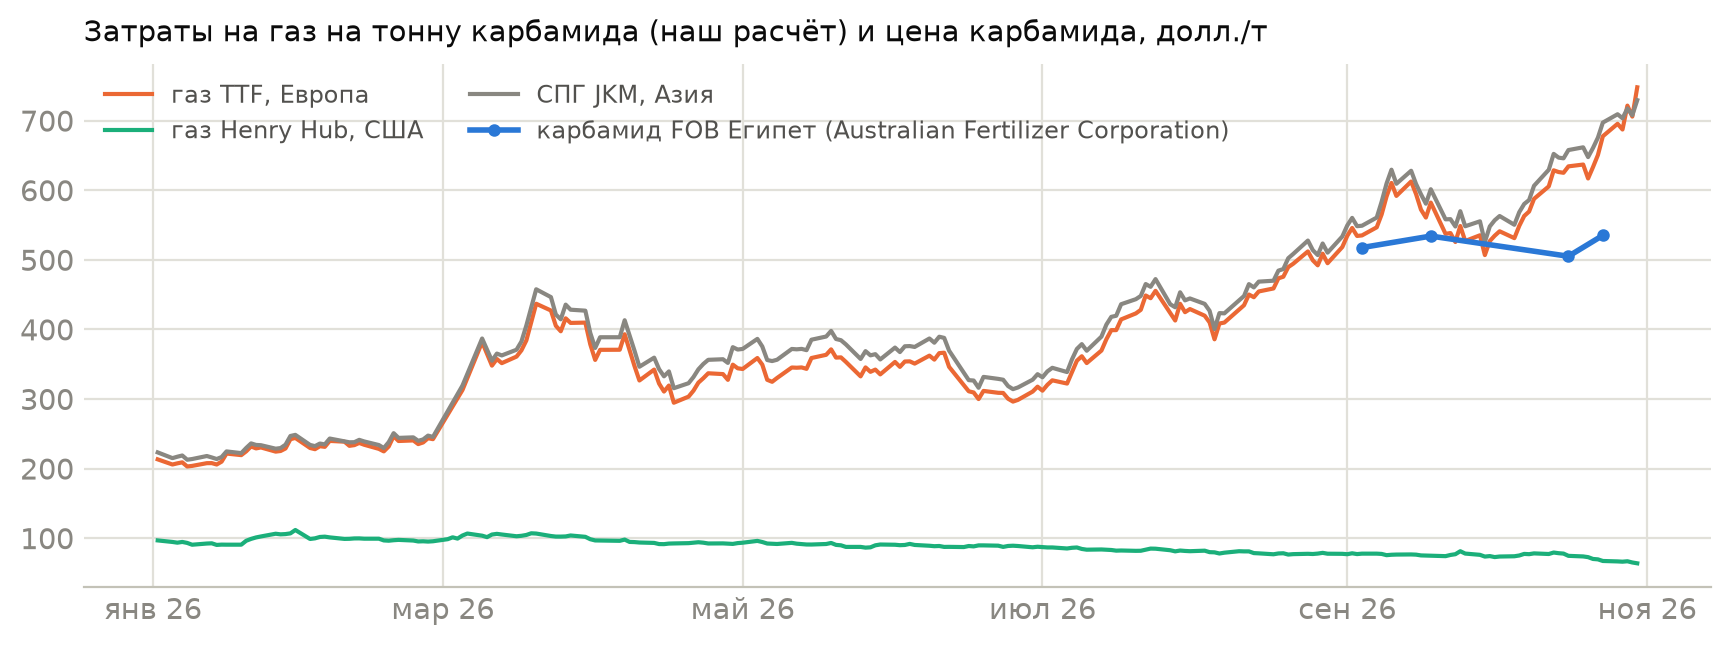
По нашему расчету на 30.10, затраты на газ на тонну аммиака достигают 1 122 долл. в Европе и 96 долл. в США. Для карбамида они составляют 748 и 64 долл./т; разрыв вырос за четыре недели на 231 долл./т. FDD оценил цену гранулированного карбамида FOB Египет за неделю по 23.10 в 515–535 долл./т. По нашему расчету на 30.10, европейские затраты на газ для выпуска карбамида достигли 748 долл./т. По нашему расчету на 23–30.10, при цене серы в портах Китая затраты на аммиак и серу на тонну DAP составляют 365 долл./т.
Акции производителей
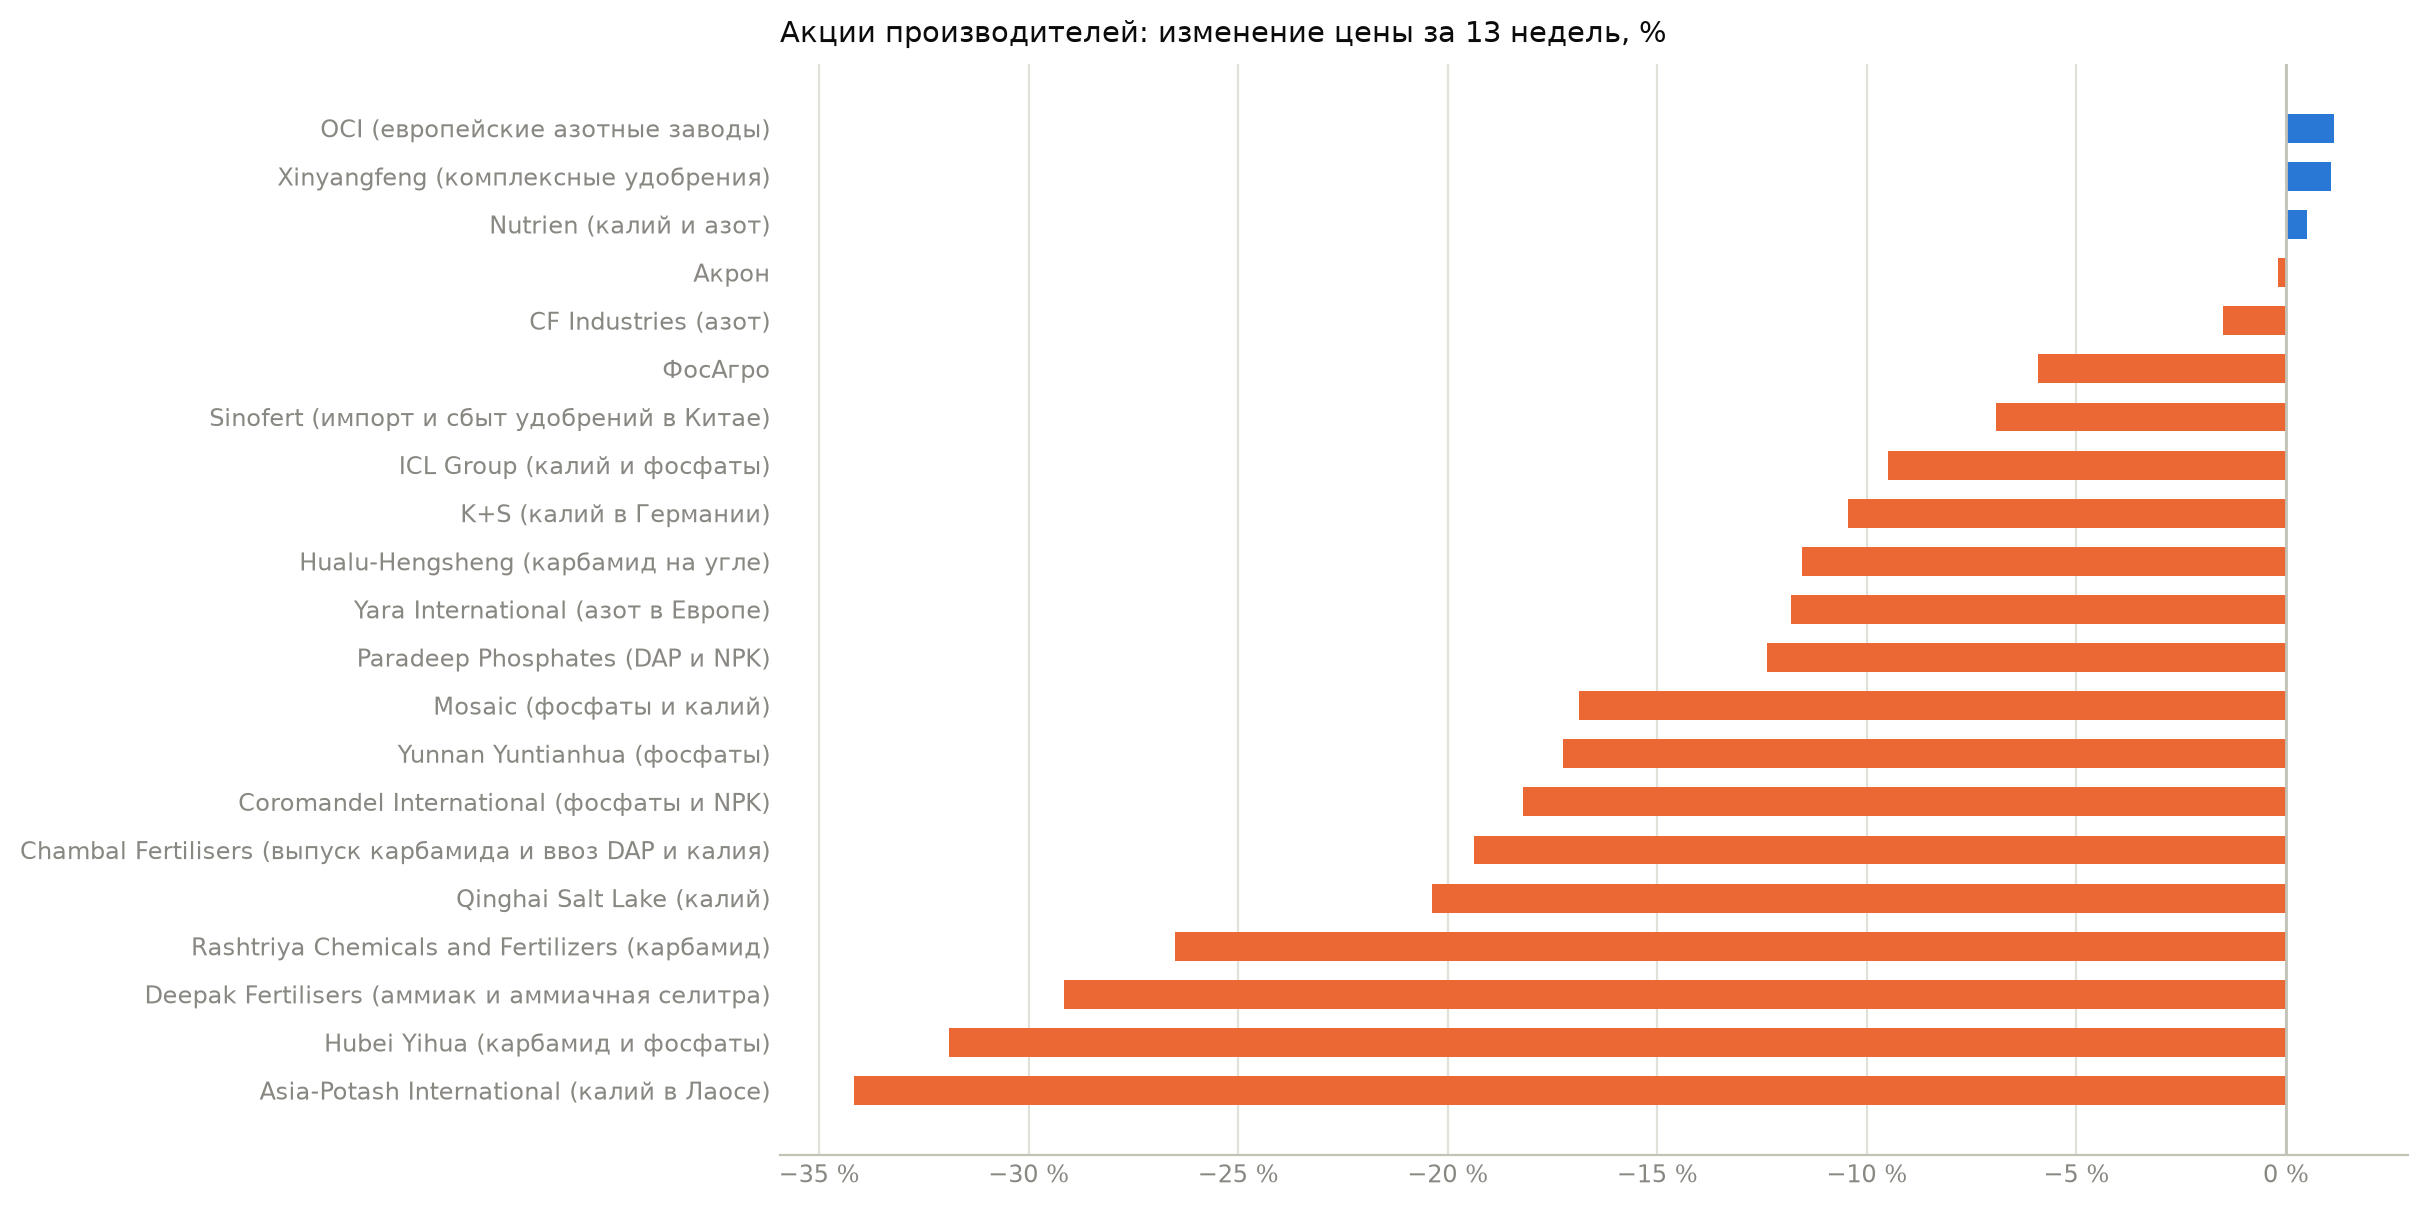
За неделю по 30.10 акции CF Industries подорожали на 2,2%, Yara подешевели на 2,2%. ФосАгро производит фосфорсодержащие и азотные удобрения из собственного фосфатного сырья, Акрон выпускает азотные и комплексные удобрения; их акции на Мосбирже потеряли 6,2% и 6,0% соответственно. Обе компании экспортируют значительную часть выпуска по мировым ценам.
| Компания | Биржа | За неделю | За месяц | Что изменения недели значат для маржи |
|---|---|---|---|---|
| CF Industries | Нью-Йорк | +2,2% | +7,2% | Снижение Henry Hub уменьшает газовые затраты |
| Yara | Осло | -2,2% | -5,2% | Рост TTF увеличивает затраты европейских заводов |
| Chambal | NSE | -2,8% | -11,4% | Сдержанный уровень закупочных цен DAP благоприятен для импорта |
| Asia-Potash | Шэньчжэнь | -5,1% | -7,3% | Более низкие цены калия Азии уменьшают выручку |
| Mosaic | Нью-Йорк | +3,1% | -12,7% | Дорогая сера ограничивает выпуск американских фосфатов |
| ФосАгро | Мосбиржа | -6,2% | +6,8% | Высокие затраты на серу уменьшают доходность фосфатов |
| Акрон | Мосбиржа | -6,0% | +6,6% | Экспортная выручка азота зависит от мировых цен |
Карта факторов
Влияние оценено на месяц, для цены карбамида FOB Ближний Восток.
| Фактор | Сейчас | За неделю | Влияние на цену | Сила влияния |
|---|---|---|---|---|
| Экспорт Китая: квоты и портовые запасы | 855 тыс. т в портовой выборке Longzhong, 29.10 | +160 тыс. т | нейтрально | слабая |
| Индия: тендеры, субсидии, запасы | Ожидание AFC: 2,5 млн т, 02.11 | Ожидалось около 2 млн т, 26.10 | нейтрально | слабая |
| Залив и Ормуз | AFC, 02.11: OMIFCO экспортирует, отгружаемых партий мало | Ограничено предложение товара, доступного для отгрузки | ▲ поддерживает | умеренная |
| Газ и издержки азота | TTF 33,99 долл./млн БТЕ, ICE, 30.10 | +10,4%; за четыре недели +38,2% | ▲ поддерживает | сильная |
| Сезон в Южной и Юго-Восточной Азии | AFC, 02.11: сезоны закупок заканчиваются | Ослабевают закупки Таиланда | ▼ сдерживает | умеренная |
| Сырье фосфатов: сера и аммиак | Tampa на ноябрь 645 долл./т, AFC, 02.11 | +95 долл./т к октябрю | нейтрально | слабая |
| Калий: контракты и запасы портов Китая | 4 450 тыс. т, ассоциация неорганических солей, четвертая неделя октября | -73 тыс. т | нейтрально | слабая |
| Поставки ЕАЭС | Россия: 48,4 млн т выпуска за январь–сентябрь, Росстат, 28.10 | Выпуск -1,0% к тому же периоду прошлого года | нейтрально | слабая |
| Курс и фрахт | 94,86 рупии за доллар, 30.10 | Доллар -0,1% | нейтрально | слабая |
Дорогой европейский газ перевешивает завершение закупочных сезонов. Тендер Индии относится прежде всего к китайскому приллированному товару: ожидаемые AFC 345–350 долл./т FOB близки к оценке FDD 345–352 за неделю по 23.10.
Для фосфатов и калия. Платежеспособность импортеров и поставки DAP важнее дорогого сырья; по калию ослабление закупок перевешивает сокращение запасов Китая.
Ценовые ожидания: диапазоны и сценарии
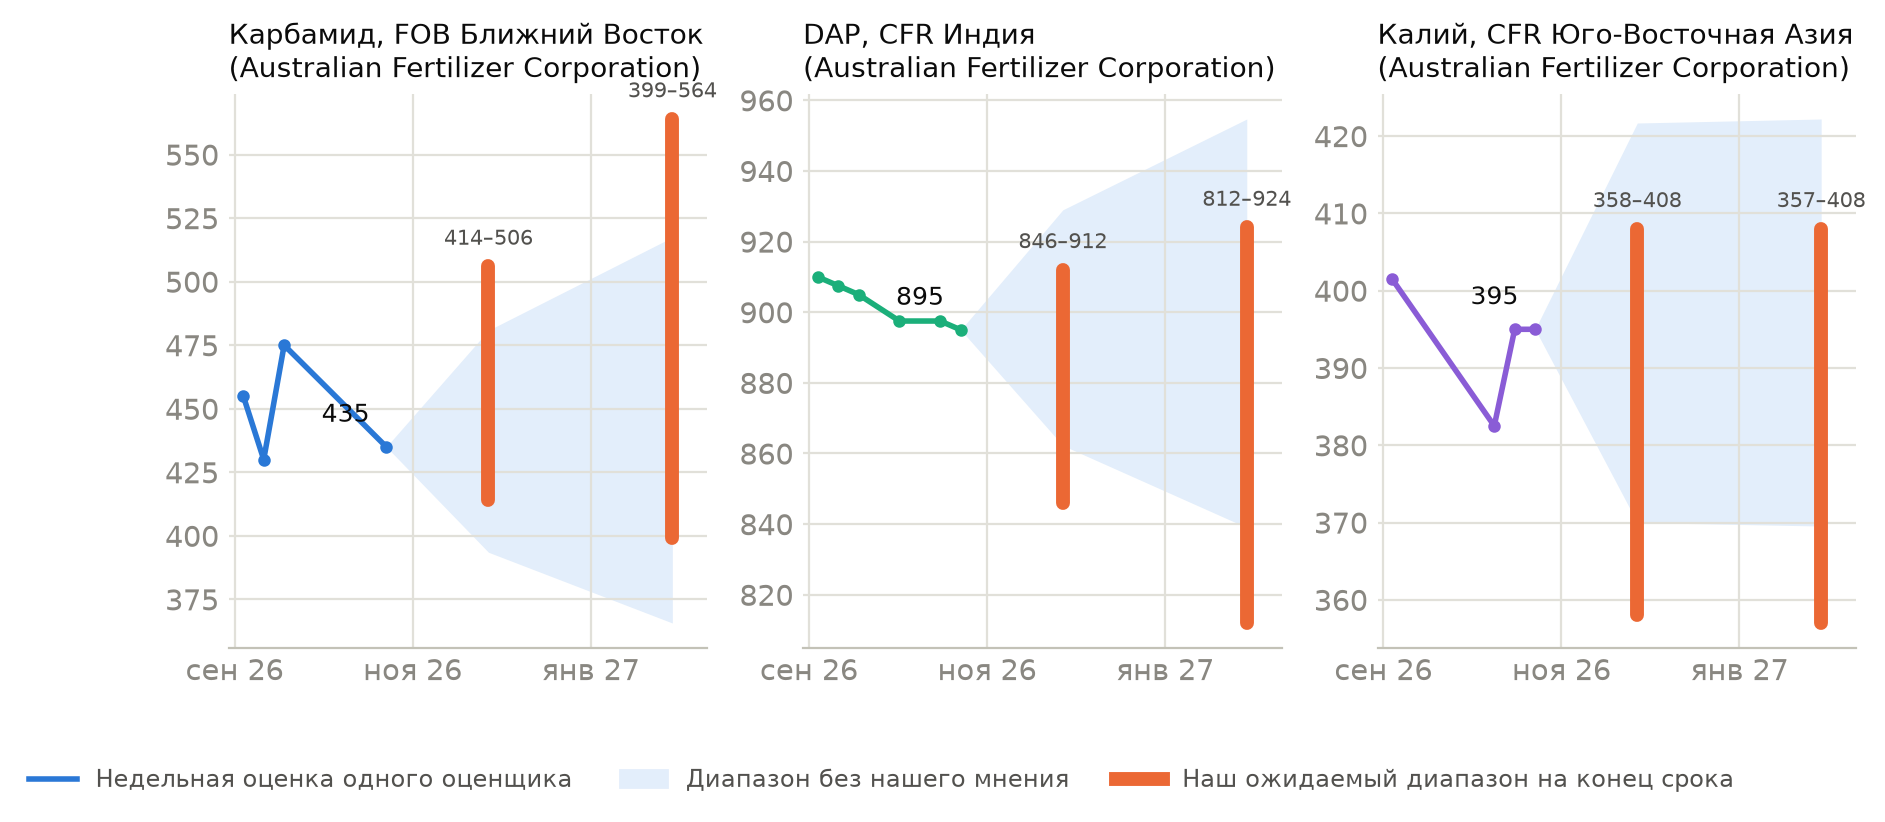
На неделю и месяц прогнозируем цену январского фьючерса на карбамид на Чжэнчжоуской бирже, на квартал прогнозируем цену майского контракта; на 30.10 они стоили соответственно 239 и 246 долл./т без НДС. Экспортные диапазоны относятся к недельным оценкам AFC; цены указаны в долл./т.
| Рынок | Цена на 30.10.2026 | Неделя (до 06.11) | Месяц (до 27.11) | Квартал (до 29.01) |
|---|---|---|---|---|
| Карбамид, фьючерс в Чжэнчжоу (без НДС) | 239, январский; 246, майский | 232–242 риски вниз | 224–244 риски вниз | 221–255 риски вниз |
| Что изменит взгляд: все сроки: FDD или Longzhong сообщат о новом раунде квот на экспорт карбамида из Китая | ||||
| Карбамид, FOB Ближний Восток | 430–440, AFC, неделя по 23.10 | – | 414–506 риски вверх | 399–564 риски вверх |
| Что изменит взгляд: месяц: газ TTF опустится ниже 28,01 долл./млн БТЕ по ICE. Квартал: AFC отметит снижение цен карбамида на Ближнем Востоке | ||||
| DAP, CFR Индия | 890–900, AFC, неделя по 23.10 | – | 846–912 риски вниз | 812–924 риски вниз |
| Что изменит взгляд: месяц: правительство Индии повысит ставки NBS на фосфор для раби относительно предыдущего сезона. Квартал: AFC отметит рост цен DAP в Индии | ||||
| Калий, CFR Юго-Восточная Азия | 370–420, AFC, неделя по 23.10 | – | 358–408 риски вниз | 357–408 риски вниз |
| Что изменит взгляд: Оба срока: AFC отметит рост цен стандартного калия в Юго-Восточной Азии | ||||
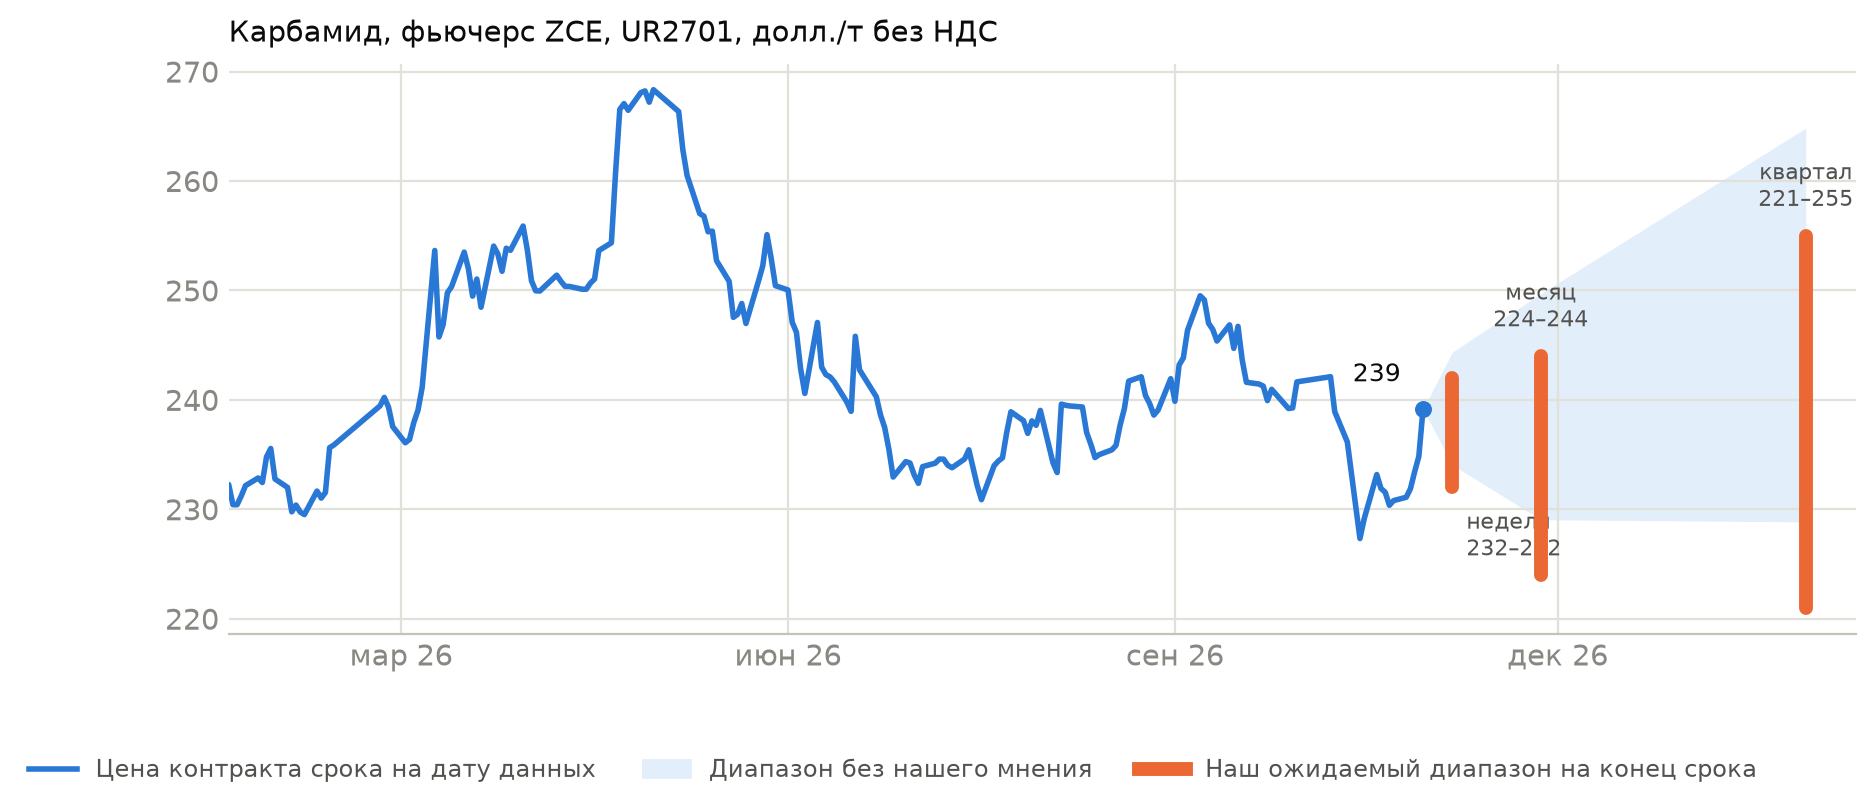
Рост заводских запасов до 1 798 тыс. т перевешивает сокращение биржевого товара до 10 тыс. т на 28–30.10. Стимул к экспорту составляет 108 долл./т по нашему расчету на 20–23.10; новые квоты способны уменьшить внутренний избыток.
Для гранулированного карбамида FOB Ближний Восток риски смещены вверх: дорогой европейский газ перевешивает завершение закупочных сезонов. Оценка остается условной из-за ограниченных отгрузок из Залива.
Для DAP осторожность импортеров и саудовские поставки перевешивают дорогое сырье и ограничения Mosaic. По калию ослабление закупок, отмеченное AFC 02.11, важнее предшествующего спроса Индонезии.
Согласование с ежедневными прогнозами. Прогнозы цен фьючерса на карбамид в Чжэнчжоу, экспортного карбамида и DAP оставляем без изменений. Пересматриваем прогноз цены стандартного калия CFR Юго-Восточная Азия на месяц и квартал: риски смещены вниз, поскольку AFC 02.11 опубликовал снижение обеих оценок калия в этом регионе за неделю по 30.10.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала | Что подтвердит сценарий |
|---|---|---|---|---|---|
| Базовый | 60% | Дорогой газ; OMIFCO экспортирует | 414–506 долл./т | 399–564 долл./т | TTF не ниже 28,01; AFC отмечает устойчивые цены |
| Усиление нехватки | 25% | Новые ограничения отгрузок по AFC | 506–539 долл./т | 564–631 долл./т | Возобновление закупок вне Индии |
| Ослабление спроса | 15% | TTF ниже 28,01; завершение закупочных сезонов | 388–414 долл./т | 357–399 долл./т | AFC отмечает снижение цен карбамида |
Фосфаты и калий. Диапазоны относятся к DAP CFR Индия.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала | Что подтвердит сценарий |
|---|---|---|---|---|---|
| Базовый | 60% | Осторожные закупки; саудовские поставки продолжаются | 846–912 долл./т | 812–924 долл./т | AFC сообщает о выборе заменителей |
| Расширение предложения | 25% | Возобновление экспорта DAP Китая по FDD или Argus | 826–846 долл./т | 779–812 долл./т | Китайские партии для Индии |
| Восстановление закупок | 15% | Индия повышает ставки NBS на фосфор относительно прошлого сезона | 912–934 долл./т | 924–964 долл./т | AFC отмечает рост цен DAP в Индии |
Идеи для участников рынка
Трейдерам удобрениями
- Продажа январского фьючерса на карбамид на Чжэнчжоуской бирже может быть интересна на срок до 27.11.2026, то есть на месяц. Зона интереса: 238–240 долл./т без НДС. Ориентир: 229 долл./т. Идея перестает действовать: 244 долл./т. Почему: риски смещены вниз, заводские запасы Longzhong выросли на 61,3 тыс. т за неделю по 28.10. Сокращение товара под складскими свидетельствами до 10 тыс. т на 30.10 работает против идеи. Что изменит взгляд: FDD или Longzhong сообщат о новом раунде квот на экспорт карбамида из Китая.
Экспортерам ЕАЭС
- Предпочтительнее отложить фиксацию цены на гранулированный карбамид для продажи в Азию до 27.11.2026. Почему: риски для цены FOB Ближний Восток смещены вверх. По нашему расчету, европейские затраты на газ для выпуска карбамида выросли за неделю по 30.10 на 70 долл./т. Экспортные цены ЕАЭС следуют за азиатскими ориентирами; завершение закупочных сезонов мешает повышению цен. Уверенность низкая из-за ограниченных отгрузок. Фиксация может стать интересной: цена приблизится к 481 долл./т. Что изменит взгляд: газ TTF опустится ниже 28,01 долл./млн БТЕ по ICE.
По фосфатам и калию риски на месяц смещены вниз.
Аналитикам акций производителей
- 03.11.2026 стоит обратить внимание на ограничения выпуска фосфатов Mosaic и прогноз продаж компании. Почему: Mosaic 29.10 связала ограничения выпуска на американских площадках со стоимостью серы, что ухудшает доходность ее фосфатного бизнеса в США. Что изменит вывод: компания сообщит о восстановлении загрузки ограниченных площадок.
Трейдерам акциями
- Изменения недели помогают азотным производителям США конкурировать с европейскими заводами в ближайший месяц, до 27.11.2026. Почему: по нашему расчету, разрыв затрат на газ вырос на 74 долл./т карбамида за неделю по 30.10; преимущество относится к CF Industries и работающим американским заводам Nutrien. Что изменит вывод: газ TTF опустится ниже 28,01 долл./млн БТЕ по ICE.
Сводная таблица идей. «Потенциал к риску» показывает, во сколько раз расстояние от середины зоны интереса до ориентира больше расстояния до уровня, при котором идея перестает действовать. Уровни указаны в долларах за тонну: у фьючерса – в цене контракта, на который рассчитана идея (он назван в тексте идеи), без НДС; у недельных оценок – в оценке того же оценщика.
| Для кого | Идея | Зона интереса | Ориентир | Идея перестает действовать | Срок | Потенциал к риску, раз |
|---|---|---|---|---|---|---|
| Трейдерам | продажа может быть интересна (фьючерс на карбамид, Чжэнчжоу) | 238–240 | 229 | 244 | месяц | 2,0 |
| Экспортерам | предпочтительнее подождать (карбамид FOB Ближний Восток) | – | – | – | месяц | – |
Мнения и заявления
- Stein Haugan, руководитель AFC, 02.11: ожидает тендер Индии примерно на 2,5 млн т; «сезоны закупок заканчиваются в Австралии, Таиланде и Бразилии». Что это значит: покупатели карбамида за пределами Индии уменьшают активность. Наш взгляд: в прогнозе цен на ближайший месяц для отгружаемого товара Ближнего Востока расходимся с этой оценкой, поскольку дорогой газ усиливает потребность Европы в импорте.
- Stein Haugan, руководитель AFC, 02.11: оценивает DAP CFR Индия в 890–900 долл./т; «все более осторожные закупки оказывают давление на рынок». Что это значит: сырье стоит дорого, а бюджет покупателей ограничен. Наш взгляд: согласны с этой оценкой на месяц и квартал, поскольку считаем спрос более важным фактором.
- Madeleine Overgaard, руководитель сельскохозяйственной аналитики Kpler, 31.10: допускает низкие отгрузки Залива до конца года; «объемы экспорта сократились примерно на 70–75%». Что это значит: альтернативные поставщики сохраняют значение. Наш взгляд: совпадаем по предложению, но по DAP осторожность покупателей важнее.
- Mosaic, 29.10: сохраняет ограничения выпуска фосфатов перед результатами 03.11; «компания сталкивается с неожиданной проблемой доступности и стоимости серы». Что это значит: сырье ограничивает выпуск и доходность. Наш взгляд: учитываем риск сокращения предложения, однако по-прежнему считаем, что для цены DAP CFR Индия преобладают риски снижения.
- Андрей Гурьев, глава РАПУ, 31.10: допускает увеличение выпуска калия России на 1 млн т в 2027 году; «рост возможен за счет введения новых мощностей». Что это значит: предложение способно увеличиться после ввода объектов. Наш взгляд: на ближайший квартал опираемся на действующее предложение и ослабление азиатских закупок.
| Автор | Прогноз | Срок | Дата прогноза | Прежний прогноз |
|---|---|---|---|---|
| Всемирный банк | Карбамид Восточной Европы, средняя цена 429 долл./т | 2027 год | 28.10.2026 | 500 долл./т |
| Всемирный банк | DAP, средняя цена 602 долл./т | 2027 год | 28.10.2026 | 650 долл./т |
| Всемирный банк | Хлористый калий, средняя цена 347 долл./т | 2027 год | 28.10.2026 | 365 долл./т |
Всемирный банк понизил среднегодовой прогноз на 2027 год по всем трем продуктам. Наш прогноз цены DAP CFR Индия на квартал приведен в разделе «Ценовые ожидания». Ближайшее изменение цены зависит прежде всего от закупочных возможностей Индии.
Календарь на две недели
| Дата | Событие | Прогноз (кто, дата) | Что это значит для цены |
|---|---|---|---|
| (дата не подтверждена) | Следующий тендер Индии на карбамид | AFC, 02.11: около 2,5 млн т, лучшее предложение 370–375 долл./т CFR | Если продавцы снова отклонят встречную цену IPL, потребность сохранится; иначе заказ обеспечит ближайший экспорт |
| 03.11 | Результаты Mosaic | Zacks, 27.10: прибыль 0,02 долл. на акцию, выручка 3,08 млрд долл. | Если ограничения выпуска фосфатов сохранятся, предложения будет меньше; иначе снабжение улучшится |
| 04.11 | Результаты CF Industries и Nutrien | CF: Zacks, 28.10, прибыль 3,12 долл. на акцию; Nutrien: прогноз не найден | Если прогноз продаж азота снижен, предложение ограниченнее; иначе этот риск не усиливается |
| 04–05.11 11–12.11 | Заводские запасы карбамида Китая, Longzhong | прогнозов не публикуют | Если накопление продолжится, внутренний избыток увеличится; иначе этот источник давления ослабнет |
| 06.11; 13.11 | Запасы калия в портах Китая | прогнозов не публикуют | Если запасы продолжат сокращаться, потребность в новом импорте увеличится; иначе останется ограниченной. Годом ранее в четвертую неделю октября: 2 018 тыс. т |
| 09.11 | Недельные обзоры AFC и FDD | прогнозов не публикуют | Если AFC отметит рост цен стандартного калия в Юго-Восточной Азии, прогноз пересмотрим; иначе риски остаются смещенными вниз |
| 10.11; 11.11 | Результаты K+S и ICL соответственно | прогноз не найден | Если прогноз продаж калия повышен, доступное предложение растет; иначе этот источник прироста отсутствует |
Проверка коридоров на истории
По нашей модели, в прошлом цена фьючерса на карбамид в Чжэнчжоу попадала в нейтральный недельный коридор в 65% случаев, а в месячный и квартальный коридоры попадала в 67%. Для карбамида по месячным ценам Всемирного банка доля попаданий составляла 61% на месяц и 53% на квартал. Для DAP она равнялась соответственно 63% и 46%, для калия 68% и 54%. Ошибки особенно часты на квартал, поэтому уверенность в прогнозах экспортных цен низкая.
Риски и границы вывода
- Новый раунд экспортных квот Китая изменит баланс внутреннего карбамида и конкуренцию за азиатских покупателей.
- Увеличение ставок NBS позволит импортерам Индии платить за DAP больше; ограничения выпуска из-за сырья могут перевесить осторожность закупок.
- Восстановление прохода через Ормуз улучшит снабжение покупателей и сократит дисконт на товар, который пока остается в Заливе из-за ограничений отгрузок.
- Коридоры экспортных цен опираются на ориентиры AFC за неделю по 23.10; опубликованное 02.11 снижение оценки калия повышает риск выхода ниже базового диапазона.
- Фактическая доходность маршрутов зависит от фрахта; упрощенные затраты на газ и сырье не охватывают полную себестоимость предприятий.
Обозначения
- Longzhong – Longzhong (隆众资讯) – китайское ценовое агентство; оценивает внутренние цены, выпуск и запасы удобрений
- ZCE – Чжэнчжоуская товарная биржа (Китай); фьючерс на карбамид котируется в юанях за тонну с НДС 9%, в обзоре – в долларах без НДС
- AFC – Australian Fertilizer Corporation – австралийская компания, которая по понедельникам публикует обзор мировых цен удобрений за прошлую неделю
- DAP – диаммонийфосфат – фосфорное удобрение с азотом (18% азота, 46% фосфора в пересчете на P2O5)
- CFR – цена с доставкой морем в порт покупателя (стоимость и фрахт); страховку оплачивает покупатель
- FOB – цена товара, погруженного на судно в порту продавца; фрахт и страховку оплачивает покупатель
- ЕАЭС – Евразийский экономический союз: Россия, Беларусь, Казахстан, Киргизия, Армения
- FDD – китайский поставщик данных о рынке удобрений: индексы цен, выпуск, загрузка, запасы
- приллированный карбамид – карбамид с мелкими гранулами (1–3 мм); дешевле гранулированного, основная марка экспорта Китая
- MAP – моноаммонийфосфат – фосфорное удобрение (11% азота, 52% P2O5); главный фосфат Бразилии; MAP 55% в Китае (11-44) – порошковый, сырье для NPK
- TTF – фьючерс ICE на газ в Нидерландах (TTF), ближайший контракт, в долларах за млн британских тепловых единиц по курсу евро того же дня
- млн БТЕ – миллион британских тепловых единиц – единица энергии в торговле газом; на тонну аммиака уходит около 33 млн БТЕ газа
- JKM – фьючерс ICE на СПГ с поставкой в Японию и Корею (оценка Platts JKM), ближайший контракт, долларов за млн британских тепловых единиц
- Argus – Argus Media – британское ценовое агентство; его недельные оценки цен удобрений – ориентир для контрактов
- JLC – JLC (金联创) – китайское ценовое агентство: индексы цен удобрений и сырья
- Tampa – месячная контрактная цена аммиака на условиях CFR Тампа (США) между Yara и Mosaic – ориентир мирового рынка аммиака
- IPL – Indian Potash Ltd – уполномоченный правительством Индии импортер удобрений (акционеры – кооперативы и госкомпании), проводит тендеры на ввоз карбамида
- раби – зимний сезон посевов в Индии (пшеница, горчица), октябрь – март; пик спроса на карбамид и DAP – ноябрь–январь
- гранулированный карбамид – карбамид с крупными гранулами (2–4 мм), основная марка экспорта Ближнего Востока и Египта
- ФосАгро – крупнейший в России производитель фосфорсодержащих удобрений (Мосбиржа PHOR)
- Акрон – российский производитель азотных и комплексных удобрений (Мосбиржа AKRN)
- NBS – Nutrient Based Subsidy – субсидия правительства Индии на фосфорные, калийные и комплексные удобрения в рупиях за килограмм азота, фосфора, калия и серы; ставки задаются на сезон
- складское свидетельство – документ Чжэнчжоуской биржи на карбамид на ее складе: одно свидетельство – 20 т; их число показывает, сколько товара готово к поставке по фьючерсам
- экспортная квота – разрешенный государством объем вывоза; в Китае квоты на карбамид и фосфаты выдаются раундами
Источники данных
- Фьючерс на карбамид: расчетные цены контрактов, открытый интерес – Чжэнчжоуская товарная биржа (ZCE), по данным Sina
- Карбамид под складскими свидетельствами – Чжэнчжоуская товарная биржа (ZCE)
- Недельные оценки карбамида, аммиака, DAP, MAP и калия – Australian Fertilizer Corporation, FDD
- Оптовые цены удобрений в Китае – Госстат КНР
- Газ TTF, Henry Hub, СПГ JKM – ICE
- Курсы юаня и рупии – Sina
- Акции производителей – Sina, CNBC, FT, Московская биржа
- Месячные цены удобрений с 1990 года – Всемирный банк (Pink Sheet)
- Тендеры, квоты, запасы, экспорт и импорт – ведомства Индии и Китая, Argus, CRU, Profercy, Longzhong и др. – по сообщениям изданий
- Затраты на газ и сырье – наш расчет по ценам газа, аммиака и серы
- Нейтральные коридоры – наша модель по этим рядам (фьючерс – с 2019 года, месячные цены Всемирного банка – с 1990)
- Ожидаемые диапазоны, сценарии и идеи – наша оценка
Прогнозы банков и оценки баланса рынка
- Всемирный банк: https://thedocs.worldbank.org/en/doc/2ac43f46629cf90c2ea5b8929a343593-0050012026/related/CMO-October-2026-Forecasts.pdf
- Rabobank: https://www.rabobank.com.au/news/media-releases/2026/fertiliser-affordability-remains-under-pressure-despite-easing-s
- Банки: Freedom Broker: https://fbroker.kz/en/news/52771-freedom-initiates-coverage-of-three-fertilizer-producers-en-2
- Российские банки и брокеры: https://www.finmarket.ru/news/6735990
- AFC: https://getthewordout.com.au/wp-content/uploads/gravity_forms/6-992670958cdce89bca6c350e836e8b95/2026/11/AFC-MR-Wkly-Mrkts-Update-261102FA.pdf
- AFC: https://ausfertcorp.com/weekly-update-global-fertiliser-markets-w-e-23-10-2026/
- Yara: https://www.fertilizerdaily.com/20261026-yara-q3-2026-ebitda-gas-costs/
- Китай: экспорт карбамида и DAP: https://finance.sina.com.cn/money/future/roll/2026-10-23/doc-iniweuqu1940238.shtml
- Китай: экспорт карбамида и DAP: https://finance.sina.com.cn/money/bond/2026-10-26/doc-iniwnzcz9345527.shtml
- Китай: экспорт карбамида и DAP: https://www.sohu.com/a/1093074267_99899070
- Китай: запасы и выпуск карбамида: https://www.mysteel.com/oilchem/a/26102814/EDB9E8BF47BF659E.html
- Китай: запасы и выпуск карбамида: https://www.mysteel.com/oilchem/a/26102913/5D39E32A27F99F71.html
- Китай: запасы и выпуск карбамида: https://finance.eastmoney.com/a/202610293913763592.html
- Индия: продажи, ввоз и запасы: https://agrospectrumindia.com/news/40/35051/india-has-199-48-lakh-tonnes-of-fertiliser-available-for-rabi-202627-closing-stock-at-175-32-lakh-tonnes.html
- Индия: продажи, ввоз и запасы: https://indianexpress.com/article/india/india-fertiliser-sales-el-nino-impact-10936630/
- Персидский залив и Ормуз: https://www.thenationalnews.com/business/energy/2026/10/31/middle-east-fertiliser-exports-decline-by-70-as-iran-war-disrupts-supplies/
- Остановки и запуск заводов: https://www.dhakatribune.com/bangladesh/nation/422987/gas-shortage-halts-jamuna-fertilizer-factory-again
- Сырье фосфатов: сера и аммиак: https://news.metal.com/newscontent/104145450-smm-flash-middle-east-october-sulfur-contract-prices-announced
- Калий: контракты Китая и Индии: https://argusmedia.com/es/news-and-insights/latest-market-news/2828100-bpc-ipl-set-new-india-mop-contract-at-383-t-cfr
- Калий: запасы в портах Китая и ввоз: https://www.100ppi.com/news/detail-20261028-6411406.html
- Россия: экспорт удобрений: https://portnews.ru/news/398798/
- Россия: экспорт удобрений: https://www.kommersant.ru/doc/9078207
- Беларусь: калий: https://www.interfax.ru/world/1126519
- Беларусь: калий: https://1prime.ru/20261102/gok-874862734.html
- Россия и ЕС: квоты и пошлины: https://www.alta.ru/tamdoc/26ps0431/
- Россия и ЕС: квоты и пошлины: https://eur-lex.europa.eu/eli/reg/2025/1227/oj/eng
- Казахстан: внутренний спрос на удобрения: https://www.zakon.kz/obshestvo/6533167-bolee-2-mln-tonn-udobreniy-ponadobitsya-kazakhstanu-dlya-urozhaya-2027-goda.html
- ФосАгро: https://www.vedomosti.ru/investments/news/2026/10/26/1240046-pribil-fosagro
- ФосАгро: https://1prime.ru/20261028/fosagro-874695968.html
События недели
- Всемирный банк: пересмотрены прогнозы цен карбамида, DAP и хлористого калия: https://thedocs.worldbank.org/en/doc/2ac43f46629cf90c2ea5b8929a343593-0050012026/related/CMO-October-2026-Forecasts.pdf
- Всемирный банк: пересмотрены прогнозы цен карбамида, DAP и хлористого калия: https://www.worldbank.org/en/news/press-release/2026/10/28/commodity-markets-outlook-october-2026
- Персидский залив: экспорт удобрений в сентябре составил 994 тыс. т: https://www.thenationalnews.com/business/energy/2026/10/31/middle-east-fertiliser-exports-decline-by-70-as-iran-war-disrupts-supplies/
- Индия: AFC ожидает следующий тендер на карбамид примерно на 2,5 млн т: https://ausfertcorp.com/weekly-update-global-fertiliser-markets-w-e-23-10-2026/
- Индия: AFC ожидает следующий тендер на карбамид примерно на 2,5 млн т: https://getthewordout.com.au/wp-content/uploads/gravity_forms/6-992670958cdce89bca6c350e836e8b95/2026/11/AFC-MR-Wkly-Mrkts-Update-261102FA.pdf
- Индия: продажи удобрений в апреле–сентябре снизились при росте выпуска и импорта карбамида: https://indianexpress.com/article/india/india-fertiliser-sales-el-nino-impact-10936630/
- Пакистан: сентябрьские продажи карбамида выросли до 611 тыс. т, продажи DAP снизились до 68 тыс. т: https://www.fertilizerdaily.com/20261027-pakistan-fertilizer-offtake-september-2026/
- Россия: выпуск минеральных удобрений в сентябре составил 5,2 млн т: https://www.interfax.ru/business/1125599
- Бангладеш: закупочный комитет рекомендовал импорт 150 тыс. т хлористого калия из Канады и России: https://thefinancialexpress.com.bd/trade/govt-to-procure-150-lakh-mts-of-mop-fertiliser
- Китай: запасы карбамида в портах достигли 855,4 тыс. т: https://www.mysteel.com/oilchem/a/26102913/5D39E32A27F99F71.html
- Arab Potash Company: выпуск и продажи за девять месяцев выросли: https://petra.gov.jo/en/news/arab-potash-company-net-profit-surges-34-to-jod-169m-through-q3-2026
- Индия: министерская оценка потребности в субсидиях составляет 1,94 лакх крор рупий: https://www.financialexpress.com/policy/economy-four-fifths-of-budgeted-fertiliser-subsidy-spent-outgo-to-cross-rs-2-5-l-cr-4370771/
- Бангладеш: Jamuna Fertilizer вновь остановила выпуск карбамида из-за прекращения подачи газа: https://www.dhakatribune.com/bangladesh/nation/422987/gas-shortage-halts-jamuna-fertilizer-factory-again
- Беларусь: Нежинский ГОК произвел около 400 тыс. т калийных удобрений; власти назвали параметры дальнейшего ввода: https://www.interfax.ru/world/1126519
- Беларусь: Нежинский ГОК произвел около 400 тыс. т калийных удобрений; власти назвали параметры дальнейшего ввода: https://1prime.ru/20261102/gok-874862734.html
Источники мнений и заявлений
- AFC: Индия задерживает новый тендер на карбамид: https://getthewordout.com.au/wp-content/uploads/gravity_forms/6-992670958cdce89bca6c350e836e8b95/2026/11/AFC-MR-Wkly-Mrkts-Update-261102FA.pdf
- Kpler: поставки Залива останутся на пониженных уровнях без улучшения безопасности: https://www.thenationalnews.com/business/energy/2026/10/31/middle-east-fertiliser-exports-decline-by-70-as-iran-war-disrupts-supplies/
- РАПУ: рост выпуска калия в России возможен после ввода мощностей: https://www.kommersant.ru/doc/9078207
- Беларусь: власти требуют ускорить ввод Нежинского ГОКа: https://www.interfax.ru/world/1126519
- Синара: высокие цены фосфатов и возможное снижение затрат на серу поддерживают оценку IV квартала ФосАгро: https://www.finmarket.ru/news/6735990
- ФосАгро: компания намерена удвоить поставки в Африку по итогам 2026 года: https://1prime.ru/20261028/fosagro-874695968.html
- Arab Potash Company: выбор высокомаржинальных рынков и альтернативная логистика сопровождали рост прибыли: https://petra.gov.jo/en/news/arab-potash-company-net-profit-surges-34-to-jod-169m-through-q3-2026
Важная информация
Обзор подготовлен на основе открытых источников и собственных расчетов и носит исключительно информационно-аналитический характер. Он не является индивидуальной инвестиционной рекомендацией, предложением или приглашением купить или продать какой-либо актив: изложенные взгляды и рекомендации не учитывают инвестиционный профиль, цели и финансовое положение конкретного читателя, и упомянутые инструменты могут ему не подходить. Прогнозы и коридоры цены – наши оценки, а не обещание результата; прошлая доходность не гарантирует будущей. Операции с удобрениями, производными инструментами и акциями сопряжены с риском потерь, в том числе сверх вложенных средств при торговле с плечом. Решения о сделках читатель принимает самостоятельно.Подготовлено экспертами Металитика по открытым источникам. Не является инвестиционной рекомендацией.