Рынок золота: недельный обзор за 26–30 октября 2026
Мировая цена золота за неделю снизилась на 3,03%, цена в Шанхае потеряла 1,07%, в Москве – 2,34%. После публикации инфляции США 29.10 Дэвид Мегер из High Ridge Futures связал продажи золота с сохраняющимися ожиданиями декабрьского повышения ставки ФРС.
Полная версия (PDF)Главное
Неделя. Мировая цена золота за неделю снизилась на 3,03%, цена в Шанхае потеряла 1,07%, в Москве – 2,34%. После публикации инфляции США 29.10 Дэвид Мегер из High Ridge Futures связал продажи золота с сохраняющимися ожиданиями декабрьского повышения ставки ФРС. На следующий день Питер Грант из Zaner Metals также отметил ожидания длительного сохранения высоких ставок, которые делают владение золотом менее привлекательным.
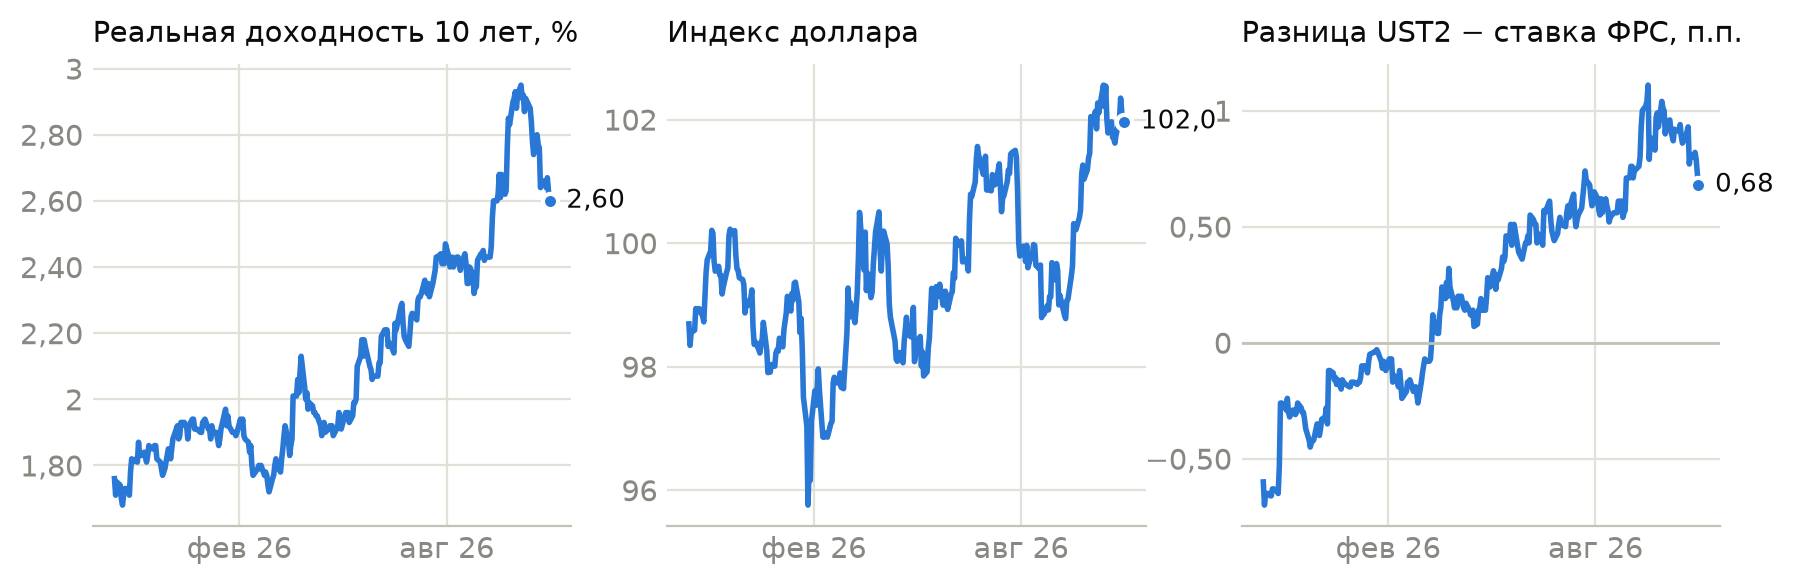
Ставка ФРС и доллар. ФРС 28.10 сохранила диапазон ставки 3,75–4,00%, как ожидали участники опроса CNBC от 27.10. Вероятность декабрьского повышения по CME FedWatch снизилась с 83% на 27.10 до примерно 76% на 30.10. Высокая вероятность ужесточения делает процентные активы привлекательнее золота, однако реальная доходность за неделю снизилась на 6 б.п., а индекс доллара вырос лишь на 0,21%.
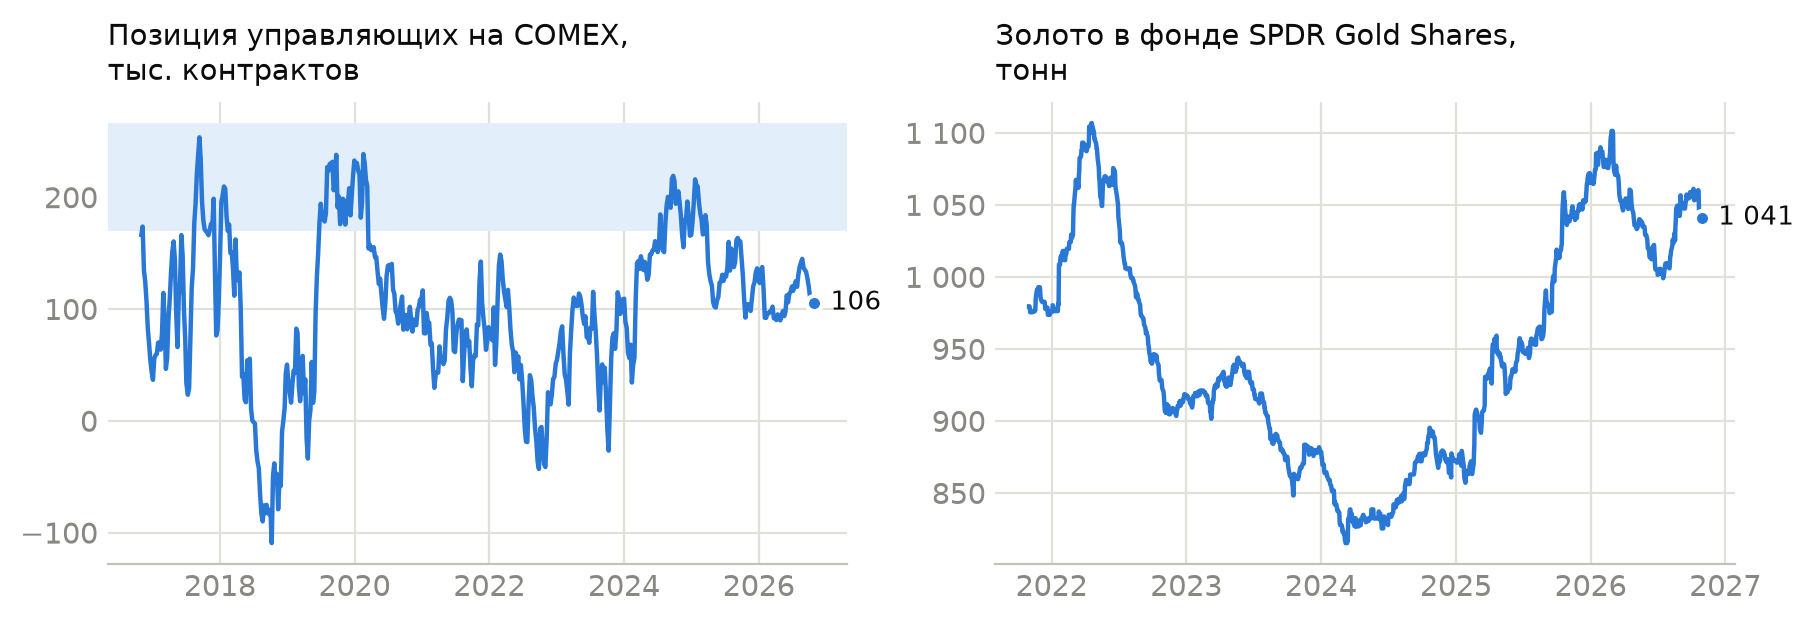
Инвесторы. Управляющие на COMEX к 27.10 увеличили чистую длинную позицию до 105 562 контрактов, но за четыре отчета она сократилась на 14 756 контрактов (CFTC). Отчет предшествовал пятничным продажам; запасы SPDR к 29.10 уменьшились за неделю на 0,6 т. По WGC, за неделю по 23.10 из золотых ETF мира ушло 1,21 млрд долл. после 13 недель притоков, поэтому инвестиционный спрос стал менее устойчивым.
Банки и аналитики. Участники опроса Reuters от 27.10 снизили прогноз средней цены на 2026 год с 4 509 до 4 495 долл./унц. Оценка на следующий год выросла с 4 610 до 4 650 долл./унц., тогда как «Синара» 28.10 сохранила свои прогнозы. Участники опроса связывают ближайшие трудности с высокими доходностями и долларом, сохраняя интерес к более отдаленному восстановлению.
Отрасль и центробанки. Самит Гуха из MMTC-PAMP 28.10 сообщил, что крупные индийские ювелирные сети ждут дальнейшего снижения цены. По Reuters, максимальная премия КНР к мировому ориентиру сократилась с 10 долл./унц. на 23.10 до 9 долл./унц. на 30.10, что согласуется с осторожностью покупателей. Народный банк Китая в сентябре приобрел около 23 т при запасах 2 410 т (WGC, 15.10), обеспечивая более устойчивый спрос.
Что впереди. Опрос Bloomberg от 01.11 предполагает прирост занятости США на 65 тыс. и безработицу 4,2% в отчете 06.11. Если занятость окажется выше ожиданий при более низкой безработице, вероятность повышения ставки может увеличиться и цена золота окажется под давлением. При более слабой занятости и более высокой безработице опасения по поводу повышения ставки ослабнут.
Наш прогноз и идеи читайте в разделах «Прогноз: коридоры и сценарии» и «Идеи и ориентиры».
Карта факторов
Влияние оценено на месяц (до 27.11).
| Фактор | Сейчас | За неделю | Влияние на цену | Сила влияния | С прошлого обзора |
|---|---|---|---|---|---|
| Реальная ставка США | Реальная доходность 10-летних облигаций США (TIPS10) 2,60% на 30.10; -32 б.п. за четыре недели | -6 б.п. | ▲ поддерживает | умеренная | усилилось |
| Ожидания по ставке ФРС | Ставка 3,75–4,00% после 28.10; вероятность декабрьского повышения около 76% по CME FedWatch на 30.10 | 83% на 27.10; два голоса за повышение 28.10 | ▼ сдерживает | умеренная | ослабло |
| Доллар | Индекс доллара (DXY) 101,97 на 30.10; +0,04% за четыре недели, +2,18% за тринадцать | +0,21% | ▼ сдерживает | слабая | ослабло |
| Фонды | SPDR 1 041,1 т на 29.10; -14,6 т за четыре недели, +34,1 т за тринадцать | -0,6 т; WGC 26.10 сообщил о мировом оттоке за неделю по 23.10 | ▼ сдерживает | умеренная | без изменений |
| Позиции на COMEX | 105 562 контракта на 27.10; середина исторического распределения; -14 756 за четыре отчета | +1 356 контрактов | ▼ сдерживает | слабая | ослабло |
| Центробанки | НБК приобрел около 23 т в сентябре при запасах 2 410 т; WGC, 15.10 | Новая публикация резервов ожидается 07.11 | ▲ поддерживает | умеренная | без изменений |
| Физический спрос КНР | На 30.10: дилерская премия от паритета до 9 долл./унц. к мировому ориентиру (Reuters); по нашему расчету, средняя премия Шанхая к модельной цене LBMA PM за четыре недели +13,4 долл./унц. | Дилерская премия ниже 9–10 долл./унц. неделей ранее; спред за четыре сессии -11 долл./унц. | ▼ сдерживает | слабая | сменилось на противоположное |
| Физический спрос Индии | Премия до 7 долл./унц. к внутренней цене с пошлиной и налогом; Reuters, 30.10 | Снижение с 9 долл./унц.; крупные сети откладывают закупки | ▼ сдерживает | слабая | усилилось |
| Защитный спрос и рынки риска | Цена Brent 113,40 долл./барр. на 30.10; +10,52% за четыре недели; инфляционный канал | Цена нефти +1,18%; Mining.com 30.10 сообщил о продажах золота для покрытия потерь в акциях | ▼ сдерживает | слабая | усилилось |
| Россия | Доллар ЦБ 80,68 руб. на 30.10; -3,09% за четыре недели; местная премия за неделю +0,32% | Официальный курс доллара -0,55% | ▼ сдерживает | умеренная | без изменений |
Сокращение инвестиционного спроса вместе с осторожностью азиатских покупателей перевешивает снижение реальной доходности, поэтому месячные риски мировой цены смещены вниз. Доллар оказывает слабое дополнительное влияние; его четырехнедельное изменение почти нулевое. Россия в таблице относится только к рублевой цене и условиям экспорта. На неделю перевеса факторов нет, а на квартал значение покупок центробанков возрастает и явное смещение рисков исчезает.
Прогноз: коридоры и сценарии
| Рынок | Цена на 30.10.2026 | Неделя (до 06.11) | Месяц (до 27.11) | Квартал (до 29.01) |
|---|---|---|---|---|
| Мировая цена, долл./унц. | 3 877 | 3 740–4 020 без смещения | 3 535–4 060 риски вниз | 3 410–4 410 без смещения |
| Что изменит взгляд: на неделю: мировая цена выше 4 060 либо ниже 3 700 на закрытии 06.11. На месяц: реальная доходность ниже 2,60% после CPI 10.11. На квартал: мировая цена выше 4 490 либо ниже 3 345 на закрытии недели | ||||
| Шанхай, юань/г | 854,8 | 831,9–878,2 без смещения | 809,7–878,2 риски вниз | 776,4–941,0 без смещения |
| Что изменит взгляд: на неделю и квартал: мировая цена за границами 3 700–4 060 и 3 345–4 490 соответственно. На месяц: доходность ниже 2,60% либо курс юаня к доллару выше 6,6558 после отчета 06.11 | ||||
| Москва, руб./г | 10 150 | 9 840–10 470 без смещения | 9 240–10 470 риски вниз | 9 080–11 340 без смещения |
| Что изменит взгляд: на неделю и квартал: мировая цена за границами 3 700–4 060 и 3 345–4 490 соответственно. На неделю и месяц также доллар ЦБ выше 80,68 руб. после отчета 06.11; на месяц доходность ниже 2,60% | ||||
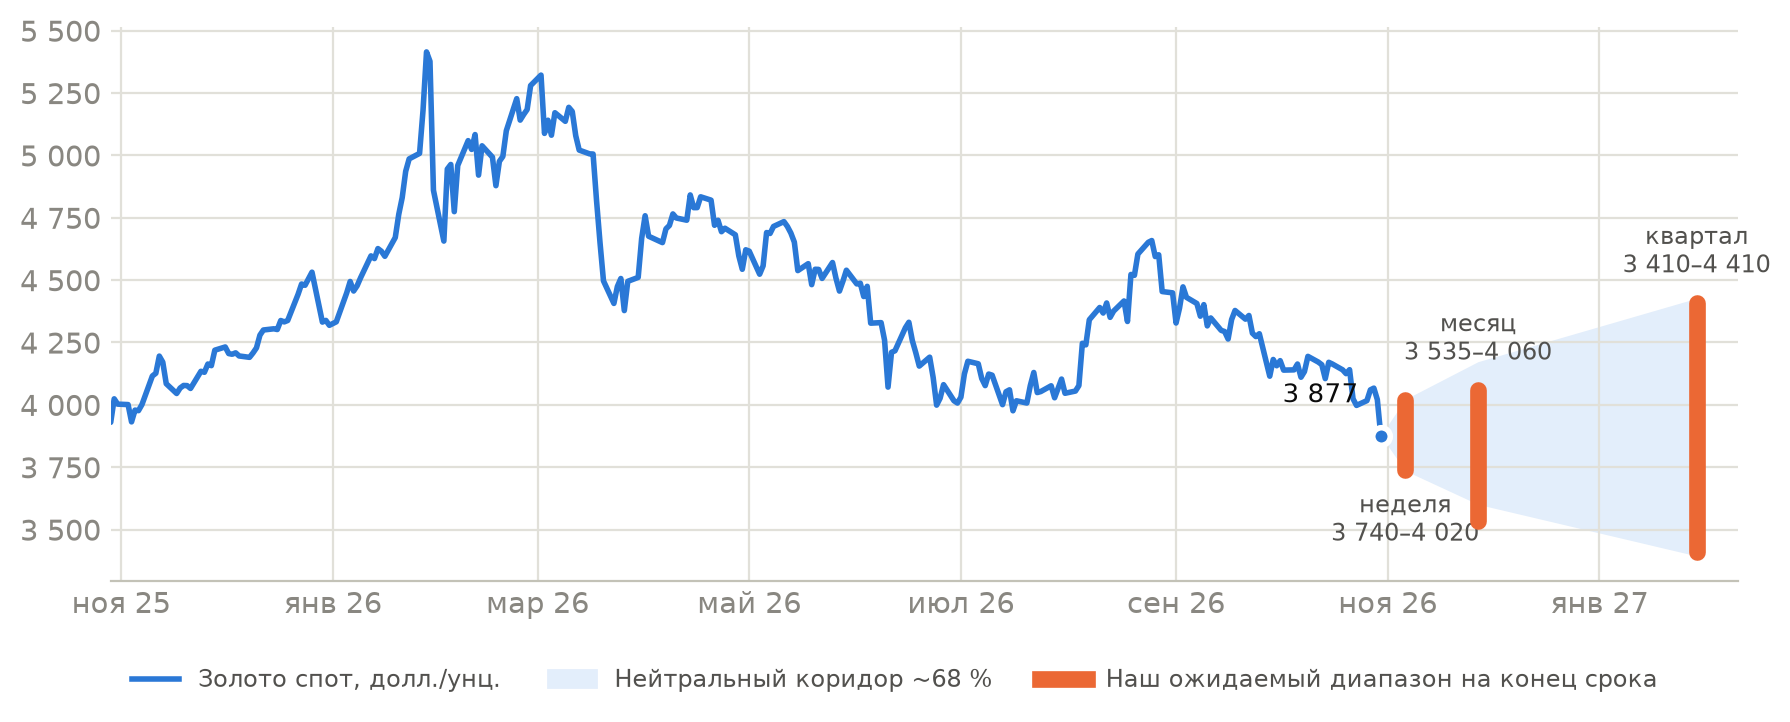
На неделю (до 06.11) ожидаем мировую цену в диапазоне 3 740–4 020 долл./унц. без явного смещения рисков. На месяц (до 27.11) ожидаем цену в диапазоне 3 535–4 060 долл./унц., риски смещены вниз: из SPDR за четыре недели ушло 14,6 т, а азиатские премии уменьшились. При этом снижение реальной доходности за четыре недели на 32 б.п., до 2,60%, мешает развитию продаж. На квартал (до 29.01.2027) ожидаем цену в диапазоне 3 410–4 410 долл./унц. без явного смещения: покупки центробанков и прирост запасов SPDR за тринадцать недель на 34,1 т уравновешивают процентные риски. Уверенность в прогнозах мировой и рублевой цены низкая из-за разнонаправленного влияния снижения доходностей и ослабления инвестиционного спроса; в Москве добавляется валютная неопределенность.
Мировая цена задает основное движение Шанхая и Москвы; укрепление юаня за четыре недели на 0,73% и рубля на 3,09% по официальному курсу усиливает риск снижения местных цен. Средняя премия Москвы за неделю в 0,32% смягчает этот эффект. По нашему расчету к 30.10, цена золота в Шанхае за четыре сессии была в среднем на 11 долл./унц. ниже модельной цены LBMA PM. На месяц до 27.11 ожидаем мировую цену в диапазоне 3 535–4 060 долл./унц. Прогноз Citi от 24.08 на срок до трех месяцев предполагает цену 4 800 долл./унц. Опрос Reuters от 27.10 предполагает среднюю цену 4 650 долл./унц. в 2027 году.
Что изменилось в прогнозе. Смещение рисков на месяц вниз и отсутствие смещения на квартал сохраняются. Месячный диапазон мировой цены сдвинут с 3 700–4 130 до 3 535–4 060 долл./унц.; квартальный – с 3 540–4 515 до 3 410–4 410 долл./унц. Обновленные прогнозы охватывают более поздние даты. Поводов для осторожности стало больше после публикации 26.10 данных о мировом оттоке из ETF и снижения азиатских премий 30.10. Вместе с тем доллар почти не изменился за четыре недели, а позиция управляющих в последнем отчете выросла, поэтому прежний довод об одновременном усилении доллара и сокращении позиций стал слабее.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала |
|---|---|---|---|---|
| Базовый | 60% на месяц; 60% на квартал | Реальная доходность остается около 2,60%; инфляция 10.11 близка к прогнозу; ФРС 09.12 ограничивается повышением на 25 б.п. или паузой | 3 535–4 060 | 3 410–4 410 |
| Что подтвердит сценарий: запасы SPDR остаются около 1 041 т; премия КНР не выходит устойчиво выше 9 долл./унц.; покупки НБК продолжаются | ||||
| Усиление продаж | 25% на месяц; 20% на квартал | Занятость 06.11 выше 65 тыс., базовый CPI 10.11 выше 0,2% за месяц; реальная доходность поднимается выше 2,60% | 3 345–3 600 | 3 125–3 600 |
| Что подтвердит сценарий: запасы SPDR опускаются ниже 1 041 т, а позиция управляющих – ниже 105 562 контрактов | ||||
| Возвращение покупателей | 15% на месяц; 20% на квартал | Занятость 06.11 ниже 65 тыс., базовый CPI 10.11 ниже 0,2% за месяц; реальная доходность опускается ниже 2,60% | 4 060–4 375 | 4 410–4 805 |
| Что подтвердит сценарий: доллар опускается ниже 101,97, SPDR увеличивает запасы; ФРС 09.12 сохраняет ставку без новых сигналов ужесточения | ||||
Цены в сценариях указаны в долл./унц. к 27.11.2026 и 29.01.2027 соответственно. Альтернативные квартальные сценарии равновероятны: устойчивый спрос центробанков помогает удерживать цену, а высокая стоимость денег ограничивает ее рост.
Идеи и ориентиры
Трейдерам
- Продажа от текущих цен может быть интересна – на месяц (до 27.11). Зона интереса: 3 840–3 915 долл./унц. Ориентир: 3 535 долл./унц. Идея перестает действовать при цене выше 4 060 долл./унц. Уверенность: низкая из-за снижения реальной доходности. Почему: риски смещены вниз, поскольку четырехнедельный отток из SPDR сочетается с ослаблением азиатских премий. Что изменит взгляд: реальная доходность ниже 2,60%.
Экспортерам и производителям
- Можно рассмотреть фиксацию цены будущих продаж на текущем уровне на месяц вперед, до 27.11. Зона интереса: 3 840–3 915 долл./унц. Ориентир: 3 535 долл./унц. Идея перестает действовать при цене выше 4 060 долл./унц. Уверенность: низкая из-за разнонаправленного действия ставки и спроса. Почему: месячное смещение рисков вниз делает ожидание более высокой мировой цены менее привлекательным. Что изменит взгляд: реальная доходность ниже 2,60% и возобновление роста запасов SPDR выше 1 041 т.
Направление КНР и Гонконга выглядит предпочтительнее Индии по устойчивости покупателей, хотя снижение китайских премий уменьшает преимущество. При средней московской надбавке к мировой цене в 0,32% закупка в России требует особенно внимательной оценки издержек. Укрепление рубля уменьшает рублевую выручку, поэтому разумно не откладывать ее конвертацию исключительно в расчете на ослабление рубля.
Инвесторам
- Покупка на снижении может быть интересна – на квартал (до 29.01.2027). Зона интереса: 3 535–3 600 долл./унц. Ориентир: 4 175 долл./унц. Идея перестает действовать при цене ниже 3 225 долл./унц. Уверенность: низкая из-за риска дальнейшего ужесточения ФРС. Почему: при отсутствии смещения рисков покупка в нижней части ожидаемого диапазона выглядит привлекательнее покупки по текущей цене; официальный спрос обеспечивает более устойчивую основу. Что изменит взгляд: реальная доходность выше 2,60% после решения ФРС 09.12. Золото сохраняет защитную роль при диверсификации резервов, однако продажи 30.10 показывают его уязвимость при потребности участников в ликвидности.
Сводная таблица идей. «Потенциал к риску» показывает, во сколько раз ход цены от середины зоны интереса до ориентира больше хода до уровня, при котором идея перестает действовать.
| Для кого | Идея | Зона интереса | Ориентир | Идея перестает действовать | Срок | Потенциал к риску, раз |
|---|---|---|---|---|---|---|
| Трейдерам | продажа может быть интересна (мировая цена) | 3 840–3 915 | 3 535 | 4 060 | месяц | 1,9 |
| Экспортерам и производителям | фиксация цены может быть интересна (мировая цена) | 3 840–3 915 | 3 535 | 4 060 | месяц | 1,9 |
| Инвесторам | покупка может быть интересна (мировая цена) | 3 535–3 600 | 4 175 | 3 225 | квартал | 1,8 |
Итоги недели: цены и причины
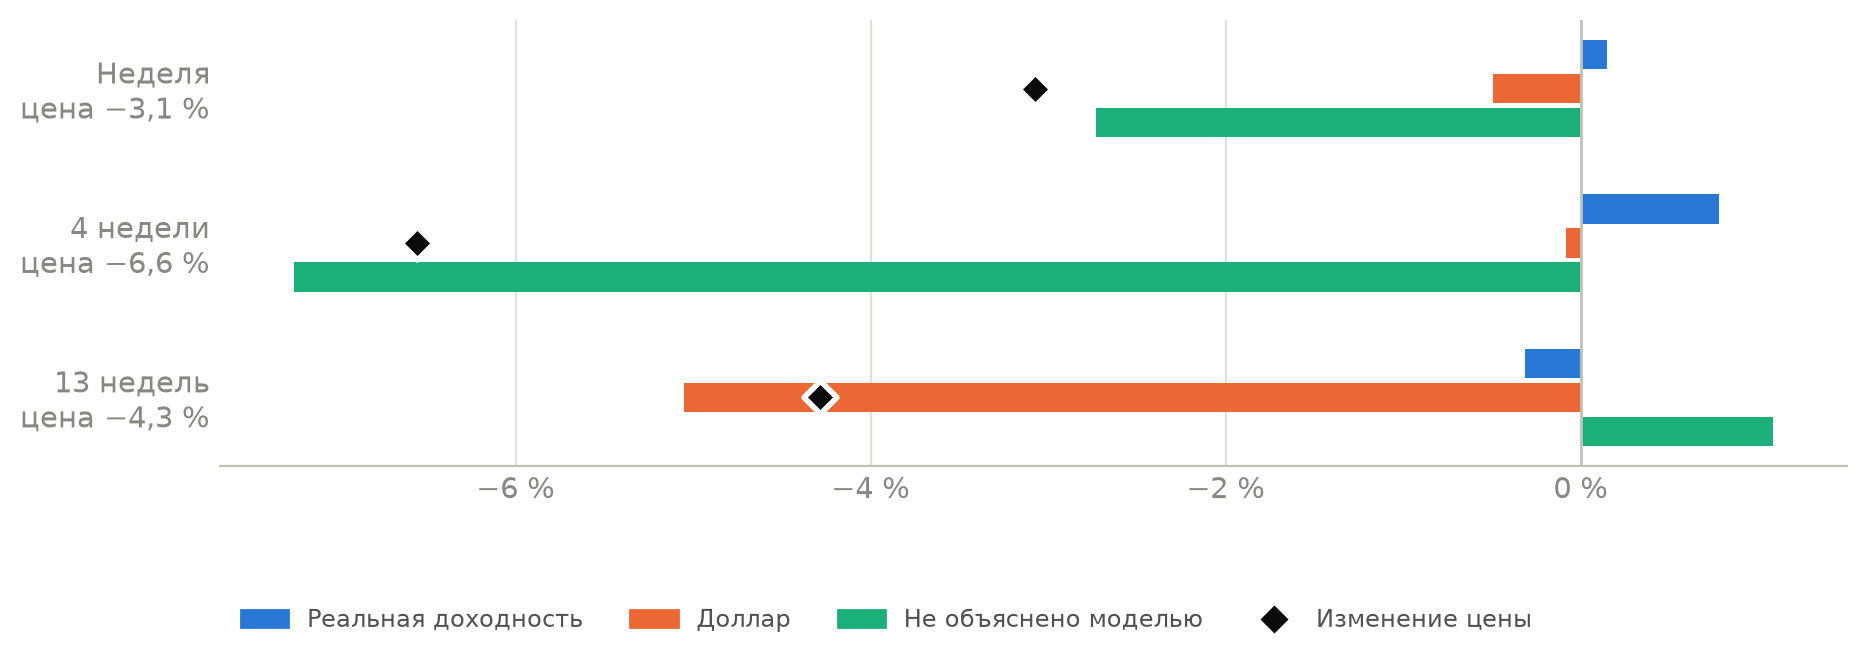
Мировая цена золота (XAU) за неделю снизилась на 3,03%, до 3 877 долл./унц. на закрытии 30.10. Цена золота на SGE снизилась на 1,07%, до 854,8 юаня/г; золото на Мосбирже (GLDRUB) подешевело на 2,34%, до 10 150 руб./г. По нашей модели, оцененной на данных последнего года, снижение реальной доходности за неделю по 30.10 увеличило мировую цену золота на 0,15%, а укрепление доллара уменьшило ее на 0,49%. Еще минус 2,73% не объяснено моделью, которая описывает 21% дневных колебаний. Вероятными причинами этой части продаж стали ослабление спроса фондов и закрытие позиций для покрытия убытков в акциях, о котором Mining.com сообщил 30.10. Ожидаемая пауза ФРС 28.10 и почти совпавший с ожиданиями PCE 29.10 сохранили процентные опасения, но реальная доходность по итогам недели снизилась.
Цена и колебания
К 30.10 мировая цена снизилась за месяц на 7,2%, за три месяца на 4,9% и за полгода на 17,3%. За год она потеряла 3,1%; месячное снижение цены в Шанхае составило 8,5%, в Москве – 9,2%, чему способствовало укрепление местных валют. Мировая цена 30.10 находилась на минимуме последнего года и на 28,4% ниже максимума 5 415 долл./унц. от 28.01.2026. Фактическая волатильность за последний месяц составила 20,2% годовых против 28,1% за год, а индекс ожидаемой волатильности золота (GVZ) на 30.10 достиг 26,15%. Его значение выше, чем в 54% дней последнего года и в 93% дней с 2010 года, поэтому колебания остаются сильными по многолетним меркам.
Позиции и потоки
По CFTC на 27.10 чистая длинная позиция управляющих выросла за отчет на 1 356 контрактов, до 105 562. За четыре отчета она сократилась на 14 756 контрактов и находится выше, чем в 50% отчетов с 2006 года, поэтому явного перекоса позиций к 27.10 нет. Запасы SPDR на 29.10 составили 1 041,1 т после сокращения на 0,6 т за неделю и на 14,6 т за четыре недели. По данным WGC, опубликованным 26.10, за неделю по 23.10 чистый отток из ETF мира составил 1,21 млрд долл. Погашения достигли 3,01 млрд долл., вложения – 1,80 млрд долл. Противоположное поведение видно в КНР: по сообщению 财联社 от 27.10, число паев физических золотых ETF к 26.10 выросло примерно на 0,600 млрд с конца сентября. Более устойчивую основу на квартал дают покупки НБК около 23 т в сентябре при запасах 2 410 т (WGC, 15.10), однако краткосрочный инвестиционный спрос остается слабым.
Физический рынок и премии
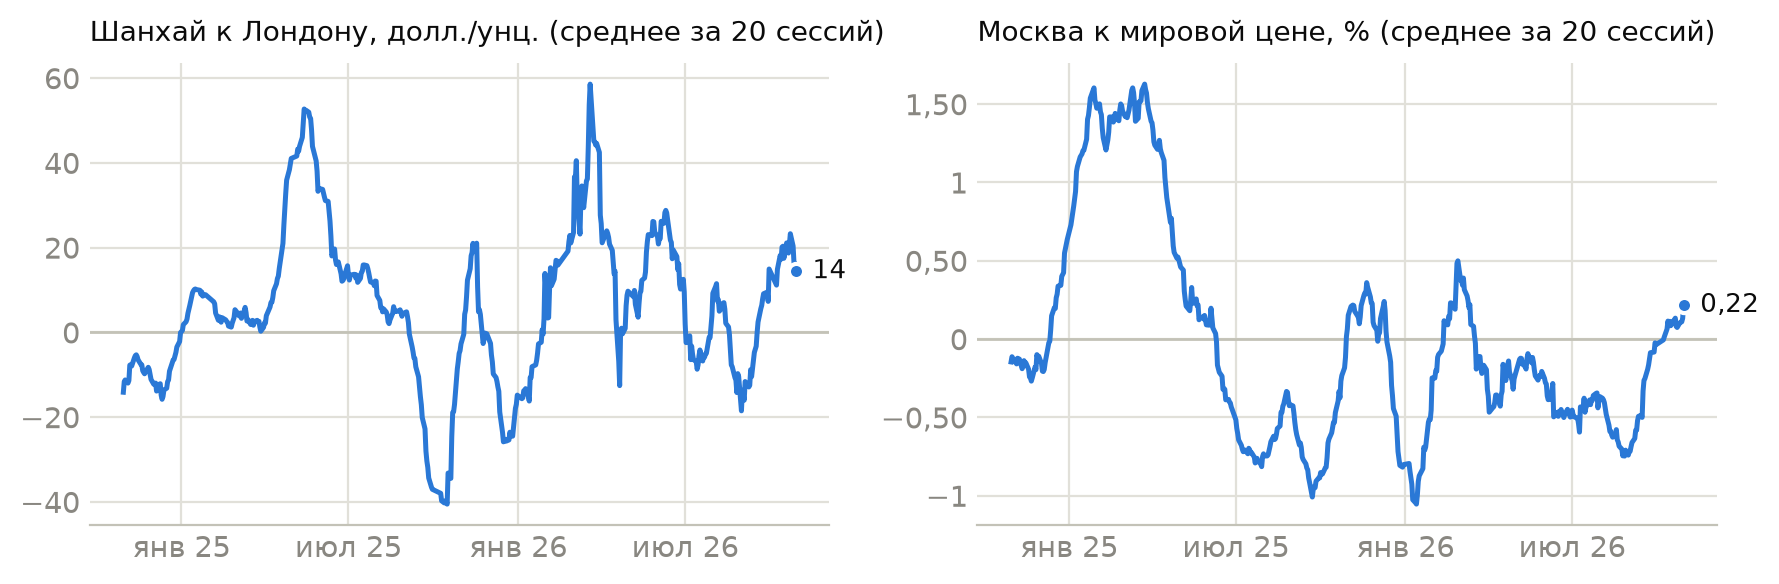
По Reuters, максимальная премия КНР к мировому ориентиру снизилась с 10 долл./унц. неделей ранее до 9 долл./унц. на 30.10. По нашему расчету к 30.10, средний спред Шанхая к Лондону за четыре сессии составил минус 11 долл./унц., что согласуется с осторожностью покупателей. Сентябрьский нетто-импорт КНР через Гонконг вырос до 74,987 т с 58,491 т в августе (правительство Гонконга, публикация 28.10); Reuters связал увеличение с пополнением запасов перед праздниками и инвестиционным спросом. Индийская премия на 30.10 сократилась с 9 до 7 долл./унц. к внутренней цене с пошлиной и налогом, несмотря на приближение пикового сезона. По данным Reuters на 30.10, котировки в Гонконге варьировались от дисконта 1 долл./унц. до премии 1,75 долл./унц. В ближайший месяц КНР и Гонконг выглядят предпочтительнее Индии благодаря более устойчивому спросу покупателей. К концу квартала, до 29.01.2027, интерес может сместиться к китайским закупкам перед Праздником весны, тогда как индийская пошлина 15% продолжает затруднять восстановление импорта.
Россия: рубль, внутренняя цена и экспорт
На Мосбирже цена золота за неделю по 30.10 снизилась на 2,34% при вкладе мировой цены минус 3,03%. Биржевой валютный пересчет за тот же период дал минус 0,16%, а изменение местной премии – плюс 0,87%; средняя московская надбавка достигла 0,32%. Официальный курс доллара на 30.10 составил 80,68 руб., юаня – 12,0844 руб.; слабый рубль поднял бы и закупочную стоимость, и выручку экспортера. Новый порядок вывоза действует с 01.05.2026, а принятый в первом чтении 29.10 проект налога на сверхдоходы предусматривает для золотодобытчиков ставку 20%. Минфин до 06.11 направляет на валюту и золото 12,7 млрд руб. в день; ЦБ за сентябрь сократил запасы золота примерно на 6 т. При средней московской премии за пять сессий по 30.10 в 0,32% выгода от экспорта зависит прежде всего от цены реализации и издержек.
Мнения и заявления
- Кевин Уорш, председатель ФРС, 28.10: после сохранения ставки 3,75–4,00% заявил о готовности к дальнейшим действиям; «мы ясно дали понять свою готовность действовать, когда того требуют обстоятельства». Что это значит: пауза оставляет открытым вопрос следующего повышения. Наш взгляд: согласны с зависимостью решений от данных, поэтому инфляция и занятость определяют наши сценарии.
- Лори Логан, президент ФРБ Далласа, 30.10: считает необходимыми как минимум еще два повышения по 25 б.п.; «пропуск заседания не меняет конечное направление денежной политики». Что это значит: часть комитета рассматривает октябрьскую паузу как временную. Наш взгляд: учитываем этот риск, но снижение реальной доходности мешает сделать его единственным основанием прогноза.
- Суки Купер, аналитик Standard Chartered, 27.10: в публикации опроса Reuters со средней ценой 4 650 долл./унц. на 2027 год ожидает восстановления; «внимание рынка сместится к дедолларизации и обесценению валют». Что это значит: долгосрочный интерес связывается с диверсификацией. Наш взгляд: разделяем оценку официального спроса, однако для квартала перевеса в пользу роста пока нет.
- Юйсюань Тан, JPMorgan Private Bank, 28.10: ожидает повышения ставки в декабре и первом квартале 2027 года; «золото найдет устойчивое дно, когда ставки достигнут пика». Что это значит: восстановление цены связывается с окончанием ужесточения. Наш взгляд: считаем процентный фактор важным, но снижение реальной доходности за месяц делает соотношение факторов роста и снижения цены в ближайшей перспективе менее однозначным.
- Самит Гуха, управляющий директор MMTC-PAMP India, 28.10: связал осторожность покупателей с повышенной до 15% пошлиной; «повышение пошлины повлияло на закупки у нас». Что это значит: праздничный сезон проходит при слабом участии крупных сетей. Наш взгляд: согласны с осторожной оценкой, поскольку дилерская премия к концу недели уменьшилась.
- Дмитрий Скрябин, портфельный управляющий УК «Альфа-Капитал», 30.10: отметил два голоса за повышение ставки; «я бы не спешил трактовать его как сигнал к стабилизации цен на золото». Что это значит: пауза ФРС сохраняет процентные риски. Наш взгляд: разделяем осторожность, а на месяц дополнительно учитываем сокращение спроса фондов.
| Банк | Прогноз | Срок | Дата прогноза | Прежний прогноз |
|---|---|---|---|---|
| Goldman Sachs | Цена 5 400 долл./унц. | Конец 2027 года | 18.09.2026 | – |
| JPMorgan Research | Цена 4 300 / 4 500 долл./унц. | III / IV квартал 2026 года | 03.07.2026 | Цена 6 000 долл./унц. на конец 2026 года от 09.06 |
| UBS | Цена 5 400 долл./унц. | Сентябрь 2027 года | 20.10.2026 | – |
| Citi | Цена 4 800 / 5 000 долл./унц. | Через 0–3 / 6–12 месяцев от даты прогноза | 24.08.2026 | Цена 4 500 долл./унц. через 0–3 месяца |
| Bank of America | Средняя цена 4 000 / 4 813 долл./унц. | IV квартал 2026 года / 2027 год | 12.10.2026 | – |
| HSBC | Средняя цена 4 490 / 4 825 долл./унц. | 2026 / 2027 год | 01.10.2026 | Средняя цена 4 560 / 4 925 долл./унц. |
| CIBC | Средняя цена 4 500 / 5 200 / 5 500 долл./унц. | IV квартал 2026 года / 2027 / 2028 год | 20.10.2026 | Средняя цена 6 500 / 6 500 / 6 000 долл./унц. |
| Morgan Stanley | Средняя цена 5 050 долл./унц. | 2027 год | 07.10.2026 | – |
| «Синара» | Средняя цена 4 100 / 4 450 / 4 000 долл./унц. | IV квартал 2026 года / 2026 / 2027 год | 28.10.2026 | Все оценки сохранены |
| ВТБ Мои Инвестиции | Средняя цена 4 250 долл./унц. | Следующие 12 месяцев | 08.10.2026 | – |
| Опрос Reuters | Средняя цена 4 495 / 4 650 долл./унц. | 2026 / 2027 год | 27.10.2026 | Средняя цена 4 509 / 4 610 долл./унц. |
На месяц до 27.11 ожидаем мировую цену в диапазоне 3 535–4 060 долл./унц. Прогноз Citi от 24.08 на срок до трех месяцев предполагает цену 4 800 долл./унц.; наш более осторожный прогноз объясняется оттоком из фондов и слабостью азиатских премий.
Календарь следующей недели
| Дата | Событие | Прогноз (кто, дата) | Что это значит для золота |
|---|---|---|---|
| 02.11 | США: ISM Manufacturing за октябрь | 54,5; опрос WSJ, 30.10 | Если выше 54,5, процентные опасения усиливаются; если ниже, давление на цену ослабевает |
| 03.11 | США: промежуточные выборы | – | Если после итогов индекс доллара выше 101,97, валютное давление усиливается; если ниже, ослабевает |
| 04.11 | США: ISM Services за октябрь | 54,6; опрос WSJ, 30.10 | Если выше 54,6, доводы в пользу ужесточения усиливаются; если ниже, давление на цену ослабевает |
| 05.11 | Банк Англии: решение по ставке | Повышение; Bloomberg, 01.11 | Если после решения доллар ниже 101,97, золоту легче дорожать; если выше, валютное давление усиливается |
| 06.11 | США: занятость за октябрь | +65 тыс.; безработица 4,2%; опрос Bloomberg, 01.11 | Если занятость выше 65 тыс. при безработице ниже 4,2%, процентный риск растет; обратное сочетание благоприятно для цены |
| 06.11 | CFTC: позиции на 03.11 | – | Если чистая позиция выше 105 562 контрактов, спрос управляющих восстанавливается; если ниже, продажи продолжаются |
| 06.11 | Индия: Дхантерас | – | Если дилерская премия выше 7 долл./унц., праздничные покупки усиливаются; если ниже, сезонный спрос разочаровывает |
| 07.11 | КНР: резервы золота за октябрь | – | Если запасы выше 77,47 млн унций, покупки НБК продолжаются; если ниже, официальный спрос ослабевает |
| 08.11 | Индия: Дивали | – | Если премия остается выше 7 долл./унц., эффект праздника сохраняется; если ниже, возможности сбыта ухудшаются |
| 10.11 | США: CPI за октябрь | Общий и базовый индексы +0,2% за месяц; Continuum Economics, 27.10 | Если базовый показатель выше 0,2%, риск повышения ставки усиливается; если ниже, процентное давление ослабевает |
| 12.11 | ЦБ РФ: международные резервы | – | Еженедельная публикация оценивает резервы в целом; для месячных запасов золота ЦБ РФ снижение ниже 72,8 млн унций означало бы продолжение сокращения |
| 16.11 | CFTC: позиции на 10.11 | – | Если позиция выше 105 562 контрактов, восстановление спроса получает продолжение; если ниже, инвестиционный спрос остается слабым |
Риски и границы вывода
- Снижение реальной доходности ниже 2,60% потребует пересмотра месячного прогноза; возобновление притока в SPDR дополнительно ослабит доводы в пользу продаж.
- Доходность выше 2,60% после публикации данных об инфляции 10.11 или решения ФРС 09.12 способна усилить продажи и опустить цену ниже базового квартального диапазона.
- Публикация резервов КНР 07.11 и праздничные покупки Индии могут изменить оценку устойчивого спроса; особенно важны прекращение покупок НБК и дальнейшее снижение индийской премии ниже 7 долл./унц.
- Предпочтение КНР и Гонконга зависит от фактических цен слитков, логистики, санкционных ограничений и разрешений конкретной сделки; без этих условий вывод о чистой марже и преимуществе перед ОАЭ остается открытым.
Обозначения
- CME FedWatch – расчет биржи CME: вероятности решений ФРС, выведенные из цен фьючерсов на ставку
- б.п. – базисный пункт, равный 0,01 процентного пункта
- COMEX – товарная биржа в Нью-Йорке (группа CME), крупнейшая площадка фьючерсов на золото
- чистая длинная позиция – разница между числом контрактов, купленных в расчете на рост цены и проданных в расчете на падение
- CFTC – Комиссия по торговле товарными фьючерсами США, регулятор биржевого рынка: в еженедельном отчете видно, сколько длинных и коротких позиций держат крупные участники
- SPDR – крупнейший биржевой фонд золота: каждый пай обеспечен металлом в хранилище; запасы фонда показывают спрос западных инвесторов
- WGC – Всемирный совет по золоту (World Gold Council), организация золотодобытчиков, которая публикует статистику спроса, фондов и покупок центробанков
- ETF – биржевой фонд: его паи торгуются на бирже, как акции; золотые ETF хранят физический металл
- коридор – нейтральный коридор: диапазон, где цена на конец срока оказывается примерно в двух случаях из трех, если исходить только из размаха колебаний, который закладывает рынок опционов; наша оценка обозначена как «ожидаемый диапазон»
- TIPS10 – реальная доходность 10-летних облигаций США, защищенных от инфляции (TIPS), % годовых; это главный конкурент золота, которое процентов не приносит: чем выше доходность, тем дороже держать золото
- DXY – индекс доллара США к корзине из шести валют (евро, иена, фунт и др.); индекс растет, когда доллар дорожает
- LBMA PM – цена LBMA Gold Price PM, итог аукциона в 15:00 по Лондону, который проводит ICE Benchmark Administration; в отчете восстановлена по стоимости паев фонда SPDR
- UST2 – доходность 2-летних государственных облигаций США, % годовых; сильнее всего зависит от ожиданий по ставке ФРС
- CPI – индекс потребительских цен США; в базовый индекс не входят продукты и энергия
- нейтральный коридор – наш расчет по модели без мнения о направлении: диапазон по ожидаемой рынком или фактической волатильности, в который по модели цена попадает примерно в двух случаях из трех; фактическая доля попаданий на истории приведена в разделе о проверке коридоров
- волатильность – размах колебаний цены: стандартное отклонение дневных изменений, приведенное к году
- GVZ – индекс Cboe по опционам на фонд GLD, % годовых: какой размах колебаний цены золота закладывает рынок опционов на ближайший месяц
- фиксация цены – продажа металла или заранее закрепленная цена будущих поставок (форвард, фьючерс), чтобы падение рынка не уменьшило выручку
- XAU – золото спот: мировая цена металла с поставкой через два рабочих дня, долларов за тройскую унцию (31,1 г); в обзоре используется котировка Sina на закрытии Нью-Йорка, а не аукцион LBMA
- SGE – Шанхайская биржа золота, через которую идет торговля физическим золотом и импорт металла в КНР
- GLDRUB – золото на валютном рынке Мосбиржи (GLDRUB_TOM), рублей за грамм
- PCE – индекс цен расходов на личное потребление в США: на этот показатель инфляции ориентируется ФРС; в базовый PCE не входят продукты и энергия
- спред Шанхая – разница между ценой золота в Шанхае и в Лондоне в пересчете по курсу, долларов за унцию; плюс означает, что металл в Китае дороже мировой цены
- Дхантерас – праздник за два дня до Дивали (в 2026 году приходится на 06.11), день самых массовых покупок золота в Индии
- Дивали – главный праздник Индии (в 2026 году приходится на 08.11), пик покупок золота
Источники данных
- Мировая цена золота (XAU), серебро, индекс доллара, курс юаня – Sina, на закрытии Нью-Йорка (не аукцион LBMA)
- Цена LBMA PM – наш расчет по стоимости паев фонда SPDR Gold Shares
- Шанхай: золото Au99.99 и базовая цена – Шанхайская золотая биржа (SGE)
- Москва: золото GLDRUB_TOM, биржевой курс юаня – Мосбиржа
- Официальные курсы доллара и юаня, учетная цена золота – ЦБ РФ
- Доходности облигаций США – Минфин США
- Ставка ФРС (EFFR) – Федеральный резервный банк Нью-Йорка
- Позиции управляющих на COMEX – CFTC
- Золото в фонде SPDR Gold Shares – фонд SPDR Gold Shares
- Ожидаемая волатильность золота (GVZ) – Cboe
- Разложение движения цены, нейтральные коридоры – наша модель по этим рядам
- Премии и дисконты площадок, места в диапазоне – по этим рядам
- Ожидаемые диапазоны, сценарии и идеи – наша оценка
Прогнозы банков
- Goldman Sachs: https://www.tradingview.com/news/reuters.com,2026:newsml_FWN459104:0-goldman-sachs-maintains-5-400-troy-ounce-end-2027-gold-price-forecast/
- Goldman Sachs: https://www.thehindubusinessline.com/markets/gold/gold-edges-higher-on-lower-oil-prices-subdued-dollar/article71479406.ece
- JPMorgan: https://www.reuters.com/business/jp-morgan-says-weaker-demand-may-cap-gold-gains-near-term-sees-rebound-late-2026-2026-07-03/
- JPMorgan: https://www.bloomberg.com/news/articles/2026-10-28/jpmorgan-private-bank-s-tang-sees-more-downside-risk-for-gold
- UBS: https://www.ubs.com/us/en/wealth-management/insights/market-news/article.3875359.html
- Citi: https://www.tradingview.com/news/reuters.com,2026:newsml_FWN44L09Y:0-citi-raises-0-3-month-gold-price-target-to-4-800-oz/
- Citi: https://www.thehindubusinessline.com/markets/gold/gold-touches-highest-level-since-mid-may-as-buying-momentum-builds/article71387137.ece
- Bank of America: https://www.kitco.com/news/article/2026-10-12/gold-price-needs-dovish-fed-or-renewed-debasement-fears-reverse-its
- HSBC: https://www.tradingview.com/news/reuters.com,2026:newsml_L4N45N0ZG:0-hsbc-lowers-2026-average-gold-price-forecast-to-4-490-oz/
- HSBC: https://topics.smt.docomo.ne.jp/article/reuters/business/reuters-20261002082
- CIBC: https://www.kitco.com/news/article/2026-10-20/cibc-slashes-gold-price-forecasts-sees-recovery-5200-2027-central-bank
- CIBC: https://www.cnbc.com/2026/10/06/stock-market-today-live-updates.html
- «Синара»: https://www.finmarket.ru/analytics/6737912
- «Синара»: https://www.finmarket.ru/analytics/6722904
- Reuters: https://www.investing.com/news/economy-news/strong-dollar-high-yields-drag-on-gold-outlook-but-centralbank-demand-lends-support-4975805
События недели
- США: FOMC сохранил целевой диапазон ставки на уровне 3,75–4,00%: https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
- США: FOMC сохранил целевой диапазон ставки на уровне 3,75–4,00%: https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20261028.pdf
- США: FOMC сохранил целевой диапазон ставки на уровне 3,75–4,00%: https://www.gold.org/download/file/21299/WMM_26_Oct_2026_Chill_and_boom.pdf
- США: первая оценка ВВП показала рост реального ВВП на 3,4% в III квартале: https://www.bea.gov/news/2026/gdp-advance-estimate-3rd-quarter-2026
- Мир: опрос Reuters снизил медианный прогноз средней цены золота на 2026 год до 4 495 долл./унц: https://www.investing.com/news/economy-news/strong-dollar-high-yields-drag-on-gold-outlook-but-centralbank-demand-lends-support-4975805
- Индия: MMTC-PAMP сообщил, что крупные ювелирные сети не вернулись к закупкам перед пиковым сезоном: https://www.business-standard.com/markets/commodities/jewellers-hold-back-gold-purchases-betting-on-further-price-drops-126102800260_1.html
Источники мнений и заявлений
- США: председатель ФРС Уорш заявил о готовности FOMC действовать при необходимости: https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20261028.pdf
- Reuters: участники опроса снизили оценку средней цены золота в 2026 году: https://www.investing.com/news/economy-news/strong-dollar-high-yields-drag-on-gold-outlook-but-centralbank-demand-lends-support-4975805
- JPMorgan Private Bank: Юйсюань Тан связала устойчивое дно золота с пиком ставок: https://www.bloomberg.com/news/articles/2026-10-28/jpmorgan-private-bank-s-tang-sees-more-downside-risk-for-gold
- WisdomTree: модельная оценка указала 4 789 долл./унц. к III кварталу 2027 года: https://www.wisdomtree.com/us/insights/blog/gold-outlook-to-q3-2027-a-firmer-foundation-renewed-potential
- WisdomTree: модельная оценка указала 4 789 долл./унц. к III кварталу 2027 года: https://www.wisdomtree.com/gb/insights/research/wisdomtree-gold-outlook-to-q3-2027/download
- WGC: Weekly Markets Monitor отметил североамериканские оттоки из золотых ETF при европейских притоках: https://www.gold.org/download/file/21299/WMM_26_Oct_2026_Chill_and_boom.pdf
- Индия: MMTC-PAMP сообщил о выжидании крупных ювелирных сетей: https://www.business-standard.com/markets/commodities/jewellers-hold-back-gold-purchases-betting-on-further-price-drops-126102800260_1.html
- Россия: «Эйлер» ожидает возврат золота к 5 000 долл./унц. в 2027 году: https://1prime.ru/20261028/zoloto-874715693.html
- Россия: «Ведомости» опубликовали сценарии Kept по средней цене золота в 2026 году: https://www.vedomosti.ru/business/articles/2026/10/30/1241350-analitiki-ozhidayut-sohraneniya-tseni-na-zoloto
- Россия: УК «Альфа-Капитал» назвала жесткую позицию ФРС фактором давления на золото: https://gold.1prime.ru/20261030/skryabin-1969436.html
- Китай: 第一财经 сообщил о локальном росте розничной выручки от золота в Шуйбэе: https://www.yicai.com/news/103419074.html
Важная информация
Обзор подготовлен на основе открытых источников и собственных расчетов и носит исключительно информационно-аналитический характер. Он не является индивидуальной инвестиционной рекомендацией, предложением или приглашением купить или продать какой-либо актив: изложенные взгляды и рекомендации не учитывают инвестиционный профиль, цели и финансовое положение конкретного читателя, и упомянутые инструменты могут ему не подходить. Прогнозы и коридоры цены – наши оценки, а не обещание результата; прошлая доходность не гарантирует будущей. Операции с золотом и производными инструментами сопряжены с риском потерь, в том числе сверх вложенных средств при торговле с плечом. Решения о сделках читатель принимает самостоятельно.Подготовлено экспертами Металитика по открытым источникам. Не является инвестиционной рекомендацией.