Рынок стали, лома и железной руды в Азии: недельный обзор за 26–30 октября 2026
27.10 цена руды в Сингапуре опустилась до самого низкого уровня с декабря 2022 года, а в Даляне в долларовом выражении достигла минимума с июля 2025 года. За неделю декабрьский контракт в Сингапуре подорожал на 0,7%, январский в Даляне на 0,6%.
Полная версия (PDF)Главное
Неделя. 27.10 цена руды в Сингапуре опустилась до самого низкого уровня с декабря 2022 года, а в Даляне в долларовом выражении достигла минимума с июля 2025 года. За неделю декабрьский контракт в Сингапуре подорожал на 0,7%, январский в Даляне на 0,6%. Цена январского контракта на рулон в Шанхае снизилась на 0,6%, цена арматуры выросла на 0,1%. Reuters 27.10 связал осторожность заводов при закупках сырья со слабостью рынка стали.
Выплавка и политика Китая. По CISA, суточный выпуск членов ассоциации уменьшился с 1,939 млн т в первой декаде октября до 1,894 млн т во второй. Сообщение Mysteel от 29.10 об остановках печей в Ханьдане усилило ожидания сокращения потребности заводов в руде.
Руда: поставки и запасы. По данным Mysteel на 30.10, запасы руды в сорока семи портах Китая выросли за неделю на 0,138 млн т, до 172,89 млн т. По данным SMM на 30.10, запасы руды в тридцати пяти портах Китая выросли за неделю на 0,300 млн т, до 148,05 млн т. Kpler 28.10 сообщил о договоре Rio Tinto с CMRG до мая 2028 года; переговоры Fortescue продолжались.
Сталь: спрос, запасы и экспорт. По Mysteel на 29.10, запасы пяти видов проката у трейдеров сократились на 0,311 млн т, на заводах уменьшились на 3,1%. Reuters 27.10 связал низкую маржу заводов с осторожными закупками руды. Данные о спросе усилили опасения покупателей: PMI Госстата от 31.10 составил 49,3 против ожидавшихся в опросе Reuters 50,0.
Лом и сырье для кокса. SteelWhere 27.10 сообщил о выборе заготовки вьетнамскими заводами при цене японского лома около 390 долл./т CFR. Mysteel 29.10 связал рост цены фьючерса на уголь с перебоями перевозок из Монголии при вялых спотовых закупках.
Банки и аналитики. Citi 04.09 назвал прогноз цены руды 100 долл./т на ближайшие три месяца. SMM 28.10 оценил среднюю цену следующего года в 94 долл./т, учитывая расширение предложения в долгосрочном прогнозе.
Россия. По данным Mysteel на 30.10, цена российской заготовки составляла 535–545 долл./т CFR Турция. Китайские поставщики предлагали более низкую цену. Это усиливало конкуренцию за покупателя.
Что впереди. Частный PMI 02.11 уточнит ожидания покупателей стали. Если показатель превысит прогноз Reuters 51,6, опасения за спрос ослабнут. Если он окажется ниже прогноза, опасения усилятся.
Наш прогноз и идеи читайте в разделах «Прогноз: коридоры и сценарии» и «Идеи и ориентиры».
Карта факторов
Влияние оценено на месяц; направление в таблице относится к цене руды.
| Фактор | Сейчас | За неделю | Влияние на цену | Сила влияния |
|---|---|---|---|---|
| Выплавка и политика Китая | Загрузка печей 87,06% (Mysteel, 30.10) | Снижение на 0,16 п.п.; остановки Ханьданя (29.10) | ▼ сдерживает | сильная |
| Спрос Китая: стройка и промышленность | Производственный PMI 49,3 (Госстат, 31.10) | Сентябрьское значение 50,1; ожидание Reuters 50,0 | ▼ сдерживает | сильная |
| Экспорт стали Китая и пошлины в Азии | Экспорт 10,49 млн т в сентябре (таможня КНР) | Корея рекомендовала пошлины 22,34–33,67% (27.10) | ▼ сдерживает | слабая |
| Запасы руды в портах | 172,89 млн т в 47 портах (Mysteel, 30.10) | Прирост 0,138 млн т; SMM, 35 портов: прирост 0,300 млн т | ▼ сдерживает | умеренная |
| Поставки руды | Мировые отгрузки 33,67 млн т за 19–25.10 (Mysteel) | Снижение на 1,09 млн т; договор Rio Tinto с CMRG (Kpler, 28.10) | ▲ поддерживает | умеренная |
| Маржа заводов | Рулон: 1 144 юаня/т по нашему расчету на 30.10 | Снижение на 28 юаней/т; за четыре недели на 33 | ▼ сдерживает | сильная |
| Запасы стали | У трейдеров 10,31 млн т (Mysteel, 29.10) | Снижение на 0,311 млн т; на заводах снижение на 3,1% | ▲ поддерживает | умеренная |
| Лом и сырье для кокса | Японский лом около 390 долл./т CFR Вьетнам (SteelWhere, 27.10) | Кокс в Даляне подешевел на 0,6% за неделю по 30.10 | ▲ поддерживает | слабая |
| Курс юаня и доллар | 6,6558 юаня за доллар (30.10) | Доллар ослаб на 0,2% | ▲ поддерживает | слабая |
Для руды перевешивают сокращение потребности доменных печей и слабая маржа. Уменьшение отгрузок помогает цене в ближайший месяц, однако расширение Симанду повышает риск избытка в ближайший квартал. Рост портовых запасов небольшой, но сопровождается уменьшением вывоза руды заводами.
Для проката. Ограничение выплавки и сокращение складских запасов уменьшают предложение стали, действуя иначе, чем на руду. Слабость конечного спроса все же перевешивает; дорогой лом препятствует дальнейшему удешевлению продукции электропечей.
Прогноз: коридоры и сценарии
Прогноз на месяц относится к январскому контракту на руду в Сингапуре, цена которого на 30.10 составляла 91,05 долл./т. Для прогноза на квартал используем мартовский контракт с ценой 91,00 долл./т. Для проката используем январские и майские контракты: майские цены рулона и арматуры составляли соответственно 425,9 и 405,1 долл./т без НДС.
| Рынок | Цена на 30.10.2026 | Неделя (до 06.11) | Месяц (до 27.11) | Квартал (до 29.01) |
|---|---|---|---|---|
| Руда 62% Fe CFR Китай (SGX) | 91,00; декабрьский | 88,5–91,5 риски вниз | 87–93,5 риски вниз | 83–98 риски вниз |
| Что изменит взгляд: неделя: декабрьская цена выше 92 на закрытии 06.11; месяц: январская выше 94,5 на закрытии 27.11; квартал: мартовская выше 99,5 на закрытии 29.01 | ||||
| Горячекатаный рулон (SHFE) | 422,7; январский | 417–426 риски вниз | 409–427 риски вниз | 405–437 риски вниз |
| Что изменит взгляд: неделя: январская цена выше 427 на закрытии 06.11; месяц: январская выше 428 на закрытии 27.11; квартал: майская выше 443 на закрытии 29.01 | ||||
| Арматура (SHFE) | 404,1; январский | 398–407 риски вниз | 392–411 риски вниз | 385–418 риски вниз |
| Что изменит взгляд: неделя: январская цена выше 409 на закрытии 06.11; месяц: январская выше 414 на закрытии 27.11; квартал: майская выше 422 на закрытии 29.01 | ||||
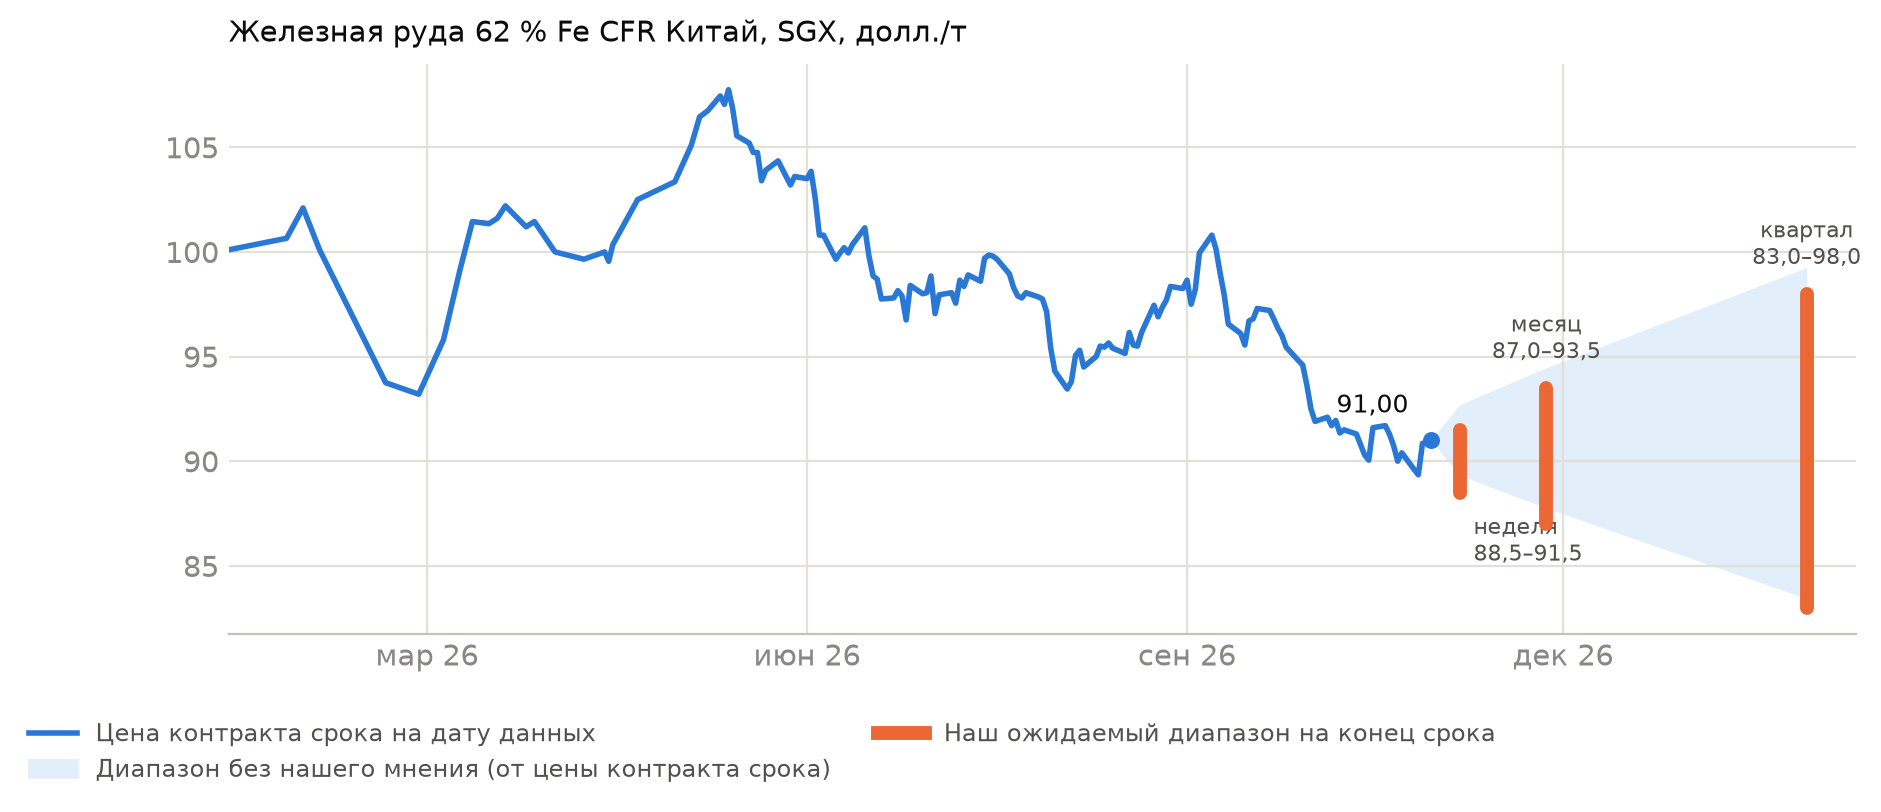
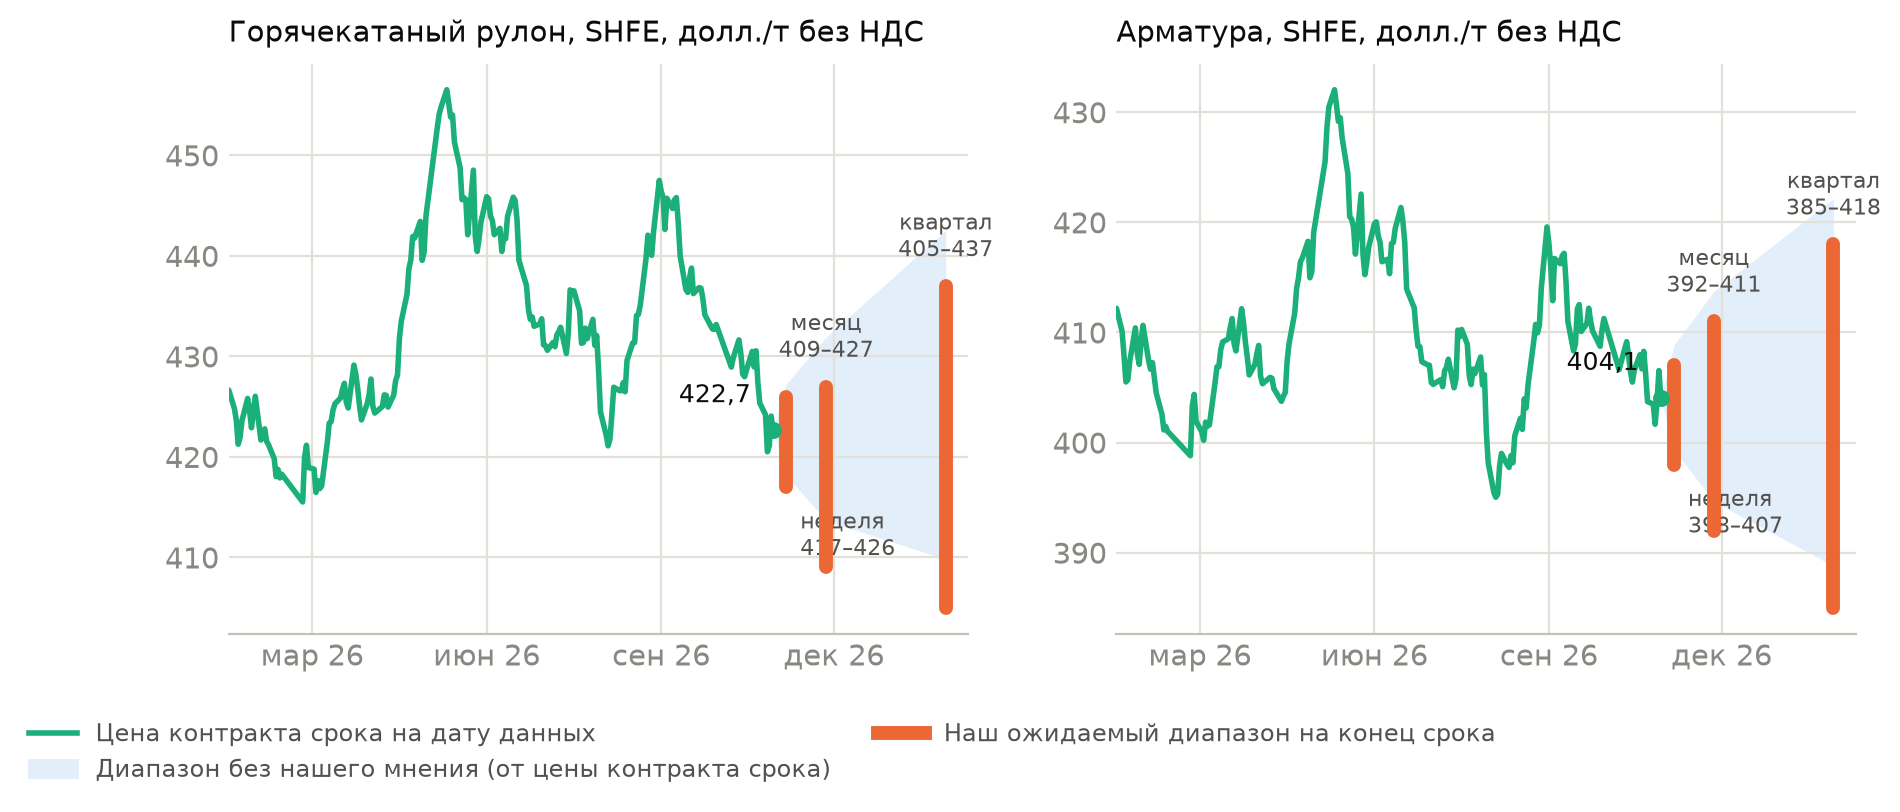
Все цены и диапазоны приведены в долл./т; цены проката указаны без НДС. Квартальный срок заканчивается 29.01.2027.
На месяц ожидаем цену руды в диапазоне 87–93,5 долл./т, риски смещены вниз: загрузка доменных печей Mysteel к 30.10 уменьшилась до 87,06%, а портовые запасы продолжили расти. Для рулона ожидаем цену в диапазоне 409–427 долл./т с тем же смещением рисков: производственный PMI за октябрь оказался ниже ожиданий, а маржа заводов сократилась за четыре недели на 33 юаня/т. Данные PMI опубликованы 31.10, после завершения торгов недели.
Против этого вывода говорят сокращение запасов проката и поставок руды: по Mysteel, мировые отгрузки за 19–25.10 уменьшились на 1,093 млн т. У Vale добыча в третьем квартале снизилась на 6% по сравнению с тем же периодом прошлого года, у Fortescue отгрузки также сократились. Однако Rio Tinto увеличила квартальные отгрузки Pilbara, BHP нарастила производство, а Kpler сообщил о расширении отгрузок Симанду. Поэтому в прогнозе цены руды пока придаем больший вес сокращению спроса заводов, а сокращение складских запасов снижает уверенность в прогнозе цены проката.
На квартал ожидаем цену руды в диапазоне 83–98 долл./т и рулона в диапазоне 405–437 долл./т, риски смещены вниз. Уверенность низкая: остановки печей одновременно уменьшают спрос на руду и предложение стали, а незавершенные переговоры Fortescue создают риск перебоев поставок.
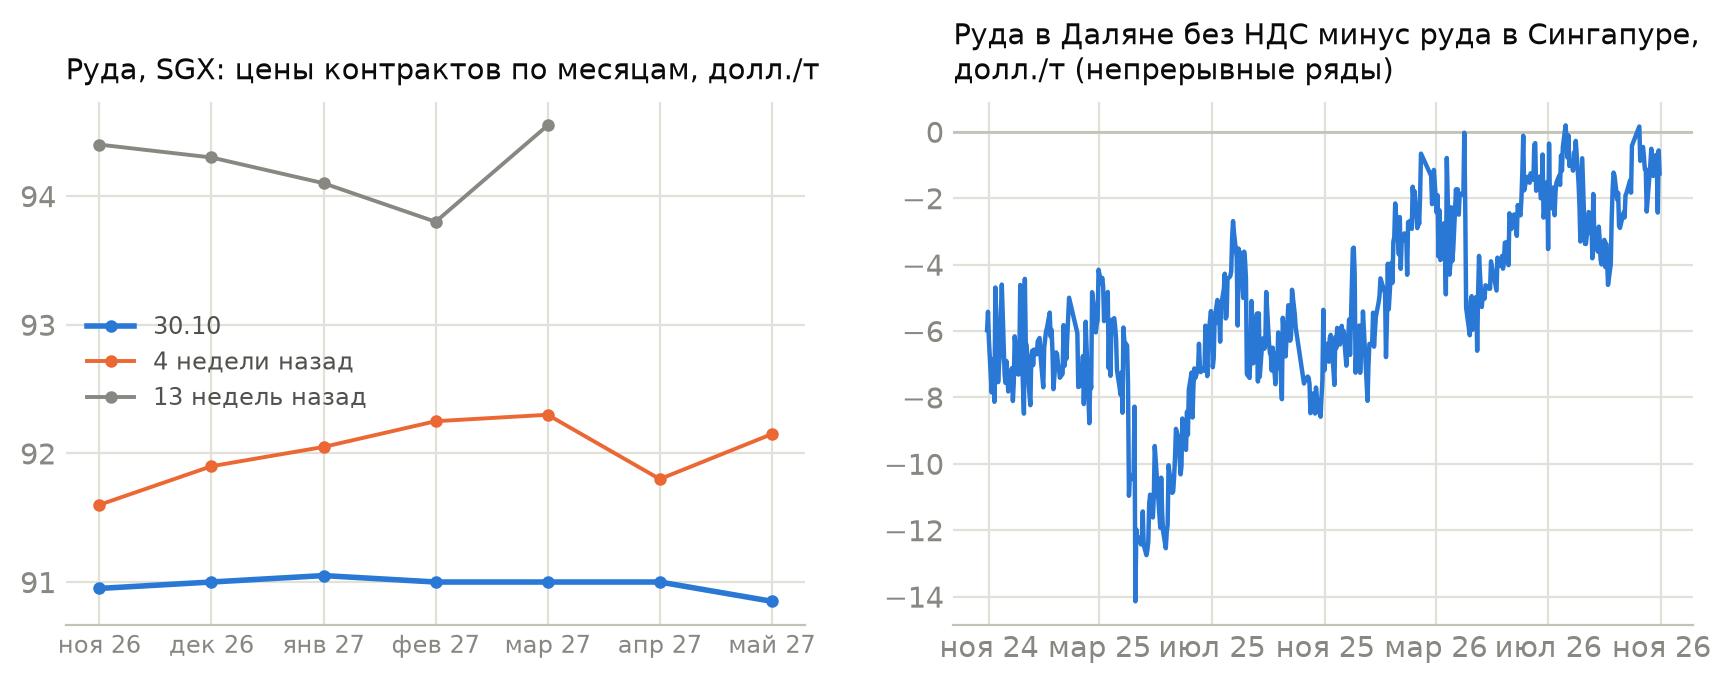
Цена руды в Даляне на 30.10 была на 1,25 долл./т ниже сингапурской; укрепление юаня смягчило снижение долларовой цены проката относительно юаневой. Цена январского рулона в Шанхае составляла 422,7 долл./т, тогда как SMM на 29.10 оценивал индийское экспортное предложение в Юго-Восточную Азию в 530 долл./т FOB. Citi 04.09 прогнозировал цену руды 100 долл./т на следующие три месяца; наш квартальный прогноз относится к 29.01.2027. В нашем прогнозе больший вес имеет ухудшение спроса заводов.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала |
|---|---|---|---|---|
| Базовый: спрос заводов сокращается | 55% | Загрузка печей Mysteel не выше 87,06%, портовые запасы не ниже 172,89 млн т | 87–93,5 | 83–98 |
| Что подтвердит сценарий: выпуск чугуна ниже 2,3187 млн т/сутки при дальнейшем накоплении руды | ||||
| Ограничения выплавки углубляются | 30% | Остановки в Ханьдане продолжаются после первой группы 25–31.10; загрузка печей снижается | 85,5–87 | 79–83 |
| Что подтвердит сценарий: Несколько последовательных снижений выпуска чугуна и вывоза руды из портов | ||||
| Спрос восстанавливается, поставки отстают | 15% | Загрузка печей выше 87,06%, запасы руды ниже 172,89 млн т; переговоры Fortescue затягиваются к концу года | 93,5–96,5 | 98–105 |
| Что подтвердит сценарий: Одновременное увеличение выпуска чугуна и сокращение портовых запасов | ||||
Сталь. Цены сценариев относятся к горячекатаному рулону без НДС.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала |
|---|---|---|---|---|
| Базовый: слабый спрос при сокращении выпуска | 55% | Частный PMI 02.11 не выше 51,6; ограничения выплавки продолжаются | 409–427 | 405–437 |
| Что подтвердит сценарий: маржа рулона не выше 1 144 юаней/т, разгрузка складов замедляется | ||||
| Слабость спроса усиливается | 30% | Частный PMI ниже 51,6; запасы проката у трейдеров возвращаются выше 10,31 млн т | 408–409 | 400–405 |
| Что подтвердит сценарий: маржа заводов ухудшается, накопление стали продолжается при сокращении выплавки | ||||
| Сокращение выпуска перевешивает слабость спроса | 15% | Частный PMI выше 51,6; запасы у трейдеров ниже 10,31 млн т и на заводах ниже 3,74 млн т | 427–438 | 437–454 |
| Что подтвердит сценарий: Длительное сокращение запасов и восстановление маржи при остановках печей | ||||
Идеи и ориентиры
Экспортерам стали и руды
- На месяц (до 27.11) можно рассмотреть фиксацию цены продаж, ориентируясь на январский контракт на горячекатаный рулон в Шанхае. Зона интереса: 422–423 долл./т по цене январского контракта. Ориентир: 414 долл./т как оценка цены при реализации сценария. Идея перестает действовать: цена январского контракта на горячекатаный рулон в Шанхае превышает 428 долл./т на закрытии 27.11. Почему: риски смещены вниз, а маржа рулона на 30.10 по нашему расчету уменьшилась за четыре недели на 33 юаня/т. Против идеи говорит сокращение заводских запасов проката на 3,1% за неделю по Mysteel. Что изменит взгляд: цена январского контракта на рулон выше 428 долл./т на закрытии 27.11.
Для экспортеров руды и окатышей риски на месяц также смещены вниз вслед за сокращением выпуска чугуна. Рост фрахта Capesize, отмеченный Baltic Exchange 30.10, уменьшает выручку FOB при неизменной цене CFR Китай.
Потребителям стали в ЕАЭС
- На месяц (до 27.11) предпочтительнее отложить фиксацию цены закупок, ориентируясь на январский контракт на горячекатаный рулон в Шанхае. Почему: риски смещены вниз, а маржа рулона по нашему расчету на 30.10 уменьшилась за четыре недели на 33 юаня/т. Цена стали в Азии служит ориентиром экспортной цены, к которой с запаздыванием тянутся цены внутри ЕАЭС. Идея появится: частный PMI Китая 02.11 превысит 51,6 при дальнейшем сокращении запасов проката. Что изменит взгляд: цена январского контракта на рулон выше 428 долл./т на закрытии 27.11.
Трейдерам
- На неделю (до 06.11) предпочтительнее воздержаться от продажи декабрьского контракта на руду в Сингапуре. Почему: риски смещены вниз, но мировые отгрузки Mysteel за 19–25.10 сократились до 33,674 млн т, создавая встречный риск для предложения. Идея появится, если данные Mysteel 06.11 покажут выпуск чугуна ниже 2,3187 млн т/сутки при запасах руды выше 172,89 млн т. Что изменит взгляд: цена декабрьского контракта выше 92 долл./т на закрытии 06.11.
Инвесторам во фьючерсы
- На месяц (до 27.11) может быть интересна продажа январского контракта на горячекатаный рулон в Шанхае. Зона интереса: 422–423 долл./т по цене январского контракта. Ориентир: 414 долл./т. Идея перестает действовать: цена январского контракта на горячекатаный рулон в Шанхае превышает 428 долл./т на закрытии 27.11. Почему: риски смещены вниз. По нашему расчету на 30.10, маржа рулона составляла 1 144 юаня/т и была близка к минимуму с 2015 года. Против идеи говорит сокращение запасов пяти видов проката у трейдеров Mysteel на 0,311 млн т за неделю. Что изменит взгляд: цена январского контракта на рулон выше 428 долл./т на закрытии 27.11.
Сводная таблица идей. «Потенциал к риску» показывает, во сколько раз расстояние от середины зоны интереса до ориентира больше расстояния до уровня, при котором идея перестает действовать. Уровни указаны в ценах контракта, на который рассчитана идея (он назван в тексте идеи): у руды – долл./т, у проката – долл./т без НДС.
| Для кого | Идея | Зона интереса | Ориентир | Идея перестает действовать | Срок | Потенциал к риску, раз |
|---|---|---|---|---|---|---|
| Экспортерам | фиксация цены продаж (горячекатаный рулон, SHFE) | около 422,0 | 414,0 | 428,0 | месяц | 1,5 |
| Потребителям | предпочтительнее подождать (горячекатаный рулон, SHFE) | – | – | – | месяц | – |
| Трейдерам | предпочтительнее подождать (руда, SGX) | – | – | – | неделя | – |
| Инвесторам | продажа может быть интересна (горячекатаный рулон, SHFE) | около 422,0 | 414,0 | 428,0 | месяц | 1,5 |
Итоги недели: цены и причины
Цена декабрьского контракта на руду в Сингапуре выросла за неделю на 0,7%, до 91,00 долл./т. Цена январского контракта в Даляне выросла на 0,6%, до 675 юаней/т. Цена январского рулона в Шанхае снизилась на 0,6%, до 422,7 долл./т, тогда как арматура подорожала на 0,1%, до 404,1 долл./т. Reuters 27.10 связал слабость руды со снижением спроса на сталь, низкой маржой заводов и ожиданием увеличения предложения. По Mysteel на 30.10, выпуск чугуна уменьшился до 2,3187 млн т/сутки, а портовые запасы руды выросли. Сокращение запасов проката, о котором Mysteel сообщил 29–30.10, помогало удерживать цены от снижения.
Цена и колебания
Декабрьская цена руды восстановилась с минимума 89,35 долл./т 27.10 и превысила его на 1,8%. За четыре недели цена руды снизилась на 1,0%, цена январского рулона на 2,4%, цена арматуры на 1,7%. За тринадцать недель соответствующие изменения составили минус 3,5%, минус 0,4% и плюс 1,5%. На 30.10 цена руды оставалась на 9,7% ниже максимума 07.09; слабая маржа и уменьшение выпуска чугуна ограничивают закупки сырья. Фактические дневные колебания декабрьской руды за последние шестьдесят дней составляли 0,73% против 0,91% за длительный период. Для январского контракта на горячекатаный рулон в Шанхае оба показателя равнялись 0,48%, поэтому колебания его цены остаются обычными.
| Рынок | Расчетное недельное колебание на 30.10 |
|---|---|
| Декабрьский контракт на руду в Сингапуре | 1,9% |
| Январский контракт на рулон в Шанхае | 1,1% |
| Январский контракт на арматуру в Шанхае | 1,2% |
Баланс рынка руды
Избыток руды сохраняется: Mysteel на 30.10 оценил запасы в сорока семи портах в 172,89 млн т при недельном приросте 0,138 млн т. SMM на 30.10 в тридцати пяти портах насчитал 148,05 млн т, на 0,300 млн т больше за неделю. По таможне КНР, импорт за январь–сентябрь вырос на 4,1% по сравнению с тем же периодом прошлого года; по Mysteel за 19–25.10, мировые отгрузки уменьшились на 1,093 млн т. В июле–сентябре отгрузки Fortescue снизились до 46,8 млн т, отгрузки Pilbara Rio Tinto выросли до 85,7 млн т, а производство BHP увеличилось до 71,91 млн т. Kpler 28.10 сообщил о договоре Rio Tinto с CMRG до мая 2028 года и продолжающихся переговорах Fortescue. В прогнозах на текущий год от 28.10 Kpler оценил экспорт Симанду в 28 млн т, SMM назвал 20 млн т; расширение предложения повышает вероятность избытка в ближайший квартал.
Сталь: выплавка, маржа и торговля
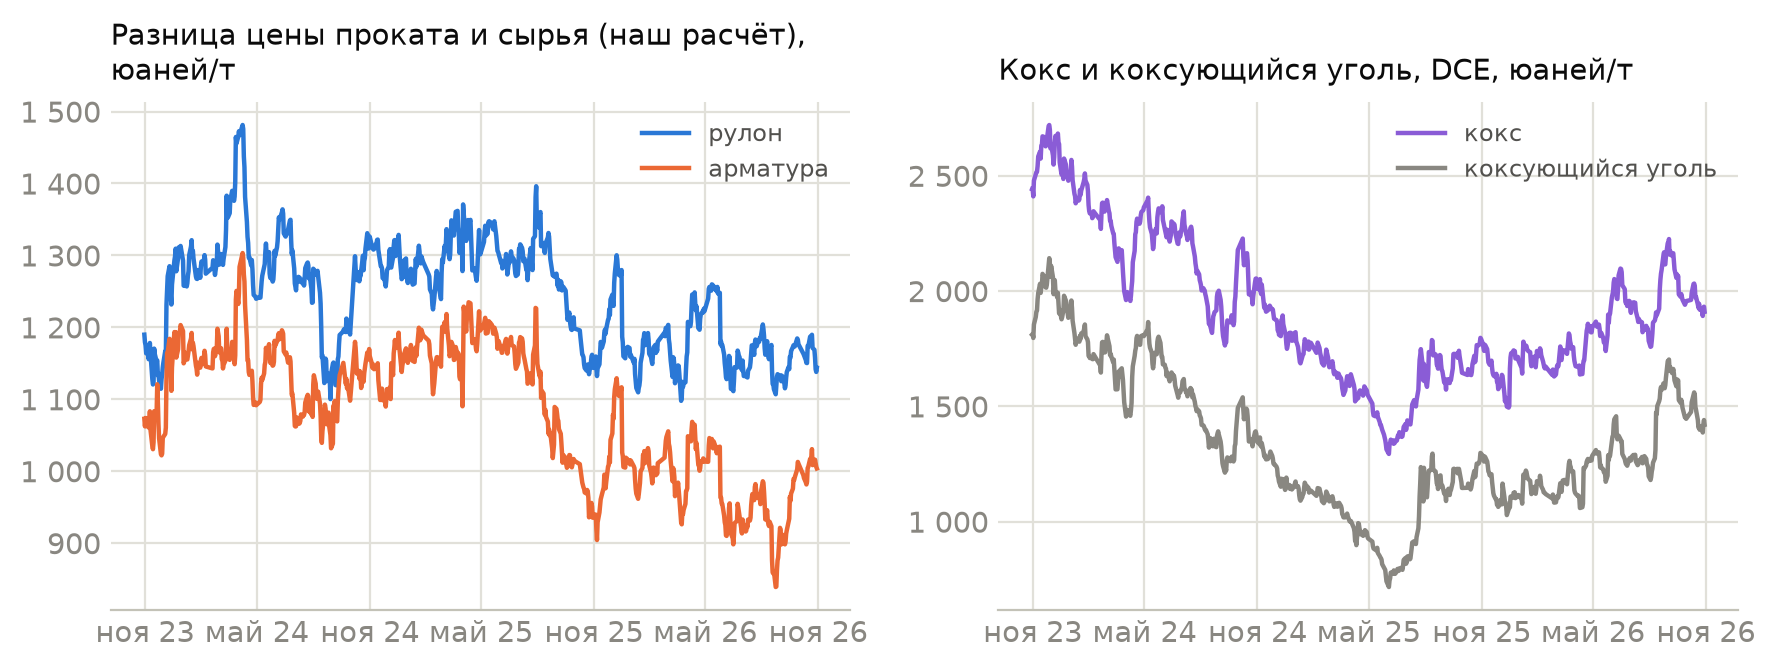
Сокращение выплавки вероятнее ее расширения: CISA в сообщении от 26.10 оценила суточный выпуск членов ассоциации во второй декаде октября в 1,894 млн т, на 2,3% ниже первой. По Госстату КНР, сентябрьская выплавка составляла 73,59 млн т, на 0,1% больше по сравнению с тем же месяцем прошлого года; суммарный выпуск за январь–сентябрь уменьшился на 2,9%. По нашему расчету на 30.10, маржа рулона составляла 1 144 юаня/т и была близка к минимуму с 2015 года. За четыре недели она уменьшилась на 33 юаня/т. Разница цен рулона и арматуры на 30.10 сократилась за неделю на 23 юаня/т, до 140 юаней/т. Запуск LME 27.10 долларового контракта на шанхайский рулон с лотом 10 т расширяет возможности хеджирования для международных покупателей и продавцов.
Россия. Mysteel на 30.10 оценил российскую заготовку в 535–545 долл./т CFR Турция при китайских предложениях 521–525 долл./т на том же базисе. Минпромторг 30.10 сообщил о проекте распространения акциза на импорт продукции из третьих стран примерно по 500 кодам ТН ВЭД ЕАЭС; пока обсуждается проект меры.
Лом и сырье для кокса
Дорогой японский лом сталкивается со слабой готовностью заводов к закупкам. По сообщению Argus, на торгах Kanto Tetsugen 09.10 цена лома H2 выросла с сентябрьских 48 113 до 52 077 иен/т FAS. SteelWhere 27.10 сообщил о японских предложениях около 390 долл./т CFR Вьетнам и переходе части заводов к заготовке; американский контейнерный лом на Тайване оценивался в 345 долл./т CFR без существенного недельного изменения. По расчету SteelWhere на 29.10, эквивалент цены HMS 1&2 80:20 в Турции составлял 398–399 долл./т CFR. По оценке SMM на 30.10, цена лома HMS 1&2 80:20 с доставкой в Манди, Индия, снизилась за неделю на 700 рупий/т, до 37 200 рупий/т. Mysteel на 29.10 оценил австралийский высококачественный коксующийся уголь в 288 долл./т CFR, на доллар ниже за день; основной фьючерс на уголь в Даляне завершил неделю по 30.10 ростом на 0,6%. Цена кокса в Даляне к 30.10 снизилась на 0,6%, до 1 910,5 юаня/т. Удешевление кокса снижает затраты доменных заводов, тогда как дорогой лом осложняет работу электропечей.
Мнения и заявления
- Цзян Сяодун, заместитель генерального секретаря CISA, 30.10: видимое потребление стали за январь–сентябрь снизилось на 3,8%, быстрее выпуска; «отрасль находится на решающем этапе сокращения объема и повышения качества». Что это значит: ассоциация выступает за дальнейшую адаптацию предложения к спросу. Наш взгляд: согласны с оценкой слабости баланса на месяц.
- Густаво Пимента, генеральный директор Vale, 30.10: компания сохранила прогноз добычи 335–345 млн т; «мы строим более гибкую и конкурентоспособную операционную платформу». Что это значит: компания рассчитывает повысить устойчивость производства. Наш взгляд: слабый квартальный выпуск Vale ослабляет доводы в пользу смещения рисков вниз на месяц, но квартальный риск избытка сохраняется.
- Сушмита Вазирани, ведущий аналитик Kpler по руде, 28.10: договор Rio Tinto действует до мая 2028 года; «Fortescue остается единственным крупным поставщиком без соглашения». Что это значит: риск переговорных перебоев сосредоточился у одного горняка. Наш взгляд: учитываем этот риск как фактор, ограничивающий снижение цен в ближайший квартал.
- Чу Синьли, аналитик China Futures, 27.10: на фоне снижения ноябрьской цены руды до 89,30 долл./т отметил осторожность заводов; «слабость рынка стали передалась рынкам сырья». Что это значит: низкая маржа мешает пополнению запасов руды. Наш взгляд: оценка совпадает с нашим прогнозом на месяц.
- Чэнь Вэньцзин, директор исследований политики China Index Academy, 28.10: организация допустила ускорение выпуска связанных с недвижимостью специальных облигаций в четвертом квартале. По ее неполному подсчету, за январь–сентябрь было выпущено более 600 млрд юаней таких облигаций. Что это значит: усиление финансирования создает возможность восстановления спроса стройки. Наш взгляд: относим такое ускорение к положительному альтернативному сценарию на квартал.
- Аналитическая редакция SMM Steel, 29.10: при цене низкосернистого угля Линьфэня 2 360 юаней/т отметила, что «у коксующегося угля не было поддержки для роста цен». Что это значит: слабая рентабельность заводов ограничивает закупки сырья. Наш взгляд: разделяем осторожную оценку спроса на ближайший месяц.
- Минджун Кан, автор SteelWhere Research, 27.10: при цене японского H2 около 390 долл./т CFR Вьетнам отметил, что «вьетнамские металлурги считают текущие цены слишком высокими для покупки». Что это значит: заготовка становится альтернативой лому. Наш взгляд: согласны, что в ближайший месяц возможности роста цены лома ограничены.
| Банк | Прогноз | Срок | Дата прогноза | Прежний прогноз |
|---|---|---|---|---|
| Citi | Руда: цена 100 долл./т; диапазон 95–100 | Ближайшие 0–3 месяца | 04.09.2026 | – |
| Goldman Sachs, по сообщению Investing.com | Руда 61% Fe: 96 долл./т | 2027 год | 17.09.2026 | – |
| UBS, по сообщению Market Index | Руда: 93 долл./т | Долгосрочный | 29.09.2026 | 85 долл./т |
| SMM | Руда: средняя цена 100 долл./т; 94 долл./т | 2026 год; 2027 год | 28.10.2026 | – |
| BMI/Fitch Solutions | Руда: средняя цена 99 долл./т | 2026 год | 19.08.2026 | 101 долл./т |
| Минпром Австралии | Руда 61% Fe FOB: средняя цена 83 долл./т | 2026/27 финансовый год | 02.10.2026 | – |
Прогноз Citi от 04.09 предполагает цену руды 100 долл./т на следующие три месяца и диапазон 95–100 долл./т. Наш квартальный прогноз относится к 29.01.2027. Среднегодовая оценка SMM на следующий год составляет 94 долл./т.
Календарь следующей недели
| Дата | Событие | Прогноз (кто, дата) | Что это значит для цены |
|---|---|---|---|
| 02.11.2026 | Частный производственный PMI Китая RatingDog за октябрь | 51,6 против 52,1 в сентябре (опрос Reuters, 30.10) | Если выше 51,6, опасения за спрос стали ослабнут; если ниже, усилятся |
| 05.11.2026 | Mysteel: запасы пяти видов проката | прогнозов не публикуют | Если у трейдеров ниже 10,3059 млн т, давление запасов на прокат ослабнет; если выше, усилится |
| 06.11.2026 | Mysteel: запасы руды и выпуск чугуна | прогнозов не публикуют | Если запасы выше 172,8877 млн т, а выпуск чугуна ниже 2,3187 млн т/сутки, баланс ухудшится для цены руды; обратное сочетание улучшит его |
| Дата не подтверждена | CISA: выпуск и запасы за 21–31 октября | прогнозов не публикуют | Если выпуск ниже 1,894 млн т/сутки, спрос на руду ослабнет; если выше, восстановится |
| Дата не подтверждена, после 10.11 | CISA: выпуск и запасы за 1–10 ноября | прогнозов не публикуют | Если выпуск выше результата последней декады октября, потребность в руде увеличится; если ниже, уменьшится |
| Дата не подтверждена | Таможня КНР: импорт руды и экспорт стали за октябрь | прогноз не найден | Если импорт руды выше 109,817 млн т при накоплении запасов, избыток усилится; экспорт стали ниже 10,492 млн т усилит конкуренцию внутри Китая |
| Дата не подтверждена | JPC/Минсталь Индии: месячные показатели стали | прогноз не найден | Если потребление растет быстрее выпуска готовой стали, региональный спрос улучшится; обратное соотношение усилит конкуренцию продавцов |
Проверка коридоров на истории
По нашей модели, итоговая цена руды попадала в нейтральные коридоры на неделю, месяц и квартал в 72%, 73% и 86% случаев соответственно. Для рулона доли составляли 66%, 60% и 61%, для арматуры 62%, 57% и 62%. У проката месячные и квартальные результаты попадали в коридор реже двух раз из трех, поэтому уверенность в точности границ ограничена. Наши диапазоны уже нейтральных, поэтому доля попаданий в них будет ниже, чем при проверке на исторических данных.
Риски и границы вывода
- Продолжительное сокращение мировых отгрузок или срыв переговоров Fortescue с CMRG к концу года способны ослабить избыток руды.
- Расширение остановок доменных печей ухудшит спрос на руду, но ускорит сокращение предложения проката и может изменить прогноз стали.
- Ускорение финансирования недвижимости и частный PMI выше 51,6 создадут риск восстановления спроса раньше ожидаемого.
- Новые условия экспортного лицензирования Китая или введение предложенных торговых мер изменят распределение проката между рынками.
- Цена стали в Азии служит только ориентиром для ЕАЭС; фактический уровень фиксации зависит от местных цен, а оценка выручки за окатыши зависит также от премии за качество.
Обозначения
- арматура – стальные прутки для железобетона: основной строительный прокат; цена отражает спрос стройки
- CISA – Китайская ассоциация черной металлургии: раз в декаду публикует суточную выплавку стали и запасы на заводах своих членов
- Mysteel – китайское агентство цен и отраслевых данных: еженедельно считает запасы руды в 47 портах, загрузку доменных печей 247 заводов и запасы стали
- SMM – Shanghai Metals Market: китайское агентство цен и отраслевых данных; его ряды запасов руды (35 и 10 портов) не совпадают с рядами Mysteel
- Kpler – аналитическая компания: отслеживает перевозки сырья по данным о судах и портах
- CMRG – China Mineral Resources Group: государственная компания Китая, которая ведет переговоры с горняками о закупках руды от имени заводов
- SteelWhere – корейский центр данных по стали и сырью: цены лома и заготовки в Азии по опросу торговцев
- заготовка – стальной полуфабрикат квадратного сечения для проката длинных изделий (арматура, катанка); Россия экспортирует ее в Азию
- CFR – условие поставки: цена включает стоимость товара и фрахт до порта покупателя
- маржа заводов – наш упрощенный расчет по биржевым ценам одной даты: цена проката - 1,6 × цена руды - 0,5 × цена кокса, юаней за тонну; без лома, энергии, зарплаты и налогов – это не прибыль, а мерка: чем она выше, тем выгоднее заводам плавить больше
- Симанду – крупнейшее неосвоенное месторождение богатой железной руды (Гвинея); отгрузки начались в конце 2025 года
- электропечь – печь, которая плавит лом электричеством; чем дороже руда относительно лома, тем выгоднее электропечи
- SGX – Сингапурская биржа: главная площадка фьючерсов на железную руду в долларах
- горячекатаный рулон – листовая сталь, прокатанная в горячем состоянии и смотанная в рулон: основной полуфабрикат для машиностроения, труб и экспорта; цена – ориентир цен листового проката
- SHFE – Шанхайская фьючерсная биржа: фьючерсы на горячекатаный рулон и арматуру в юанях с НДС
- загрузка доменных печей – доля мощностей доменных печей, которые работают; Mysteel считает ее еженедельно по 247 заводам Китая
- FOB – условие поставки: цена товара, погруженного на судно в порту продавца, без фрахта
- окатыши – спеченные шарики из обогащенной руды: сырье доменных печей высокого качества
- Capesize – сухогрузы дедвейтом около 180 тыс. т: на них возят руду из Австралии и Бразилии в Китай
- Балтийская биржа – Балтийская биржа (Лондон): ежедневно публикует ставки фрахта сухогрузов, в том числе на маршрутах руды в Китай
- основной контракт – контракт с наибольшим открытым интересом; на биржах Китая это январский, майский и октябрьский (у руды – сентябрьский) контракты, основной меняется примерно за месяц до месяца поставки
- LME – Лондонская биржа металлов: с 27.10.2026 торгует долларовым контрактом на горячекатаный рулон, расчет – по цене Шанхайской биржи
- хеджирование – страхование цены будущей покупки или продажи противоположной сделкой на бирже
- коксующийся уголь – уголь для производства кокса; на тонну стали в доменной печи уходит около 0,5 т кокса
- Argus – ценовое агентство: оценки цен лома, проката и сырья
- Kanto Tetsugen – объединение сборщиков лома региона Канто (Япония); ежемесячно проводит экспортные торги лома H2, их цена – ориентир для лома в Азии
- H2 – японский сорт тяжелого металлолома толщиной от 3 до 6 мм; по нему проводятся экспортные торги Kanto Tetsugen
- FAS – условие поставки: товар доставлен к борту судна в порту продавца, погрузка – за счет покупателя; так котируют лом на торгах в Японии
- HMS 1&2 – тяжелый металлолом (heavy melting scrap) сортов 1 и 2; цена HMS 1&2 80:20 с доставкой в Турцию – мировой ориентир цены лома
- нейтральный коридор – наш расчет без мнения о направлении: в какой диапазон цена на конец срока попадает примерно в двух случаях из трех при обычных для нее колебаниях; центр – сегодняшняя цена контракта срока
- премия за качество – надбавка к цене руды 62% Fe за более богатую руду, окатыши или кусковую руду: растет, когда заводы гонятся за производительностью печей, и сужается при слабой марже
Источники данных
- Железная руда 62% Fe CFR Китай: цены контрактов – Сингапурская биржа (SGX), по данным Sina
- Горячекатаный рулон и арматура: расчетные цены контрактов – Шанхайская фьючерсная биржа (SHFE), по данным Sina
- Железная руда, кокс и коксующийся уголь в Китае – Даляньская товарная биржа (DCE), по данным Sina
- Курс юаня к доллару – Sina
- Запасы руды и стали, загрузка печей, выплавка, импорт и экспорт – Mysteel, SMM, CISA, Госстат и таможня КНР, worldsteel – по сообщениям изданий
- Цены лома и проката в Азии – Kanto Tetsugen, Tokyo Steel, Argus, Platts, SteelOrbis и др. – по сообщениям изданий
- Маржа заводов Китая – наш расчет по ценам бирж
- Нейтральные коридоры – наша модель по этим рядам (арматура – с 2009 года, рулон – с 2014, руда SGX – с декабря 2022)
- Ожидаемые диапазоны, сценарии и идеи – наша оценка
Прогнозы банков и оценки баланса рынка
- Goldman Sachs: https://www.investing.com/news/commodities-news/goldman-sachs-sees-iron-ore-support-at-9095t-as-costs-rise-4905217
- Citi: https://www.bloomberglinea.com/mercados/del-oro-al-cafe-y-el-petroleo-citi-anticipa-que-materias-primas-subiran-y-cuales-caeran/
- Morgan Stanley: https://www.investing.com/news/analyst-ratings/morgan-stanley-cuts-vale-stock-rating-on-iron-ore-pressures-93CH-4780841
- UBS: https://www.marketindex.com.au/news/ubs-says-iron-ore-consensus-is-too-low-what-it-means-for-bhp-rio-and-fmg
- SMM: https://news.metal.com/newscontent/104183876-takeaways-from-2026-smm-australia-metals-investment-seminar-outlook-for-ferrous-nonferrous-and-battery-metals
- BMI/Fitch Solutions: https://www.miningweekly.com/article/bmi-revises-iron-ore-price-forecast-downward-to-reflect-weak-global-market-activity-demand-2026-08-19
- Westpac Economics: https://library.westpaciq.com.au/content/dam/public/westpaciq/secure/economics/documents/aus/2026/10/Westpac%20Commodity%20Forecasts%20October%202026.pdf
- Минпром Австралии (REQ): https://www.industry.gov.au/sites/default/files/2026-10/resources-and-energy-quarterly-september-2026.pdf
- worldsteel: https://worldsteel.org/media/press-releases/2026/worldsteel-short-range-outlook-october-2026/
- worldsteel: https://worldsteel.org/media/press-releases/2026/worldsteel-short-range-outlook-april-2026/
- Mysteel, 47 портов: https://tks.m.mysteel.com/datas/a/26103008/290209C7E441FAD1_abc.html
- SMM, 35 портов: https://news.metal.com/newscontent/104187942-iron-ore-port-inventory-and-port-pick-up-volume-on-october-30-2026
- Mysteel, 247 заводов: https://tks.mysteel.com/datas/a/26103001/F72093ABD803BA3C.html
- Mysteel, 247 заводов: https://www.mysteel.net/analysis/5146728-weekly-chinese-bf-mills-production-falls-for-3-weeks
- Mysteel, социальные запасы: https://news.mysteel.com/a/26102916/7B8A8B352E0ADA40.html
- Mysteel, заводы: https://www.mysteel.net/analysis/5146684-weekly-chinese-mills-steel-stocks-down-for-3rd-week
- Выплавка стали CISA: https://www.mysteel.net/news/5146093-cisa-members-daily-crude-steel-output-drops-in-mid-october
- Выплавка стали CISA: https://www.steelorbis.com/steel-news/latest-news/cisa-mills-daily-crude-steel-output-down-23-in-mid-october-2026-stocks-up-15-1486069.htm
- Госстат КНР: https://www.stats.gov.cn/sj/zxfb/202610/t20261019_1965617.html
- Импорт руды Китая: https://news.metal.com/newscontent/104156083-chinas-september-steel-exports-at-10492-million-mt
- Port Hedland: https://news.metal.com/newscontent/104173614-port-hedland-iron-ore-exports-up-49-month-on-month-in-september-2026
- Экспорт руды Бразилии: https://www.mysteel.net/news/5143846-brazils-iron-ore-exports-continue-falling-in-september
- worldsteel, 70 стран: https://worldsteel.org/media/press-releases/2026/september-2026-crude-steel-production/
- Nomura: https://www.moneycontrol.com/news/business/commodities/india-s-steel-consumption-rises-8-in-september-first-half-imports-climb-23-8-14061278.html
- Япония, Kanto Tetsugen: https://www.argusmedia.com/en/news-and-insights/latest-market-news/2888638-japan-s-scrap-export-tender-rises-in-october
- Япония/Корея: https://metafront.news/japanese-scrap-offers-to-korea-vanish-as-turkiye-also-seen-firming/
- Вьетнам/Тайвань: https://metafront.news/steelwhere-research-vietnam-turns-to-billet-instead-of-costly-scrap-taiwan-waits-on-the-sidelines-amid-weak-rebar/
- Индия: https://news.metal.com/newscontent/104189039-smm-india-domestic-market-weekly-review-indias-domestic-steel-prices-decline-amid-weak-demand
- Морской коксующийся уголь: https://coal.m.mysteel.com/a/26102918/EB0A06ED7668F108_abc.html
- Фрахт Capesize: https://www.balticexchange.com/en/data-services/WeeklyRoundup/dry/news/2026/bulk-report-week-44.html
- Fortescue: https://news.metal.com/newscontent/104176046-smm-analysis-fortescue-q1-fy27-iron-ore-shipments-fall-58-yoy-to-468-mt-lump-share-rises-to-81
- Vale: https://vale.com/w/3q26-results-copper-ebitda/-/categories/64940
- Vale: https://gmk.center/en/news/vale-cut-iron-ore-production-by-6-y-y-in-july-september/
- Vale: https://www.steelorbis.com/steel-news/latest-news/vales-q3-2026-net-profit-falls-53-percent-as-iron-ore-fines-prices-drop-1487435.htm
- Австралия, Бразилия и Китай: https://news.mysteel.com/a/26102617/5CE6C05F39B96323.html
- Rio Tinto: https://www.kpler.com/blog/the-last-miner-standing-fortescue-faces-cmrg-alone-as-rio-tinto-settles
- экспортная цена заготовки: https://gc.mysteel.com/a/26103016/811325DDE9B2D57D.html
Источники мнений и заявлений
- Kpler: соглашение Rio Tinto с CMRG оставило Fortescue единственным крупным поставщиком без договора: https://www.kpler.com/blog/the-last-miner-standing-fortescue-faces-cmrg-alone-as-rio-tinto-settles
- Vale: компания строит более гибкую и конкурентоспособную операционную платформу в железной руде: https://vale.com/w/3q26-results-copper-ebitda/-/categories/64940
- CISA: ассоциация предлагает увязать управление мощностями и выпуском с углеродными выбросами: https://news.mysteel.com/a/26102406/9BD7FA3D0FAE6596.html
- SMM: остановка и перезапуск доменных печей остаются дорогими для производителей: https://news.metal.com/newscontent/104183876-takeaways-from-2026-smm-australia-metals-investment-seminar-outlook-for-ferrous-nonferrous-and-battery-metals
- China Futures: слабость рынка стали передалась рынкам сырья: https://www.miningweekly.com/article/iron-ore-hits-two-year-low-as-concerns-over-china-demand-dominate-2026-10-27
- SteelWhere: вьетнамские заводы считают японский H2 слишком дорогим: https://metafront.news/steelwhere-research-vietnam-turns-to-billet-instead-of-costly-scrap-taiwan-waits-on-the-sidelines-amid-weak-rebar/
- SteelWhere: японские экспортеры лома почти не выставляли новые оферты в Корею: https://metafront.news/japanese-scrap-offers-to-korea-vanish-as-turkiye-also-seen-firming/
- SMM: слабая рентабельность сталеплавильщиков ограничивает спрос на коксующийся уголь: https://news.metal.com/newscontent/104186508-smm-coking-coal-and-coke-daily-brief-20261029
- SMM: покупатели индийского HRC ограничивали закупки ближайшей потребностью: https://news.metal.com/newscontent/104186331-smm-steel-indian-hrc-prices-hold-flat-as-buyer-resistance-and-weak-export-enquiries-test-market-strength
- Baltic Exchange: на маршрутах Capesize за неделю усилилась фиксация: https://www.balticexchange.com/en/data-services/WeeklyRoundup/dry/news/2026/bulk-report-week-44.html
- CISA: отрасль сталкивается с избытком предложения над спросом: https://news.mysteel.com/a/26103106/B54CCFB3482E8636.html
- China Index Academy: выпуск специальных облигаций, связанных с недвижимостью, может ускориться в IV квартале: https://www.cnfin.com/zs-lb/detail/20261028/4487809_1.html
- SMM: спрос на железную руду продолжит ослабевать при росте запасов в портах: https://news.metal.com/newscontent/104189239-iron-ore-demand-will-continue-to-weaken-keeping-ore-prices-in-the-doldrums-smm-iron-ore-daily-review
Важная информация
Обзор подготовлен на основе открытых источников и собственных расчетов и носит исключительно информационно-аналитический характер. Он не является индивидуальной инвестиционной рекомендацией, предложением или приглашением купить или продать какой-либо актив: изложенные взгляды и рекомендации не учитывают инвестиционный профиль, цели и финансовое положение конкретного читателя, и упомянутые инструменты могут ему не подходить. Прогнозы и коридоры цены – наши оценки, а не обещание результата; прошлая доходность не гарантирует будущей. Операции со сталью, рудой, ломом и производными инструментами сопряжены с риском потерь, в том числе сверх вложенных средств при торговле с плечом. Решения о сделках читатель принимает самостоятельно.Подготовлено экспертами Металитика по открытым источникам. Не является инвестиционной рекомендацией.