Рынок энергетического угля в Азии: недельный обзор за 26–30 октября 2026
Цена ноябрьского фьючерса на уголь Ньюкасл на бирже ICE снизилась за неделю по 30.10 на 1,6%. По оценкам CCI и Mysteel, цены среднекалорийного угля в портах Китая снизились на 1,9% каждая; индекс CCTD на 30.10 составил 1 015 юаней/т.
Полная версия (PDF)Главное
Неделя. Цена ноябрьского фьючерса на уголь Ньюкасл на бирже ICE снизилась за неделю по 30.10 на 1,6%. По оценкам CCI и Mysteel, цены среднекалорийного угля в портах Китая снизились на 1,9% каждая; индекс CCTD на 30.10 составил 1 015 юаней/т. Mysteel 30.10 отмечал слабость закупок: индонезийские продавцы уступили 2,5%, российский среднекалорийный уголь в Китае подешевел на 2,4%.
Китай. NEA 30.10 объявила о перезапуске остановленных шахт и продлении до конца декабря работы предприятий, отвечающих требованиям безопасности. Эти меры уменьшают опасения покупателей за зимнее снабжение. Запасы станций единой диспетчеризации на 25.10 покрывали 35 дней потребления, поэтому необходимость срочных разовых закупок невелика.
Индия и Юго-Восточная Азия. По данным CEA, число индийских станций с критическими запасами сократилось со 100 неделей ранее до 89 на 28.10, поэтому потребность в срочном импорте уменьшилась. Вместе с тем угольная генерация в октябре выросла на 25,7% по сравнению с тем же периодом прошлого года, по расчету Reuters от 02.11, поэтому станции расходуют больше топлива.
Индонезия и Австралия. По оценке Mysteel на 28.10, цена сделок с индонезийским углем 4200 ккал/кг GAR FOB составляла примерно 79 долл./т; покупатели получили более низкий ценовой ориентир. APBI 30.10 предупредила, что переход экспорта угля через государственную PT DSI после 31.12 может вызвать задержки январских отгрузок.
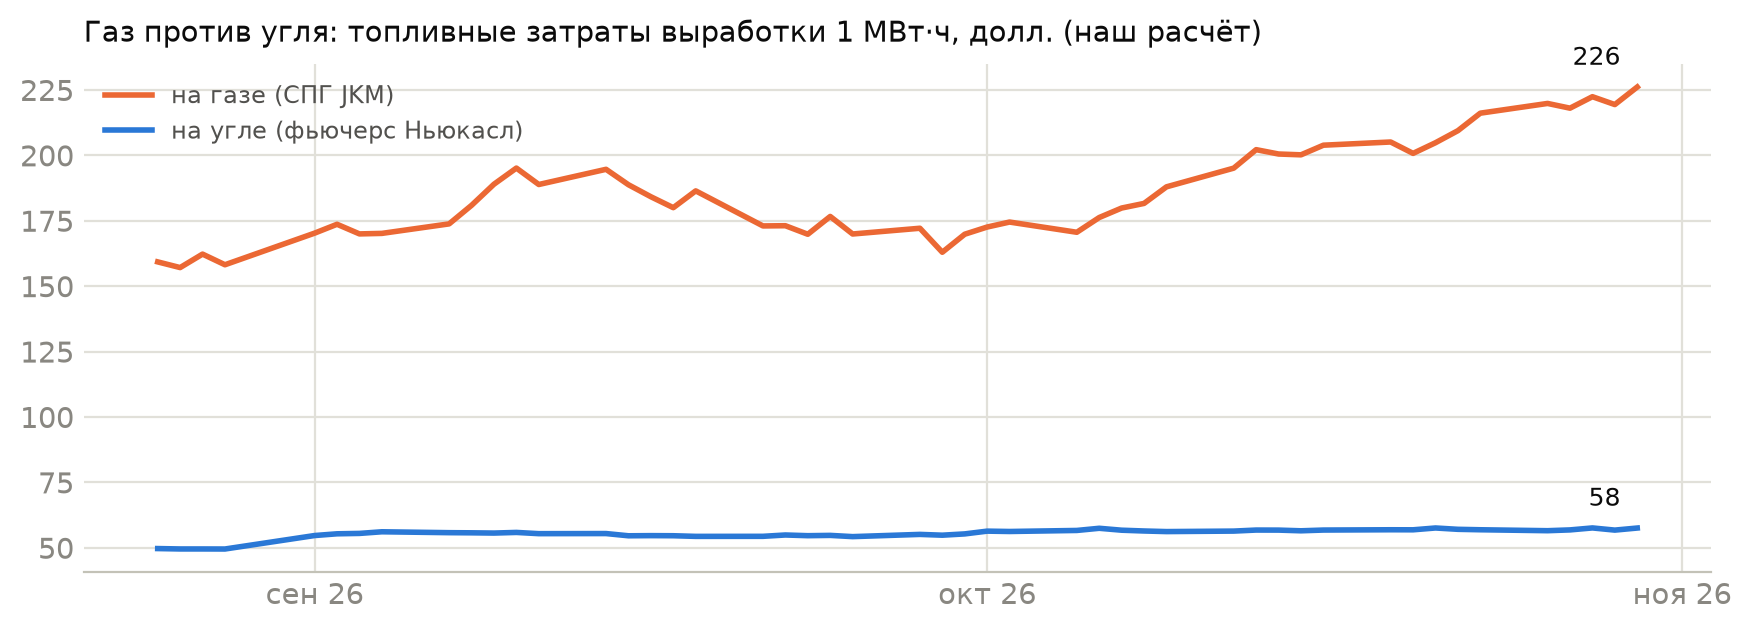
Газ и электроэнергетика. По нашему расчету, топливные затраты на выработку электроэнергии на газе превышали затраты на угле в 3,1 раза на 02.10 и в 3,9 раза на 30.10. Станциям Северо-Восточной Азии выгоднее загружать угольные блоки, прежде всего на австралийском высококалорийном угле.
Россия. По оценке BigMint от 26.10, экспорт некоксующегося угля за девять месяцев сократился на 18,6% по сравнению с тем же периодом прошлого года, до 42,5 млн т. Россия переместилась с третьего на четвертое место среди экспортеров; поставки в Китай за январь–сентябрь сократились на 26%, до 15,1 млн т. Вывоз в Турцию снизился на 32%, до 15,7 млн т. Поставки в Индию выросли на 63%, до 9,6 млн т.
Банки и агентства. Mysteel 02.11 назвал диапазон цены среднекалорийного угля FOB Циньхуандао на первую половину ноября от 1 000 до 1 030 юаней/т. BMI еще 23.10 повысило прогноз средней цены СПГ в Северо-Восточной Азии за год с 15,5 до 19,5 долл./млн БТЕ. Это усилило ожидания того, что газ останется дорогой альтернативой углю.
Что впереди. Около 07.11 таможня Китая опубликует месячный импорт, а 05.11 закроется прием заявок KOSPO. Если импорт окажется выше прошлогоднего, ожидания морских поставщиков улучшатся; иначе преимущество в переговорах останется у покупателей.
Наш прогноз и идеи читайте в разделах «Ценовые ожидания» и «Идеи для участников рынка».
Цены за неделю
Долл./т, если не указано иное; цены Китая – в юанях за тонну с НДС, как их публикуют в Китае. Диапазон – как его опубликовал оценщик; изменение – по середине диапазона к прошлой оценке того же оценщика. Фьючерсы – изменение внутри одного контракта. В таблице – оценки не старше двух недель.
| Ряд | Оценщик | Цена | Дата | За неделю | За 4 недели |
|---|---|---|---|---|---|
| Китай 5500 ккал/кг NAR, порты Бохайского залива, индекс CCI, юаней/т | CCI | 1 017 | 30.10 | -20 (-1,9%) | +26 (+2,6%) |
| Китай 5500 ккал/кг NAR, порты Бохайского залива, индекс CCTD, юаней/т | CCTD | 1 015 | 30.10 | – | +27 (+2,7%) |
| Китай 5500 ккал/кг NAR, Циньхуандао, с погрузкой на судно, юаней/т | Mysteel | 1 015 | 30.10 | -20 (-1,9%) | +32 (+3,3%) |
| Индонезийский 3800 ккал/кг NAR, CFR Южный Китай | Mysteel | 680 | 29.10 | – | – |
| Индонезийский 4200 ккал/кг GAR, FOB Калимантан, сделки | Mysteel | 80,5 | 27.10 | – | – |
| Индонезийский 4200 ккал/кг GAR, FOB Калимантан, сделки | sxcoal | 80,5 | 20.10 | – | – |
| Индонезийский 4200 ккал/кг GAR, FOB, цены продавцов | Mysteel | 79–80 | 30.10 | -2 (-2,5%) | – |
| HBA, справочная цена Индонезии, 6322 ккал/кг GAR | ESDM | 126,81 | 15.10 | – | +3 (+2,6%) |
| HBA II, справочная цена, 4100 ккал/кг GAR | ESDM | 66,1 | 15.10 | – | +3 (+4,6%) |
| Ньюкасл 5500 ккал/кг NAR, FOB, физический рынок | Mysteel | 115–116 | 21.10 | – | – |
| Российский 5500 ккал/кг NAR, в порту Китая, юаней/т | Mysteel | 1 020 | 30.10 | -25 (-2,4%) | – |
| Ньюкасл 6000 ккал/кг NAR, фьючерс ICE, ноябрьский контракт | ICE | 152,45 | 30.10 | -1,6% | +1,9% |
| СПГ JKM (Азия), ближайший контракт ICE, долл./млн БТЕ | ICE | 33,15 | 30.10 | +4,6% | +29,6% |
| Газ TTF (Европа), ближайший контракт ICE, евро/МВт·ч | ICE | 103,94 | 30.10 | +10,8% | +39,4% |
| Нефть Brent, ближайший контракт ICE, долл./барр. | ICE | 117,64 | 30.10 | +0,8% | +15,1% |
| Фрахт Panamax (Baltic, индекс), пунктов | Baltic Exchange | 1 889 | 30.10 | -10,4% | -20,4% |
| Фрахт сухогрузов (Baltic Dry Index), пунктов | Baltic Exchange | 2 714 | 30.10 | +2,0% | -13,8% |
Цена ноябрьского фьючерса на уголь Ньюкасл на бирже ICE снизилась за неделю по 30.10 на 1,6%. По данным Mysteel на 30.10, цена угля 5500 ккал/кг NAR FOB северные порты Китая снизилась на 20 юаней/т. Она достигла 1 015 юаней/т. Индекс CCI составил 1 017 юаней/т. Меры NEA от 30.10 уменьшили опасения нехватки; цена того же качества у шахт Ордоса по Mysteel на 29.10 составляла 800–855 юаней/т с НДС. Индонезийские продавцы по Mysteel 30.10 уступили 2,5%, австралийский уголь 5500 ккал/кг NAR предлагался по 114–115 долл./т FOB. Российский среднекалорийный уголь в порту Китая по Mysteel подешевел за неделю по 30.10 на 2,4%.
Цена и колебания
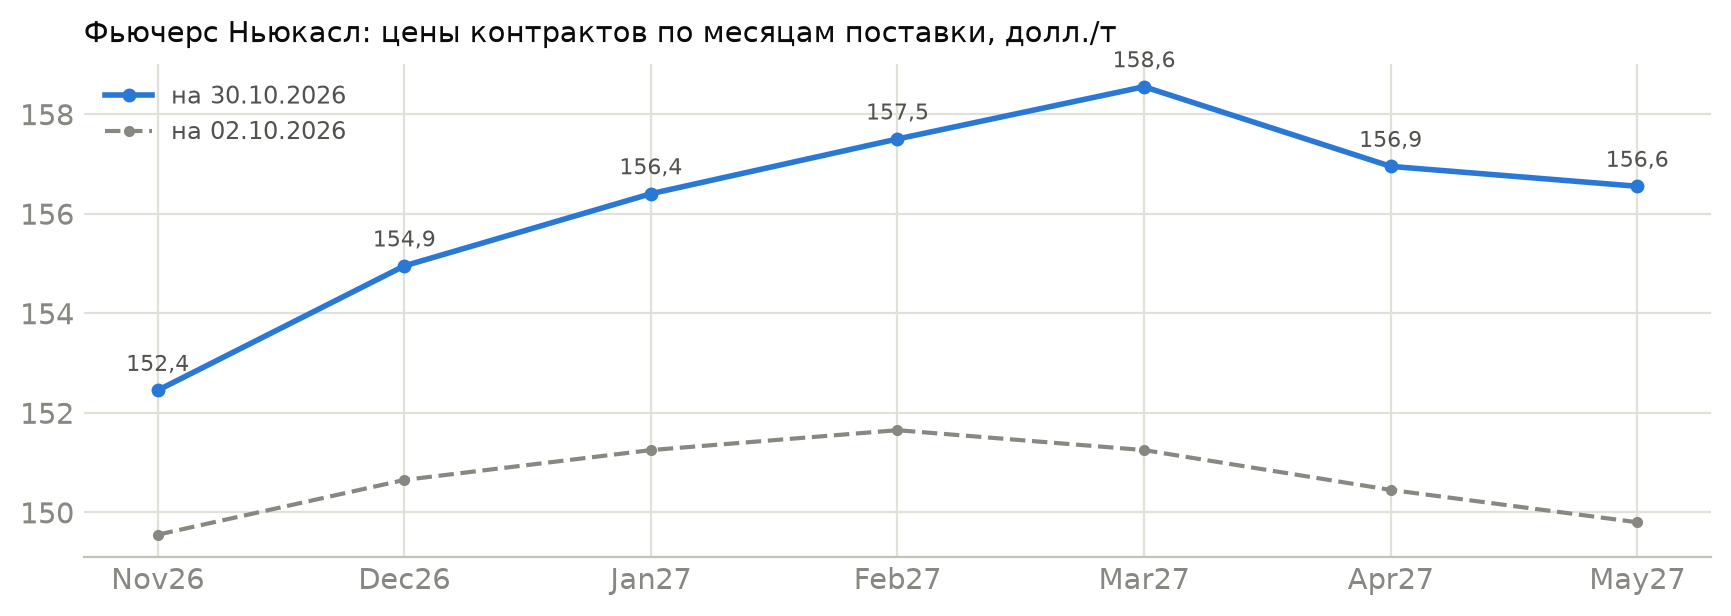
Цена декабрьского фьючерса на уголь Ньюкасл на бирже ICE за последние 20 торговых дней по 30.10 колебалась от 151,7 долл./т (08.10) до 158,0 долл./т (19.10). За 60 дней цена менялась от 138,4 долл./т (10.08) до 158,0 долл./т (19.10). За 120 дней цена колебалась от 127,7 до 158,0 долл./т. Минимум пришелся на 26.06, максимум на 19.10. За 250 дней цена опускалась до 104,5 долл./т (05.01). Максимума она достигла 19.10. Текущая цена ниже максимума на 1,9% и выше минимума на 48,3%. На 30.10 контанго между четвертым и ближайшим контрактами расширилось за четыре недели с 2,10 до 5,05 долл./т, а CCI угля Китая вырос на 2,6%. При обычном недельном колебании 2,8% цена декабрьского контракта потеряла 1,2% за неделю, но прибавила 2,9% за четыре недели.
Баланс рынка
Китай. Запасы станций единой диспетчеризации на 25.10 покрывали 35 дней, по NEA, уменьшая риск месячного дефицита. В портах Бохайского залива NEA учитывала 26,9 млн т на 25.10, на 2,15 млн т больше, чем на ту же дату прошлого года. По Yicai от 03.11, сентябрьская добыча Шаньси выросла с августовских 74,6 до 78,8 млн т, оставаясь на 31,3% ниже прошлогодней; восстановление шахт определяет квартальный баланс.
Индия и Юго-Восточная Азия. Запасы станций выросли на 3,4%, до 20,5 млн т (CEA, 28.10), поэтому спешить с импортными закупками незачем. Coal India в октябре добыла 67,2 млн т против 56,4 млн т годом ранее (02.11); внутреннее снабжение уменьшает риск месячного и квартального дефицита.
Северо-Восточная Азия. KOSPO 30.10 объявила тендер на 3,9 млн т угля за пять лет, включая 300 тыс. т первого года. Поставщики смогут получить долгосрочный заказ.
Спрос Азии
По данным Mysteel на 30.10, суточный расход угля в выборке конечных потребителей Китая вырос за неделю на 1,3%, до 4,04 млн т, увеличив их потребность в топливе. По расчету Reuters от 02.11, октябрьская угольная генерация Индии выросла на 25,7% к прошлому году, гидрогенерация сократилась на 26%. Филиппины импортировали в сентябре 3,33 млн т, на 12,8% больше, чем за тот же месяц прошлого года (таможня, 02.11), увеличив спрос на индонезийский низкокалорийный уголь.
Предложение и экспорт
По данным BPS от 02.11, экспорт Индонезии в сентябре снизился на 20,4% к прошлому году, до 36,3 млн т. HBA угля 6322 ккал/кг GAR с 01.11 снизился до 125,60 долл./т, ориентиры низших калорийностей выросли. Предупреждение APBI от 30.10 о запуске PT DSI после 31.12 повышает риск январских задержек. Экспорт Австралии за девять месяцев вырос на 2%, до 151 млн т (BigMint, 26.10), усиливая конкуренцию поставщиков.
Газ, электроэнергетика и фрахт
По нашему расчету, на 02.10 топливные затраты на выработку электроэнергии на газе превышали затраты на угле в 3,1 раза. На 30.10 соотношение выросло до 3,9 раза, что увеличило преимущество австралийского высококалорийного угля. МЭА 03.11 сообщило о сокращении мировых поставок СПГ за март–октябрь примерно на 20 млрд м³ к прошлому году и переключении Азии на уголь. Индекс Panamax снизился за четыре недели на 20,4%, до 1 889 пунктов (Baltic, 30.10), облегчая морскую доставку.
Российский экспорт
По оценке BigMint от 26.10, Россия заняла четвертое место среди экспортеров некоксующегося угля, сократив вывоз за январь–сентябрь на 18,6%, до 42,5 млн т. По данным Росстата от 29.10, сентябрьская добыча выросла на 1,6% к прошлому году, до 34,8 млн т. Сальдированный убыток угольных компаний за январь–август составил 178,6 млрд руб. Цена российского угля 5500 ккал/кг NAR в трюме судна в порту Китая по Mysteel на 02.11 составила 1 020 юаней/т; та же оценка на 30.10 была на 3 юаня/т выше CCI той даты. CCI оценил российский среднекалорийный уголь 5500 ккал/кг NAR FOB порты Дальнего Востока в 108 долл./т на 18.09. На 30.10 этой оценке было 42 дня. Mysteel на 21.10 оценивал австралийский уголь той же калорийности FOB Ньюкасл в 115–116 долл./т. По нашему расчету, рублевая цена этого угля FOB на 18.09 составляла 9 127 руб./т; снижение китайских оценок и укрепление рубля за неделю по 30.10 ухудшают условия продаж.
Карта факторов
Влияние оценено на месяц, для цен среднекалорийного и низкокалорийного угля Азии – угля Китая 5500 ккал/кг в портах и индонезийского угля.
| Фактор | Сейчас | За неделю | Влияние на цену | Сила влияния |
|---|---|---|---|---|
| Добыча и политика Китая | Добыча 390 млн т в сентябре; резервные мощности 22,6 млн т/год (NEA, 30.10) | NEA 30.10 объявила перезапуск шахт и продление их работы до конца декабря; власти Шаньси 02.11 потребовали восстановления снабжения | ▼ сдерживает | умеренная |
| Запасы и расход станций Китая | Запасы 210 млн т, 35 дней (NEA, 25.10) | Расход в выборке Mysteel вырос на 1,3%, до 4,04 млн т/сутки (30.10) | ▼ сдерживает | умеренная |
| Импорт Китая: выгода ввоза | Индонезийский уголь CFR Южный Китай 680 юаней/т против 737 юаней/т местного эквивалента (Mysteel, 29.10) | NEA 30.10 включила импорт в меры снабжения; тендерные цены станций снизились | ▲ поддерживает | умеренная |
| Индия: запасы и импорт | Запасы станций 20,5 млн т (CEA, 28.10) | Запасы выросли на 3,4%; угольная генерация в октябре выросла на 25,7% к прошлому году (Reuters, 02.11) | нейтрально | умеренная |
| Индонезия: правила, добыча и погода | RKAB около 700 млн т на год (18.10); экспорт сентября сократился на 20,4% к прошлому году (BPS, 02.11) | APBI 30.10 предупредила о январском переходе на PT DSI | ▲ поддерживает | умеренная |
| Газ и СПГ: замещение угля газом | JKM ICE 33,15 долл./млн БТЕ на 30.10 | Рост на 4,6% за неделю; основной эффект приходится на высококалорийный уголь | ▲ поддерживает | слабая |
| Электроэнергетика: ГЭС, АЭС, ВИЭ | Угольная генерация Китая в сентябре снизилась на 1,9% к прошлому году (NEA, 30.10) | NEA связала сокращение расхода угля с другими источниками генерации | ▼ сдерживает | умеренная |
| Поставщики: Австралия, ЮАР, Монголия, Россия | Экспорт энергетического угля ЮАР в сентябре 6,61 млн т (02.11) | Рост на 8,0% к прошлому году увеличивает конкуренцию в Индии | ▼ сдерживает | слабая |
| Фрахт и курсы | Panamax 1 889 пунктов (Baltic, 30.10) | Индекс снизился на 10,4%; укрепление юаня удешевляет импорт | ▲ поддерживает | слабая |
Для угля Китая запасы и ожидаемое восстановление добычи перевешивают рост расхода. На цену индонезийского угля ограничения закупок влияют с той же силой, что сокращение экспорта и рост индийской генерации.
Для высококалорийного угля. Нехватка СПГ действует сильнее, чем запасы Китая и конкуренция Индонезии, в течение недели, месяца и квартала.
Ценовые ожидания: диапазоны и сценарии
Прогноз цены фьючерса на уголь Ньюкасл на бирже ICE дан на неделю по ноябрьскому контракту, на месяц по декабрьскому, на квартал по февральскому. Их цены на 30.10 составляли соответственно 152,5, 155,0 и 157,5 долл./т; ориентиры физических рынков приведены с оценщиками в таблице.
| Рынок | Цена на 30.10.2026 | Неделя (до 06.11) | Месяц (до 27.11) | Квартал (до 29.01) |
|---|---|---|---|---|
| Уголь Ньюкасл 6000 ккал/кг NAR, фьючерс ICE | 152,5, ноябрьский; 155,0, декабрьский; 157,5, февральский, долл./т | 150–159 риски вверх | 151–169 риски вверх | 150–183 риски вверх |
| Что изменит взгляд: неделя: JKM ICE на 06.11 ниже 29,89 долл./млн БТЕ. Месяц: JKM ICE на конец недели до 27.11 ниже 29,89 долл./млн БТЕ. Квартал: энергокомпания Японии или Кореи до 29.01 объявит перезапуск остановленного атомного блока. | ||||
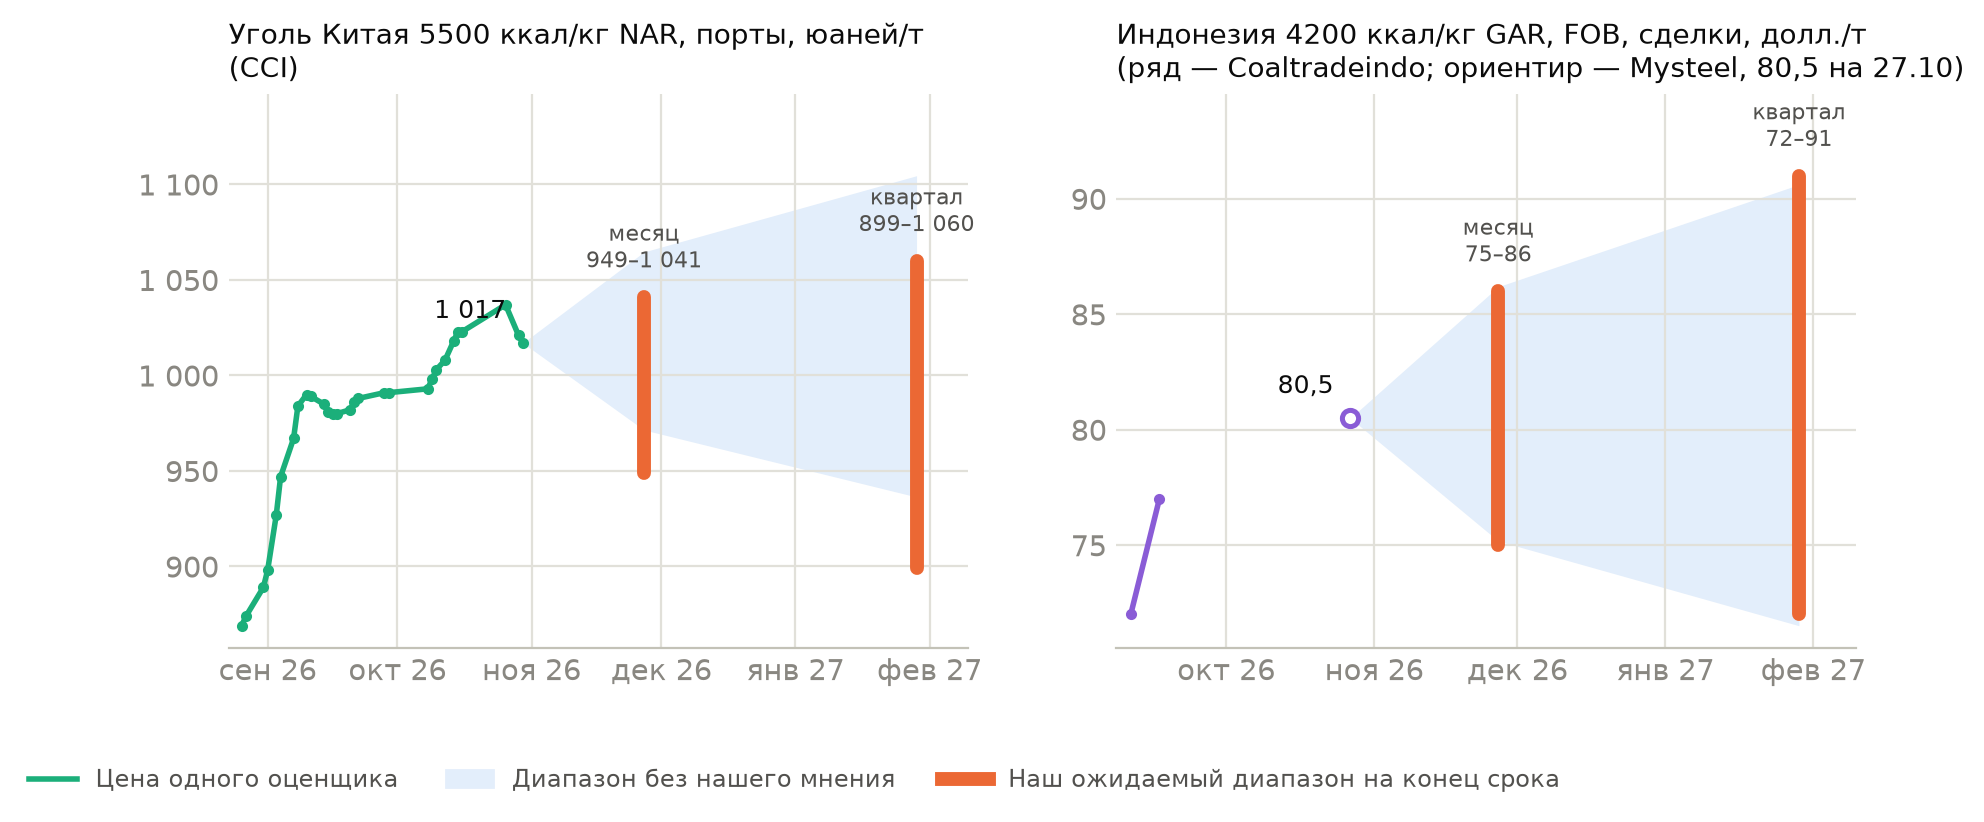
| Уголь Китая 5500 ккал/кг NAR, порты Бохайского залива (юаней/т) | 1 017, CCI, 30.10 | – | 949–1 041 риски вниз | 899–1 060 риски вниз |
| Что изменит взгляд: месяц: NEA до 27.11 отменит продление работы шахт до конца декабря. Квартал: NEA до 29.01 отменит объявленный 30.10 перезапуск шахт. | ||||
| Индонезийский уголь 4200 ккал/кг GAR, FOB Калимантан | 80,5 долл./т, Mysteel, 27.10 | – | 75–86 без смещения | 72–91 без смещения |
| Что изменит взгляд: месяц: ESDM до 27.11 изменит квоту RKAB относительно 700 млн т. Квартал: ESDM до 29.01 объявит квоту RKAB на 2027 год выше или ниже 700 млн т. | ||||
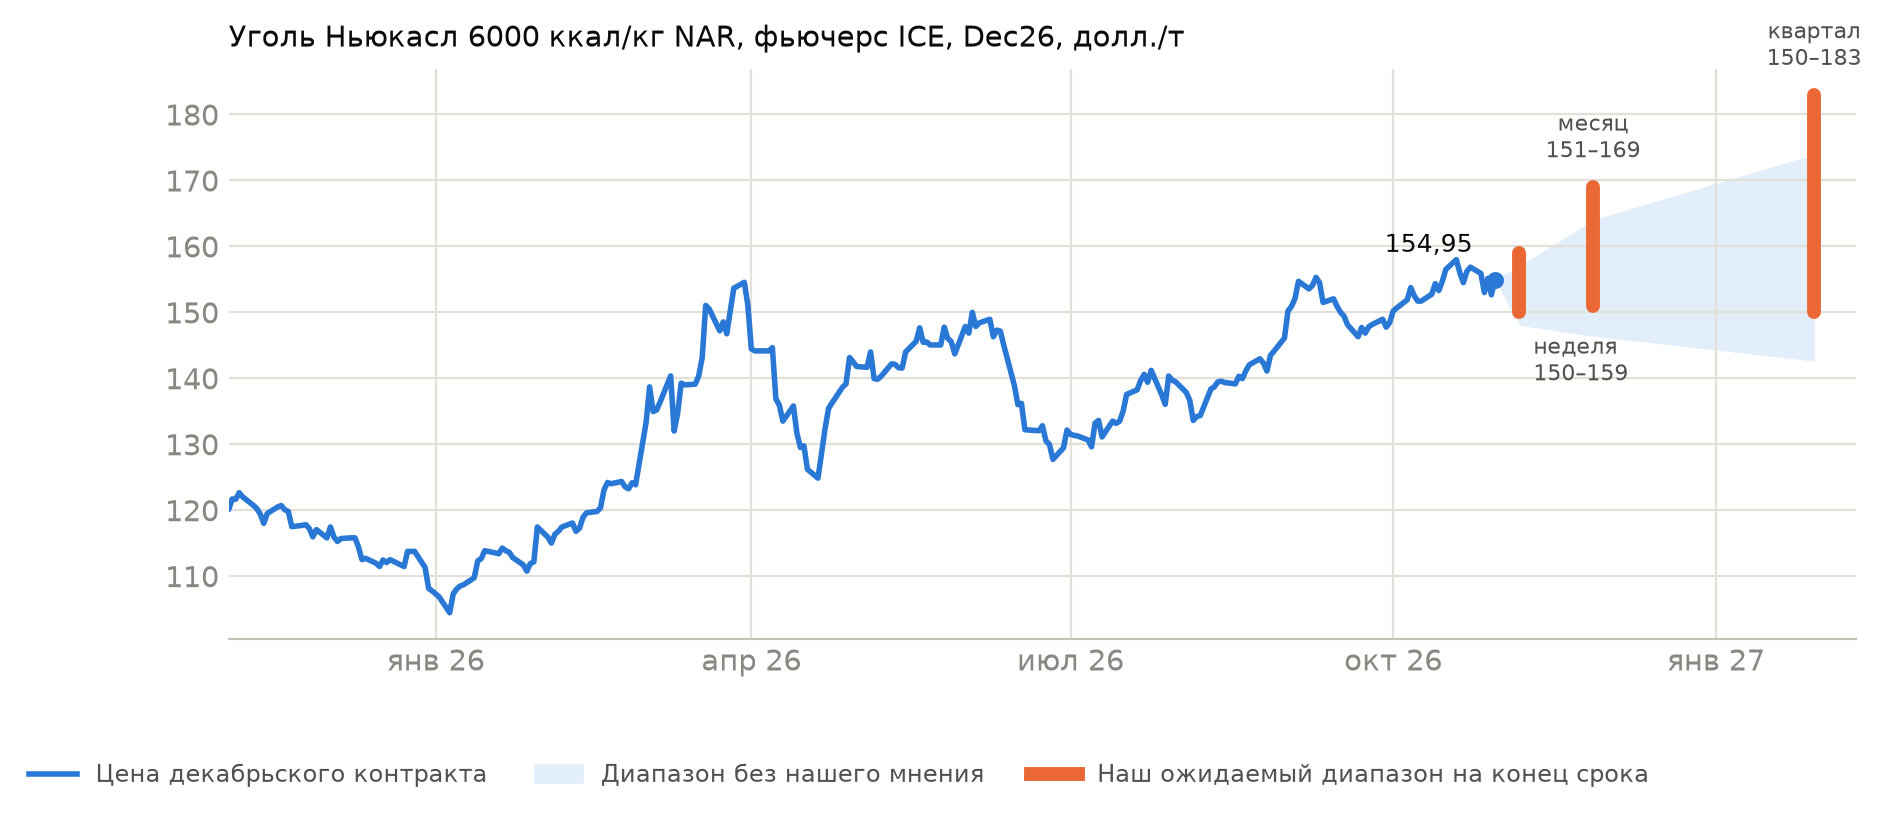
Наш взгляд. Риски цены фьючерса на уголь Ньюкасл смещены вверх во все сроки: по данным МЭА от 03.11, поставки Катара и ОАЭ за март–октябрь сократились более чем на 60 млрд м³ к прошлому году. Нехватка газа перевешивает недельное ослабление закупок угля; уверенность на квартал низкая из-за возможности восстановления поставок СПГ.
По углю Китая риски смещены вниз в оба срока: меры NEA от 30.10 предусматривают восстановление добычи при запасах станций около 210 млн т. Расход в выборке Mysteel за неделю вырос на 1,3%, однако запасов достаточно, чтобы покупатели не спешили с закупками.
По индонезийскому углю явного смещения нет: рост индийской генерации и сокращение экспорта уравновешивают достаточные запасы покупателей. Оценка Mysteel около 79 долл./т FOB на 28.10 входит в оба диапазона; переход на PT DSI увеличивает квартальный риск перебоев.
Согласование с ежедневными прогнозами. Сохраняем прогноз от 28.10 по углю Ньюкасл на месяц и квартал. По углю Китая пересматриваем прогноз на месяц от 21.10 из-за мер NEA от 30.10: вместо отсутствия явного смещения риски теперь смещены вниз. Квартальное смещение вниз от 29.09 сохраняем. По индонезийскому углю сохраняем прогноз от 12.10 на месяц без явного смещения рисков.
По нашему расчету, цена тепла угля Китая по CCI на 30.10 составляла 24,6 долл./Гкал против 21,2 долл./Гкал у индонезийского угля Mysteel на 27.10. По оценке Mysteel на 29.10, индонезийский уголь 3800 ккал/кг NAR CFR Южный Китай с НДС стоил 680 юаней/т против 737 юаней/т местного эквивалента, поэтому ввозить его было выгодно.
Высококалорийный уголь (Ньюкасл). Цены относятся к декабрьскому контракту на месяц и февральскому на квартал.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала |
|---|---|---|---|---|
| Дорогой газ сохраняет спрос | 60% | Перебои СПГ продолжаются | 151–169 долл./т | 150–183 долл./т |
| Что подтвердит сценарий: JKM не ниже 29,89 долл./млн БТЕ; МЭА сообщает о недопоставках | ||||
| Нехватка СПГ усиливается | 25% | Поставщики объявят новые задержки | 169–175 долл./т | 183–195 долл./т |
| Что подтвердит сценарий: JKM выше 33,15 долл./млн БТЕ; поставщики подтверждают перебои | ||||
| Снабжение восстанавливается | 15% | Возобновится СПГ или работа остановленного атомного блока | 145–151 долл./т | 141–150 долл./т |
| Что подтвердит сценарий: JKM ниже 29,89 долл./млн БТЕ; объявление энергокомпании | ||||
Китай и Индонезия. В таблице указана цена угля Китая по CCI; сроки заканчиваются 27.11.2026 и 29.01.2027.
| Сценарий | Вероятность | Что должно произойти | Цена к концу месяца | Цена к концу квартала | Что подтвердит сценарий |
|---|---|---|---|---|---|
| Китай восстанавливает снабжение | 60% | Меры NEA от 30.10 исполняются | 949–1 041 юаней/т | 899–1 060 юаней/т | Госстат сообщает о восстановлении добычи |
| Предложение опережает расход | 25% | Добыча растет быстрее потребления | 922–949 юаней/т | 852–899 юаней/т | Добыча выше 390 млн т; запасы NEA выше прошлогодних |
| Холод или ограничения усиливают закупки | 15% | NEA отменит перезапуск шахт либо расход ускорится | 1 041–1 072 юаней/т | 1 060–1 118 юаней/т | Решение NEA; рост расхода быстрее поставок по Mysteel |
Для индонезийского угля в каждом сроке вероятность базового сценария составляет 60%, альтернатив по 20%. Ослабление закупок дает диапазоны 72–75 долл./т на месяц и 66–72 долл./т на квартал; сокращение квот или задержки отгрузок дают соответственно 86–90 и 91–98 долл./т.
Идеи для участников рынка
Российским экспортерам угля
- В течение месяца, до 27.11.2026, разумно не спешить с фиксацией цены продаж российского высококалорийного угля FOB Дальний Восток. Почему: риски цены Ньюкасла смещены вверх; газовая выработка на 30.10 обходилась в 3,9 раза дороже угольной. Российские цены следуют за азиатскими ориентирами с дисконтом, но газовый спрос помогает им слабее, чем австралийским. Фиксация цены может стать интересной, если цена декабрьского фьючерса на уголь Ньюкасл на бирже ICE достигнет 164,0 долл./т. Что изменит взгляд: JKM ICE на конец недели до 27.11 ниже 29,89 долл./млн БТЕ.
По среднекалорийному углю в портах Китая риски на месяц смещены вниз, по индонезийскому низкокалорийному углю явного смещения нет.
Трейдерам углем в Азии
- Закупка австралийского высококалорийного угля с декабрьской поставкой может быть интересна на месяц, до 27.11.2026. Зона интереса: 153,9–156,1 долл./т по декабрьскому фьючерсу на уголь Ньюкасл на бирже ICE. Ориентир: 164,0 долл./т. Идея перестает действовать: 150,6 долл./т. Почему: риски смещены вверх, поскольку дорогой газ привлекает спрос Северо-Восточной Азии; JKM на 30.10 вырос за четыре недели на 29,6%. По нашему расчету на 30.10, цена тепла высококалорийного угля составляла 25,4 долл./Гкал против 24,6 долл./Гкал по CCI в Китае. Выгода китайского импорта относится прежде всего к индонезийскому низкокалорийному углю. Что изменит взгляд: JKM ICE на конец недели до 27.11 ниже 29,89 долл./млн БТЕ.
Сводная таблица идей. «Потенциал к риску» показывает, во сколько раз расстояние от середины зоны интереса до ориентира больше расстояния до уровня, при котором идея перестает действовать. Уровни указаны в долларах за тонну (у угля Китая – в юанях за тонну с НДС): у фьючерса – в цене контракта, на который рассчитана идея (он назван в тексте идеи); у индексов и оценок – в оценке того же оценщика.
| Для кого | Идея | Зона интереса | Ориентир | Идея перестает действовать | Срок | Потенциал к риску, раз |
|---|---|---|---|---|---|---|
| Экспортерам | предпочтительнее подождать (фьючерс на уголь Ньюкасл, ICE) | – | – | – | месяц | – |
| Трейдерам | покупка может быть интересна (фьючерс на уголь Ньюкасл, ICE) | 154–156 | 164 | 151 | месяц | 2,1 |
Мнения агентств и банков
- Ван Дапэн, заместитель директора комплексного департамента NEA, 30.10: ожидает достаточного снабжения при запасах 210 млн т; «поставки угля в зимний пиковый период в целом будут обеспечены». Что это значит: срочные закупки необязательны. Наш взгляд: согласны с обеспеченностью снабжения, поэтому риски цены на месяц смещены вниз.
- Бахлил Лахадалия, министр энергетики Индонезии, 03.11: предлагает «сократить RKAB»; действующий ориентир составляет около 700 млн т. Что это значит: дальнейшее сокращение уменьшит экспорт. Наш взгляд: сохраняем нейтральное ожидание цены на месяц из-за неоднородного спроса.
- Шэрон Гарин, министр энергетики Филиппин, 27.10: предлагает диверсификацию; доля Индонезии в сентябрьском импорте по таможне достигла 96,9%. «Форс-мажор может затронуть наш импорт, поэтому нужна большая диверсификация». Что это значит: конкуренты получают шанс расширить сбыт. Наш взгляд: допускаем перераспределение торговли без явного смещения цены на месяц.
- Гита Махьярани, исполнительный директор APBI, 30.10: предупреждает о запуске PT DSI с 01.01.2027; «возможны препятствия, из-за которых уголь нельзя будет экспортировать». Что это значит: январским поставкам угрожают задержки. Наш взгляд: в альтернативном сценарии на квартал допускаем рост цены.
- Гита Махьярани, исполнительный директор APBI, 30.10: просит разъяснить зачет автономных станций в обязательство DMO размером 25%; «основной принцип DMO – обеспечить удовлетворение внутренних потребностей в угле». Что это значит: изменение может уменьшить экспорт. Наш взгляд: допускаем риск роста цены, сохраняя нейтральный месячный прогноз.
| Автор | Прогноз | Срок | Дата прогноза | Прежний прогноз |
|---|---|---|---|---|
| BMI Commodities | Цена угля Ньюкасл, годовой ориентир 125 долл./т | 2026 год | 15.07.2026 | 115 долл./т |
| Fitch Ratings | Цена австралийского энергетического угля, рейтинговая предпосылка 130 долл./т | 2026 год | 28.09.2026 | 120 долл./т |
| Fitch Ratings | Цена австралийского энергетического угля, рейтинговая предпосылка 105 долл./т | 2027 год | 28.09.2026 | 100 долл./т |
| CRU, Глен Курокава | Цена физического угля Ньюкасл 6000 ккал/кг FOB выше 200 долл./т при длительном закрытии Ормуза и жесткой квоте Индонезии | Конец 2026 года, условный сценарий | 30.09.2026 | – |
| Mysteel | Цена угля 5500 ккал/кг NAR FOB Циньхуандао, диапазон 1 000–1 030 юаней/т | Первая–середина ноября | 02.11.2026 | – |
Сценарий CRU с ценой физического угля выше 200 долл./т предполагает более тяжелые перебои, чем наш базовый диапазон февральского фьючерса на уголь Ньюкасл на бирже ICE 150–183 долл./т. Годовые ориентиры BMI и Fitch приведены отдельно; REQ ожидает возврата к доконфликтным ценам к середине 2027 года.
Календарь на две недели
| Дата | Событие | Прогноз (кто, дата) | Что это значит для цены |
|---|---|---|---|
| Около 07.11.2026 (дата не подтверждена) | Таможня КНР: месячный импорт | прогноз не найден | Если выше прошлогоднего, спрос морских покупателей сильнее; иначе слабее |
| 16.11.2026 (дата не подтверждена) | Госстат КНР: октябрьская добыча и выработка | прогноз не найден | Если добыча выше 390 млн т, риск дефицита меньше; иначе больше |
| 05.11.2026 | Закрытие заявок KOSPO | прогнозов не публикуют | Если размещены все 3,9 млн т, сбыт обеспечен; иначе конкуренция продавцов выше |
| Около 15.11.2026 (дата не подтверждена) | HBA второй половины ноября | прогнозов не публикуют | Если HBA II ниже 66,10 долл./т, ориентир ослабнет; иначе останется не ниже октябрьского |
| 06.11 и 13.11.2026 (по обычному графику) | ICI/Argus: индонезийский уголь; CECI | прогнозов не публикуют | Если цена угля 4200 ккал/кг GAR FOB ниже 75 долл./т, риск дальнейших уступок выше; иначе меньше |
| 09.11.2026 (по обычному графику) | BigMint: цены угля Азии | прогнозов не публикуют | Если цена индонезийского угля 4200 ккал/кг GAR FOB ниже 75 долл./т, покупки слабеют; иначе баланс устойчивее |
| 04.11.2026 | BSPI; METI: запасы СПГ энергокомпаний Японии | прогнозов не публикуют | Если запасы СПГ ниже прошлогодних, потребность в угольном замещении выше; иначе меньше |
Проверка коридоров на истории
По нашей модели, итоговая цена австралийского угля попадала в нейтральные коридоры в 59% случаев для прогноза на месяц и в 49% для прогноза на квартал. Цена фьючерса Чжэнчжоу попадала в прогнозные коридоры в 58% случаев на неделю, в 56% на месяц и в 60% на квартал. Поэтому риск выхода цены за границы коридоров существенен. По оценке ежедневного обзора, прогноз от 28.09 по Ньюкаслу завершился изменением в пределах обычных колебаний; немедленный перенос дорогого газа в цену угля остается ненадежным доводом.
Риски и границы вывода
- Возобновление газовых поставок или перезапуск атомных блоков Японии и Кореи ослабит преимущество высококалорийного угля.
- Новые ограничения шахт или сильный холод в Китае способны отменить ожидание достаточного снабжения.
- Изменения RKAB, DMO и январский переход через PT DSI могут нарушить индонезийские отгрузки.
- Малое число сопоставимых оценок индонезийских сделок и различие последних публикаций Mysteel повышают неопределенность цены; фактическая доходность поставки зависит от фрахта и издержек вывоза.
Обозначения
- ICE – Intercontinental Exchange – биржа, на которой торгуется фьючерс на уголь Ньюкасл (globalCOAL), газ TTF и JKM, нефть Brent
- CCI – индексы цен угля Китая (sxcoal/Fenwei): внутренние в портах и импортные с доставкой
- Mysteel – китайский сервис рыночной информации: ежедневные цены и обзоры угольного рынка Китая
- CCTD – Китайский центр угольной информации: цены, запасы портов и статистика
- NEA – Национальное энергетическое управление Китая
- CEA – Центральное управление электроэнергетики Индии: ежедневно публикует запасы угля на электростанциях
- GAR – калорийность «брутто», без вычета тепла на испарение влаги; на ней основаны цены Индонезии (HBA, ICI). Для одного и того же угля число GAR выше NAR: 4200 GAR ≈ 3800 NAR
- FOB – цена партии на погрузке в порту отгрузки; фрахт и страхование оплачивает покупатель
- Циньхуандао – крупнейший угольный порт севера Китая; цена в нем служит ориентиром внутреннего рынка
- СПГ – сжиженный природный газ, перевозится танкерами-газовозами
- млн БТЕ – миллион британских тепловых единиц, единица энергии в торговле газом (около 28 м³ газа)
- NAR – калорийность угля в том виде, как он поставлен, за вычетом тепла, которое уходит на испарение влаги; так считают в Китае и России. Для влажного индонезийского угля 3800 NAR ≈ 4200 GAR
- Бохайский залив – залив Желтого моря на севере Китая; его порты принимают уголь с шахт для отправки на юг страны
- CFR – цена CFR или CIF включает доставку в порт покупателя: перевозку (а при CIF и страховку) оплачивает продавец
- Калимантан – индонезийская часть острова Борнео, главный район добычи и отгрузки угля Индонезии
- sxcoal – китайский сервис цен и новостей угольного рынка, автор индексов CCI; оценка Fenwei
- HBA – справочная цена угля 6322 ккал/кг GAR, которую Министерство энергетики Индонезии (ESDM) устанавливает дважды в месяц; административная цена, а не цена сделок; для угля другой калорийности действуют свои справочные цены (HBA I–III)
- ESDM – Министерство энергетики и минеральных ресурсов Индонезии: устанавливает HBA и квоты добычи
- HBA II – справочная цена Министерства энергетики Индонезии для угля 4100 ккал/кг GAR, дважды в месяц; административная цена, а не цена сделок
- JKM – цена сжиженного природного газа (СПГ) с поставкой в Японию и Корею, долларов за млн британских тепловых единиц; в отчете приводится расчетная цена ближайшего фьючерса ICE на JKM (Platts), а не дневная оценка Platts
- TTF – эталонная цена газа в Европе, фьючерс, евро за МВт·ч; в отчете приводится расчетная цена биржи ICE за день, а если ICE не ответил, то цена Trading Economics (источник указан в таблице «Цены»)
- Panamax – сухогруз около 70–80 тыс. т, наибольший, что проходит старые шлюзы Панамского канала; основной класс для угля
- контанго – дальние фьючерсные контракты дороже ближних: рынок платит за хранение и отсрочку поставки; это не прогноз роста цены
- Coal India – государственная угольная компания Индии, добывает около трех четвертей угля страны и снабжает электростанции
- МВт·ч – мегаватт-час, единица электроэнергии и тепла
- RKAB – утверждаемые правительством Индонезии планы и квоты добычи угольных компаний на год
- ккал/кг – килокалорий на килограмм: так измеряют калорийность угля, то есть сколько тепла дает его сжигание
- цена тепла – цена тонны угля, деленная на его калорийность (NAR): сравнивает уголь разной калорийности; наш расчет
- DMO – обязанность индонезийских угольных компаний поставлять часть добычи (обычно 25%) на внутренний рынок по фиксированной цене
- Ормузский пролив – выход из Персидского залива; до конфликта через него шло около пятой части мировых поставок СПГ (Катар, ОАЭ)
- BSPI – индекс цены угля 5500 ккал/кг в портах Бохайского залива (север Китая), публикуется по средам, юаней за тонну
- нейтральные коридоры – диапазон цены на конец срока без мнения о направлении: цена попадает в него примерно в двух случаях из трех; его ширина – обычное колебание цены за срок
Источники данных
- Фьючерс на уголь Ньюкасл: расчетные цены контрактов – ICE (по индексу globalCOAL Ньюкасл)
- Индексы угля Китая 5500 ккал/кг NAR в портах – CCI и CCTD, по данным 10jqka
- Цены угля Китая, Индонезии, Австралии, ЮАР и России – Mysteel, Argus, индекс ICI, BigMint, ESDM и др. – по сообщениям изданий
- СПГ JKM, газ TTF, нефть Brent – ICE
- Фрахт сухогрузов – Baltic Exchange, по сообщениям изданий
- Курсы доллара и юаня к рублю; доллара к юаню – Банк России; Sina
- Фьючерс на уголь Чжэнчжоу 2015–2022 годов – Чжэнчжоуская товарная биржа (ZCE), по данным Sina
- Месячные цены угля с 1970 года – Всемирный банк (Pink Sheet)
- Добыча, импорт, экспорт, запасы, решения властей – ведомства Китая, Индии, Индонезии, России и др. – по сообщениям изданий
- Цена тепла, газ против угля, рублевые цены – наш расчет по этим рядам
- Нейтральные коридоры – наша модель по этим рядам (фьючерс Ньюкасл – по истории контракта, уголь Китая – с 2015 года, месячные цены Всемирного банка – с 1970)
- Ожидаемые диапазоны, сценарии и идеи – наша оценка
Прогнозы банков и оценки баланса рынка
- Китай: порты Бохайского залива: https://www.mysteel.net/analysis/5147164-daily-chinas-portside-thermal-coal-stabilizes-despite-tepid-coastal-demand
- Ордос: https://coal.mysteel.com/a/26102917/C4E1AC83924A1C40.html
- Mysteel: https://www.mysteel.net/analysis/5146827-mysteel-seaborne-thermal-coal-retains-clear-price-edge-over-chinese-domestic-coal
- тендеры станций: https://en.sxcoal.com/news/detail/2116100552012320769
- Mysteel: https://coal.m.mysteel.com/a/26102817/1E332EE95D74E374_abc.html
- Индонезия: цены продавцов и HBA: https://www.esdm.go.id/id/media-center/arsip-berita/hba-november-turun-tipis-harga-batu-bara-kalori-rendah-justru-naik
- Индонезия: цены продавцов и HBA: https://coal.mysteel.com/a/26103015/75947B74F7749956.html
- Индонезия: цены продавцов и HBA: https://coal.mysteel.com/a/26110308/CB52609BF8E0349D.html
- Австралия и ЮАР: https://coal.m.mysteel.com/a/26103017/7665FA1D9E85BDAC_abc.html
- Российский уголь: https://coal.mysteel.com/a/26110217/8353167F9C2FD9A1.html
- Минпром Австралии (REQ): https://www.industry.gov.au/publications/resources-and-energy-quarterly-september-2026
- Всемирный банк и МЭА: https://en.sxcoal.com/news/detail/2116063197238906882
- Всемирный банк и МЭА: https://www.iea.org/reports/coal-mid-year-update-2026
- BMI: https://www.fitchsolutions.com/bmi/commodities/thermal-coal-newcastle-prices-to-remain-firm-in-h2-as-el-nino-tightens-seaborne-market-15-07-2026
- Fitch Ratings: https://www.interfax.ru/business/1118900
- CRU: https://www.crugroup.com/en/communities/thought-leadership/2026/benchmark-thermal-coal-price-will-far-exceed-200-t-if-multiple-upside-risks-manifest-together/
- Mysteel: https://coal.mysteel.com/a/26110215/51C0A7CFDBFD6774.html
- Россия: прогнозы экспорта и цен: https://neftegaz.ru/news/coal/939198-minenergo-ozhidaet-sokrashcheniya-ubytkov-ugolnoy-otrasli-do-100-mlrd-rub-v-2027-g/
- Россия: прогнозы экспорта и цен: https://www.kommersant.ru/doc/9025796
- BMI Oil & Gas: https://www.fitchsolutions.com/bmi/oil-gas/jkm-lng-markets-at-risk-of-a-steep-supply-squeeze-23-10-2026
- NEA: https://www.nea.gov.cn/20261102/d8cfa4e095234d54b2858da7d8e29fe6/c.html
- Mysteel: https://coal.mysteel.com/a/26103017/70830A768EB81BBA.html
- Китай: погода и отопительный сезон: https://www.nea.gov.cn/20261030/dd2b15f04b92441aa59f839a1a3413ba/c.html
- NEA: https://www.nea.gov.cn/20261030/828a2bbc6839446a963ce58718a716ac/c.html
- Шаньси: https://www.yicai.com/news/103410175.html
- Шаньси: https://www.yicai.com/brief/103423824.html
- Импорт Китая: https://www.stats.gov.cn/fw/bmdcxmsp/bmzd/202407/t20240722_1955819.html
- CEA: https://en.sxcoal.com/news/detail/2115994887910576129
- Coal India: https://energy.economictimes.indiatimes.com/news/coal/coal-india-records-all-time-high-coal-supplies-at-70-3-mt-in-october-up-19/135449240
- экспорт: https://en.sxcoal.com/news/detail/2117190343072141313
- RKAB: https://en.sxcoal.com/news/detail/2114525130908749826
- ЮАР: https://en.sxcoal.com/news/detail/2117190322293559298
- Япония, Корея, Тайвань: https://en.sxcoal.com/news/detail/2116062676223803394
- Япония, Корея, Тайвань: https://en.sxcoal.com/news/detail/2115687059447889922
- Филиппины: https://en.sxcoal.com/news/detail/2117086448522088450
- EVN: https://www.evn.com.vn/d/vi-VN/news/EVNGENCO2-chuan-bi-san-sang-cho-mua-kho-nam-2027-60-14-510101
- Газ и СПГ Азии: https://www.iea.org/reports/global-gas-security-review-2026
- Газ и СПГ Азии: https://neftegaz.ru/news/finance/941067-mea-prognoziruet-snizhenie-mirovogo-sprosa-na-gaz-v-2026-godu-na-1-5/
- Россия: https://en.sxcoal.com/news/detail/2115645958589239297
- Россия: https://en.sxcoal.com/news/detail/2115636929016090626
- Россия: https://neftegaz.ru/news/transport-and-storage/940851-v-yanvare-oktyabre-pogruzka-uglya-na-seti-rzhd-vyrosla-na-1-6/
События недели
- Китай: NEA описала меры снабжения углем и импорт как дополнительный источник: https://www.nea.gov.cn/20261030/828a2bbc6839446a963ce58718a716ac/c.html
- Китай: NEA описала меры снабжения углем и импорт как дополнительный источник: https://www.nea.gov.cn/20261030/dd2b15f04b92441aa59f839a1a3413ba/c.html
- Индонезия: HBA на 1–14 ноября изменились разнонаправленно: https://www.esdm.go.id/id/media-center/arsip-berita/hba-november-turun-tipis-harga-batu-bara-kalori-rendah-justru-naik
- Индонезия: экспорт угля в сентябре сократился на 20,4% год к году: https://en.sxcoal.com/news/detail/2117190343072141313
- Индонезия: APBI предупредила о технических рисках перехода экспорта через PT DSI: https://www.cnbcindonesia.com/news/20261030180244-4-781037/1-januari-2027-ekspor-batu-bara-lewat-bumn-dsi-pengusaha-beri-catatan
- Индия: запасы угля на электростанциях выросли, число станций с критическими запасами сократилось: https://en.sxcoal.com/news/detail/2115994887910576129
- Индия: угольная генерация в октябре выросла на 25,7% год к году: https://en.sxcoal.com/news/detail/2117059623407599617
- Китай: China Datang запросила 180 тыс. т импортного энергетического угля: https://en.sxcoal.com/news/detail/2115337472600952834
- Китай: цена импортного угля в тендерах электростанций снизилась для 3 800 и 5 500 ккал/кг: https://en.sxcoal.com/news/detail/2116100552012320769
- Корея: KOSPO открыла пятилетний тендер на 3,9 млн т высококалорийного угля: https://en.sxcoal.com/news/detail/2116062676223803394
- Корея: KOEN открыла пятилетний тендер на 2,08 млн т низкокалорийного угля: https://en.sxcoal.com/news/detail/2115687059447889922
- Филиппины: импорт угля в сентябре составил 3,33 млн т: https://en.sxcoal.com/news/detail/2117086448522088450
- Россия: экспорт некоксующегося угля за январь–сентябрь составил 42,5 млн т: https://www.kommersant.ru/doc/9060123
- Россия: добыча угля в сентябре выросла до 34,78 млн т: https://en.sxcoal.com/news/detail/2115645958589239297
- Россия: сальдированный убыток угольных компаний за январь–август составил 178,6 млрд руб: https://en.sxcoal.com/news/detail/2115636929016090626
- Россия: погрузка каменного угля на сети РЖД за январь–октябрь выросла на 1,6%: https://neftegaz.ru/news/transport-and-storage/940851-v-yanvare-oktyabre-pogruzka-uglya-na-seti-rzhd-vyrosla-na-1-6/
- Индия: Coal India в октябре увеличила добычу и отгрузки: https://energy.economictimes.indiatimes.com/news/coal/coal-india-records-all-time-high-coal-supplies-at-70-3-mt-in-october-up-19/135449240
- МЭА: перебои поставок газа из Персидского залива сопровождались переключением Азии с газа на уголь: https://neftegaz.ru/news/finance/941067-mea-prognoziruet-snizhenie-mirovogo-sprosa-na-gaz-v-2026-godu-na-1-5/
- МЭА: перебои поставок газа из Персидского залива сопровождались переключением Азии с газа на уголь: https://www.iea.org/reports/global-gas-security-review-2026
- Китай: NEA сообщила о запасах угля в портах и на электростанциях на 25 октября: https://www.nea.gov.cn/20261102/d8cfa4e095234d54b2858da7d8e29fe6/c.html
Источники мнений и заявлений
- Китай, NEA: меры для зимнего снабжения: https://www.nea.gov.cn/20261030/828a2bbc6839446a963ce58718a716ac/c.html
- Китай, NEA: производство и потребление угля для генерации: https://www.nea.gov.cn/20261030/dd2b15f04b92441aa59f839a1a3413ba/c.html
- Индонезия, ESDM: HBA высококалорийного угля: https://www.esdm.go.id/id/media-center/arsip-berita/hba-november-turun-tipis-harga-batu-bara-kalori-rendah-justru-naik
- Индонезия, Bahlil Lahadalia: контроль RKAB: https://www.cnbcindonesia.com/news/20261103101823-4-781804/produksi-batu-bara-ri-dipotong-berbuah-manis-harga-sudah-naik
- Индонезия, APBI: технические риски перехода на DSI: https://www.cnbcindonesia.com/news/20261030180244-4-781037/1-januari-2027-ekspor-batu-bara-lewat-bumn-dsi-pengusaha-beri-catatan
- Филиппины: диверсификация источников угля: https://en.sxcoal.com/news/detail/2115326337496924162
- Индонезия, APBI: DMO и автономные станции: https://english.kontan.co.id/news/indonesia-says-coal-sold-to-its-off-grid-power-plants-no-longer-subject-to-dmo
Важная информация
Обзор подготовлен на основе открытых источников и собственных расчетов и носит исключительно информационно-аналитический характер. Он не является индивидуальной инвестиционной рекомендацией, предложением или приглашением купить или продать какой-либо актив: изложенные взгляды и рекомендации не учитывают инвестиционный профиль, цели и финансовое положение конкретного читателя, и упомянутые инструменты могут ему не подходить. Прогнозы и коридоры цены – наши оценки, а не обещание результата; прошлая доходность не гарантирует будущей. Операции с углем и производными инструментами сопряжены с риском потерь, в том числе сверх вложенных средств при торговле с плечом. Решения о сделках читатель принимает самостоятельно.Подготовлено экспертами Металитика по открытым источникам. Не является инвестиционной рекомендацией.